一位股民懊悔不已:五板打板进去,从浮盈三万多到割在地板,只用了四天。
我认为,这个故事最值得聊的,不是哪位股民到底亏了多少,而是很多人做“龙头打板”时只盯着买点,真正容易要命的却是退出权。
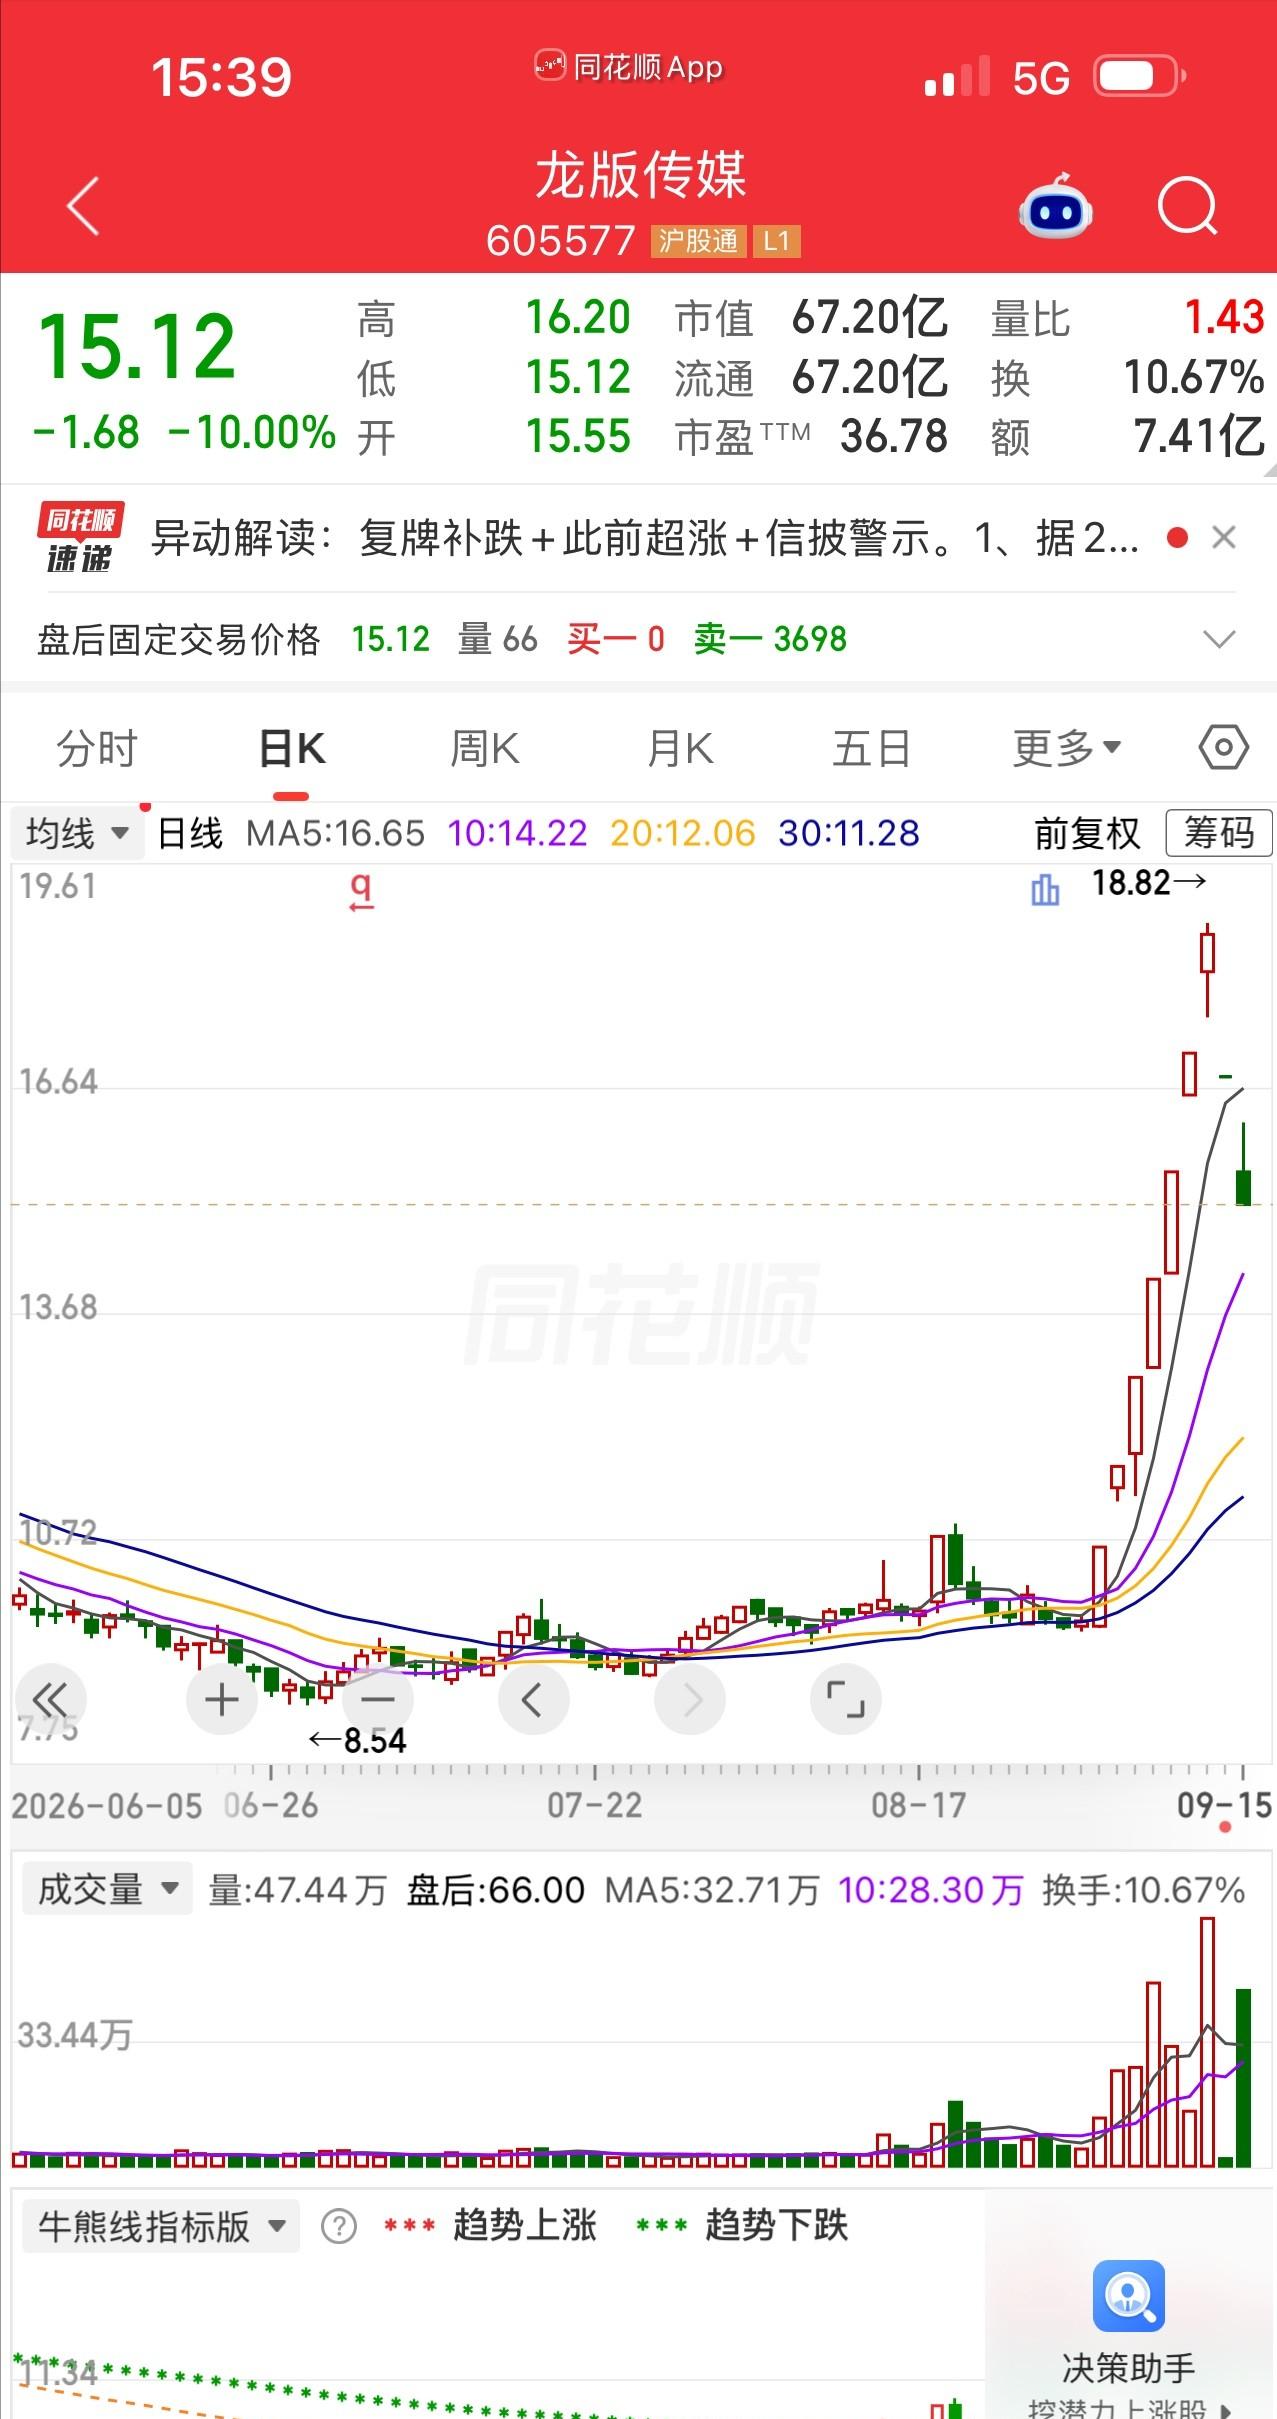
9月4日,龙版传媒盘中封住第五个涨停板,涨停价15.55元。
证券时报当时记录,9时32分股价报15.55元,已经连续5个涨停。按1万股算,买入市值15.55万元。
9月7日,第六个涨停板出现。9月8日,股价继续冲高,收盘18.67元,单日上涨9.12%。
假设真有人在15.55元买了1万股,按一些文章提到的18.82元盘中高点计算,浮盈超过3万元,这个数学关系是成立的。
可这里必须说清楚:公开权威信源能确认股价走势,不能确认“一位股民”真的在15.55元买了1万股,也不能确认他当时“飘了”“贪了”,更不能确认他后来恰好在跌停价完成卖出。
没有可验证的账户截图、成交回报或者本人公开信息,这些细节更适合看成一些文章为了讲故事加入的情节,不能当作已经证实的新闻事实。
9月9日起,龙版传媒停牌核查。公司公告写得很明确,8月31日至9月7日连续6个交易日涨停,9月8日又上涨9.12%,8月31日至9月8日累计涨幅约93.47%,公司明确提示股价累计涨幅偏离基本面,存在市场情绪过热、非理性炒作和短期快速回落风险。
9月14日,公司恢复交易,开盘便跌停至16.80元,全天换手率只有0.46%,成交额3455.26万元。
这个数据很有意思,它告诉大家,一只股票显示了一个价格,不代表你想卖多少就真能卖多少。
到了9月15日,股价出现明显成交,开盘回到15.55元附近,盘中还有反抽,收盘又落到15.12元跌停。
我的看法是,短线连板最危险的地方,不只是估值贵,而是流动性可能突然从优势变成风险。
上涨时,涨停板看着像强势证明,大家抢着进去,卖出似乎根本不是问题。
下跌时,一字板会让持仓者发现,账户上显示的价格和真正能够成交的价格其实是两件事。
你看到的是市值,真正决定浮盈能不能兑现的,是市场上还有没有足够的对手盘。
再看公司的基本面,2026年上半年,龙版传媒营业收入6.59亿元,同比增长5.62%,归母净利润7867.80万元,同比下降34.46%。
公司自查披露,AI视频业务6月产生营收约80元,7月约7.5万元,占经审计2025年营业收入比例不足0.01%,目前对公司业绩无显著影响。
80元这个数字确实很抓眼球,可真正值得看的不是“80元有多夸张”,而是市场当时愿意为一个尚未形成明显利润贡献的业务预期给出多高的价格。
9月8日收盘时,龙版传媒滚动市盈率45.41倍,中证指数显示其所在行业滚动市盈率17.92倍,前者大约是后者的2.5倍。
公司已经提示,相关指标严重偏离基本面,市场可能存在明显情绪过热和非理性炒作。
我更愿意说,这不是“基本面彻底失效”,而是短期定价里,基本面的权重被情绪和交易结构压得很低。
基本面没有消失,它只是没法告诉你,明天还有谁愿意用更高的价格接走你的筹码。
连板越往后,参与者赚的钱越不像企业利润增长带来的价值增量,更接近下一位交易者愿意继续抬高价格形成的差价。
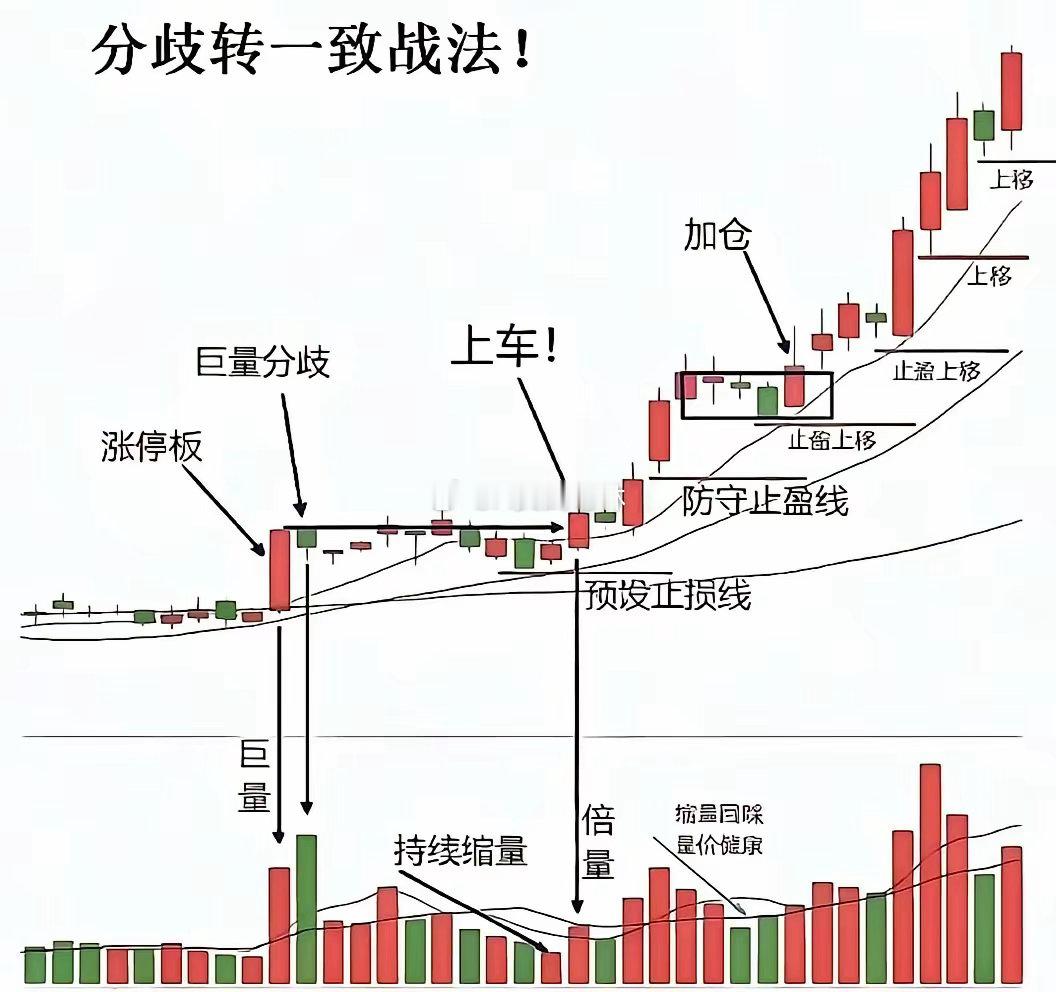
在我看来,所谓“龙头战法”最容易出现的认知误区,就是把过去五个涨停,当成第六个、第七个涨停的依据。
过去的强势,只能证明此前一段时间买盘占了上风,它并不替下一笔接力做担保。
价格每往上走一步,后来的参与者面对的其实已经不是之前那只股票了。
估值更高了,获利盘更多了,交易更拥挤了,市场对新资金持续接力的要求也更高了。
这件事还有一层常被忽略的风险:高波动交易不光要算“赚得到多少”,更要算“想走的时候能不能走”。
很多人买入时的盈利想象是10%、20%、30%一格一格往上算,可碰到停牌、一字跌停、流动性收缩,风险并不会按照同样的节奏慢慢出现。
短线交易总爱讲纪律,这话没错。
可纪律有一个前提,那就是市场得给你执行纪律的机会。
价格被封在跌停板上时,再坚决的止损计划,也得有人愿意接你的卖单。
至于“监管反复发函、停牌就是为了不让股票上涨”这种说法,也站不住。
龙版传媒公告披露的是,公司依据相关规则向上海证券交易所申请停牌核查。
现行交易规则关注的是严重异常波动背后有没有应披露未披露事项、估值是否明显偏离、有没有重大风险,制度目的落在维护交易秩序、保障公平交易和风险防范上,并不是替市场决定某只股票应该涨还是应该跌。
我觉得真正值得记住的,不是什么神奇打板秘诀,而是一条很朴素的市场常识:涨停板从来不是下一块涨停板的欠条,账户里的浮盈,也不是已经装进口袋的钱。
尊重公开信息,敬畏市场风险,量力而行,不盲目追逐短期热点,这比记住任何一种“战法”都更重要。
本文不构成任何投资建议,股市有风险,投资需谨慎。