美国囤了全球七成铜,结果自家连个像样的冶炼厂都凑不齐!69万吨铜锭堆在仓库里,变不成高端铜箔,只能天天烧仓储费!这哪是战略储备,这是花大钱买了一堆占地方的废铁!搬起石头砸自己的脚,说的就是这操作!
美国囤了全球七成铜,结果自家连个像样的冶炼厂都凑不齐!69万吨铜锭堆在仓库里,变不成高端铜箔,只能天天烧仓储费!这哪是战略储备,这是花大钱买了一堆占地方的废铁!搬起石头砸自己的脚,说的就是这操作!
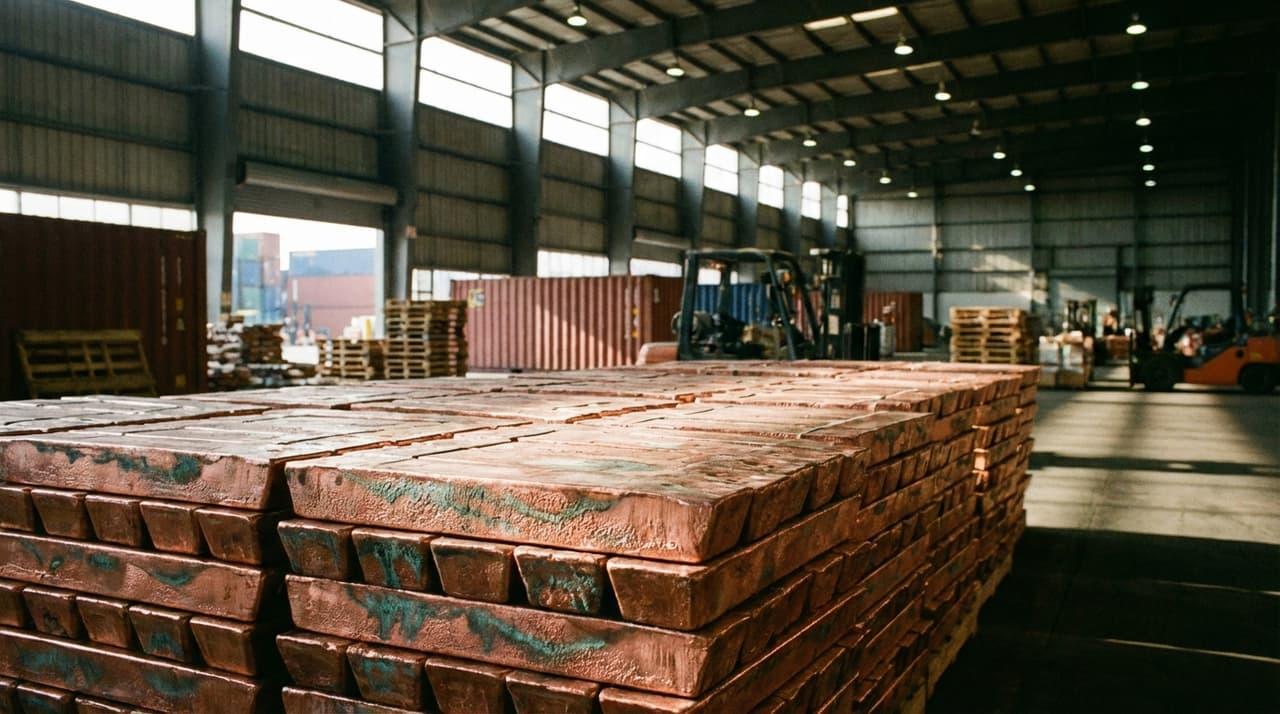
截至9月初,纽约商品交易所的铜库存堆到了69万吨以上,占全球三大交易所铜库存的近七成。
美国自己一年才消费全球6%到7%的铜。一个用量不到全球一成的国家,把七成库存搬回了家。
全球铜价最近一年涨了将近47%,一吨快奔着15000美元去了。
这个动作本身,就透着不正常。
抢铜的逻辑不复杂,特朗普已经对铜半成品加了50%的关税,还预告2027年起对精炼铜征收15%关税,2028年涨到30%。
贸易商一看,赶紧趁现在往里冲。大量精炼铜从智利、欧洲、亚洲跑步进入美国仓库。
伦敦金属交易所的库存从40万吨一路跌到20多万吨,欧亚地区现货可用量已经不足十天。
全球明明有铜,但就是感觉没铜用。这个割裂感,是人为制造出来的。
但这里有个问题,很多人忽略了。偏偏是整件事最关键的地方——美国囤的这69万吨铜,能干什么用?
铜这东西,原料不等于成品。
精炼铜阴极板想要变成芯片里的高端铜箔、电动车电机里的漆包线、AI数据中心用的超薄散热铜管,中间隔着一整条产业链。
而美国本土的冶炼和精深加工产能,说难听点,就是个空架子。美国精炼铜年产量约85万吨,正常年份消费约170到180万吨,缺口常年靠进口填。
新建一座铜矿或者冶炼厂,少说也要五到八年。
你现在囤的铜,短期内大概率就是躺在仓库里吃灰,每天还要付着不菲的仓储费。
关税的本意是保护本土产业,逻辑没错。
但问题在于,关税挡住了进口的便宜铜,却挡不住美国制造业对铜的真实需求。
铜管、铜线、铜箔这些东西,美国下游工厂还是要用的,而且是大量用的,结果就是制造商的原料成本直接被推高。
白宫内部现在也在纠结这个问题。一边是鼓励本土采矿的政治愿望,一边是吓到制造商的高价铜,这个平衡怎么找,目前还没有答案。
真正值得警惕的信号,其实在矿山端。
2026年上半年,全球铜矿产量同比下降了1.1%。
世界最大产铜国智利更是惨烈,上半年产量下滑6.6%,二季度创下近19年来的最差季度纪录。Codelco、自由港麦克墨伦这些铜矿巨头,产量都是两位数的跌幅。
摩根士丹利年初还预测矿山供应会增长,现在已经改口说可能出现2017年以来的首次年度负增长。
仓库里的铜多少还有数,地下挖出来的铜减少了,才是长期价格走高的根本逻辑。
再说一个容易被忽视的角度,这次美国大规模囤铜,客观上做了一件事,就是把全球铜的定价权往COMEX市场这边拉。
当70%的可见库存都堆在美国仓库里,LME在伦敦的传统定价地位就会被稀释。
COMEX和LME之间的价差,已经变成市场判断美国下一步关税动作的实时情绪指标。
大宗商品的定价权历来是大国博弈的无声战场。这一轮不管铜价最终怎么走,美国都在通过这场囤货运动试图重塑铜市场的话语权结构。
我见过不少囤东西的人,有的是真需要,囤了能用上。有的是怕涨价,囤了心里踏实。
但有一种囤法最要命:看别人抢,自己也跟着抢,抢到手了才发现,自己根本用不了。
美国这波铜,就有点像这种。
你囤的是铜锭,是原料。原料要变成产品,得有工厂、有技术、有工人、有产业链。
这些东西不是一天两天能建起来的。美国制造业空心化这么多年,不是靠往仓库里塞点铜就能补回来的。
库存终究只是库存,不是产能,不是技术,也不是供应链。囤铜能撑过关税窗口期,撑不过真正的产业升级周期。
仓库里的铜迟早要流回市场。那个时候,反手就是一场价格的反向冲击。搬起石头砸自己脚这件事,往往不是在搬石头的那一刻被发现的,而是在石头落地之后。