部分中小银行上调存款利率,储户别急着把资金长期锁死
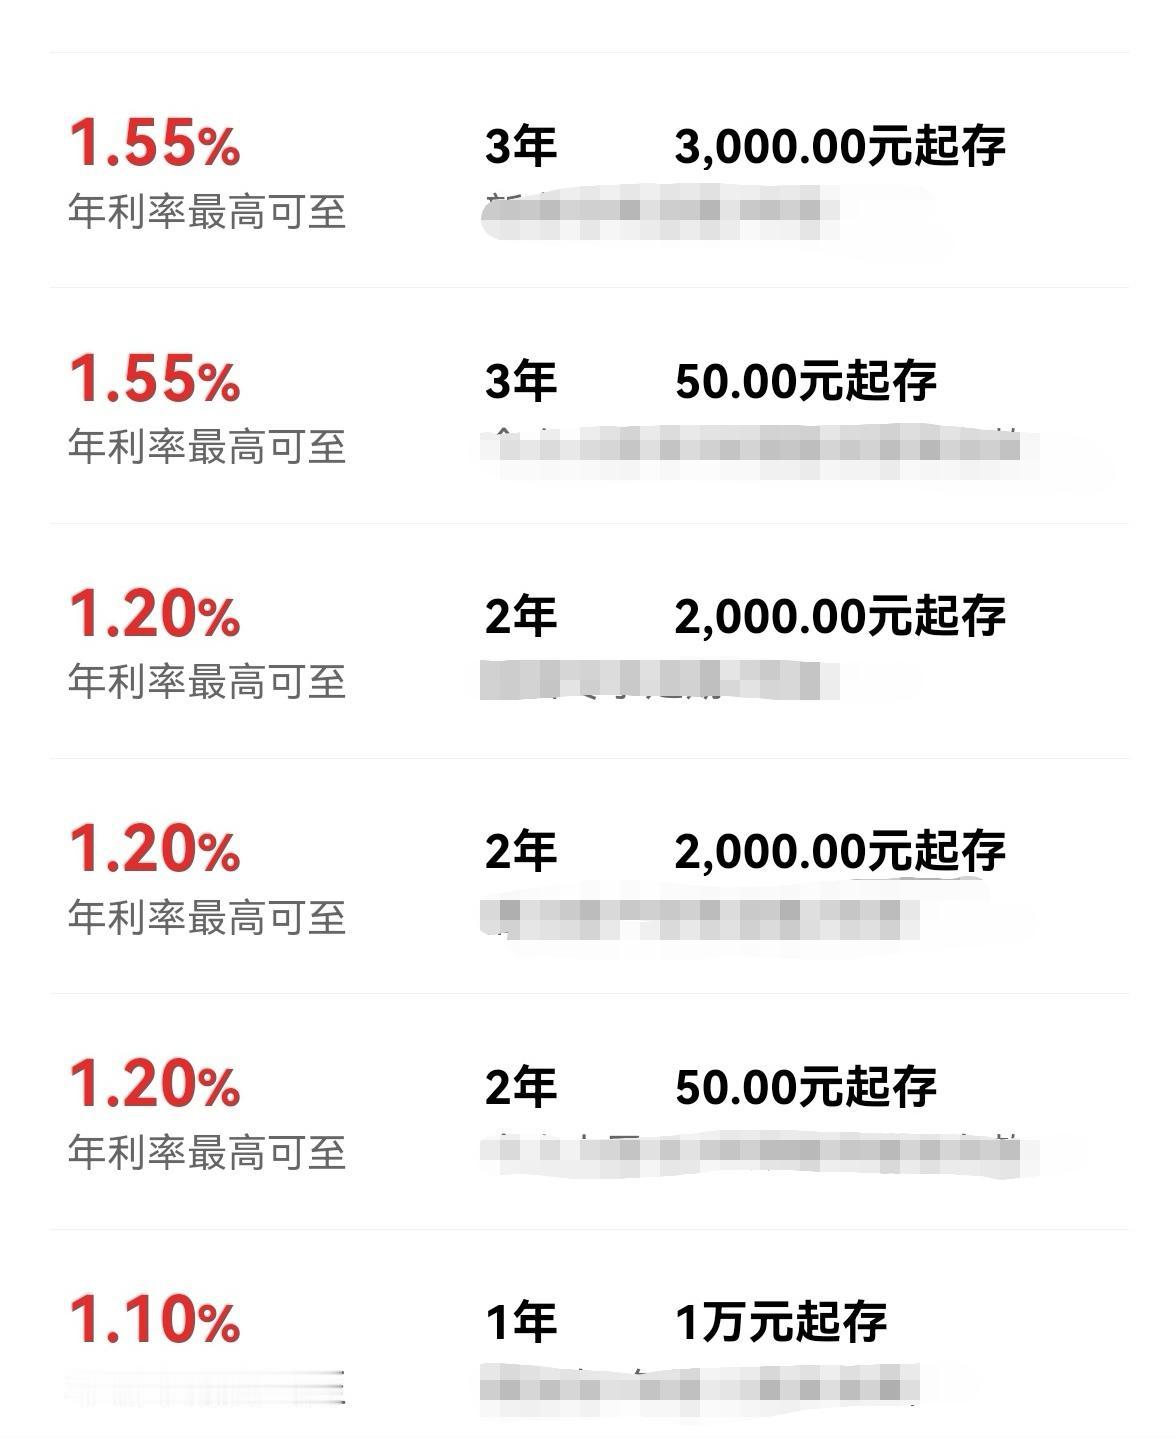
最近,部分农商行、村镇银行和民营银行悄悄上调了定期存款和大额存单利率。消息一出,不少储户兴奋起来,觉得降息周期终于结束,准备把钱全部转去存长期存款。可仔细看,调整利率的只是部分中小银行,国有六大行利率依旧在低位。整体降息大方向没有反转,局部上浮更像银行阶段性揽储,不是利率拐点。看起来是利率回暖,实际可能只是短期动作。把全部积蓄锁进长期存款,究竟是抓住机会,还是踩进流动性陷阱?
中小银行上调利率,原因并不复杂。年初揽储压力较大,考核任务重;这类银行网点少、品牌影响力弱,只能依靠略高的利息吸引存款。国有大行存款来源充足,自然不会跟随上调。局部利率上浮和宏观利率大趋势是两回事。就像商场限时促销,个别商品调价揽客,不代表全商场涨价。储户如果只盯着利率数字,容易忽略背后的限制条件:起存金额、存款期限、提前支取计息规则,都有可能让账面高息无法兑现。
根据《存款保险条例》规定,单家银行存款本息保障上限为 50 万元。超出该限额的部分,如果银行出现经营风险,存款保险不保证全额赔付。所以,追逐高息之前,先了解银行资质,做好资金分散配置。把全部资金存在同一家中小银行,利息只多一点点,风险却高度集中。安全和流动性,永远比高息重要。要预留足够应急资金,不要为了多拿利息,把随时可能要用的资金长期锁死。
更稳妥的做法是分层配置资金:日常要用的钱放在活期或货币基金,随取随用;三到六个月开销的应急金,存放短期定存或通知存款;长期不用的资金,再考虑大额存单或定期存款,但不要全部集中在同一家银行、同一存期。采用阶梯存款法,可以兼顾收益与资金灵活性。当出现利率局部上浮时,先判断是短期揽储还是趋势反转。如果只是短期揽储,跟风锁定长期存款,反而可能错过后续更合适的选择。
后续如果更多中小银行跟进上调利率,储户更要保持冷静。高息背后往往有原因,可能是存款缺口较大,也可能是经营承压。利息只多拿少许,本金安全性和资金流动性却受到影响,这笔账要算清楚。存款比拼的不是谁利息更高,而是谁规划更长远。局部利率反弹未来还可能出现,但整体利率大方向并未改变。真正该关注的,不是某家银行临时上调的几个基点,而是自己的资金能否随时支取、存放安全、安排稳妥。