中国手握全球七成稀土产量,一台"不用稀土"的电机正在悄悄拆这张王牌
稀土永磁材料,大概是中国在全球产业链里少有的、真正握着主动权的牌。
钕铁硼永磁材料因为高矫顽力、高磁能积,是新能源汽车驱动电机、风力发电、节能电机的核心部件。全球稀土产量里,中国占比接近70%,储量占全球近一半,而且是唯一一个从矿产开采、冶炼分离、材料深加工到终端应用全产业链自主可控的国家。
稀土出口管制一旦收紧,冲击立竿见影。今年上半年,铃木因稀土短缺一度暂停小型车"Swift"的生产,日本经济学家测算,如果中国对稀土实施全面出口限制且持续一年,日本经济损失可能高达约2.6万亿日元。
这张牌的杀伤力,恰恰也是它最大的隐患——因为稀缺和垄断带来的高成本、高供应链风险,正在成为全世界绕开中国的最大动力。
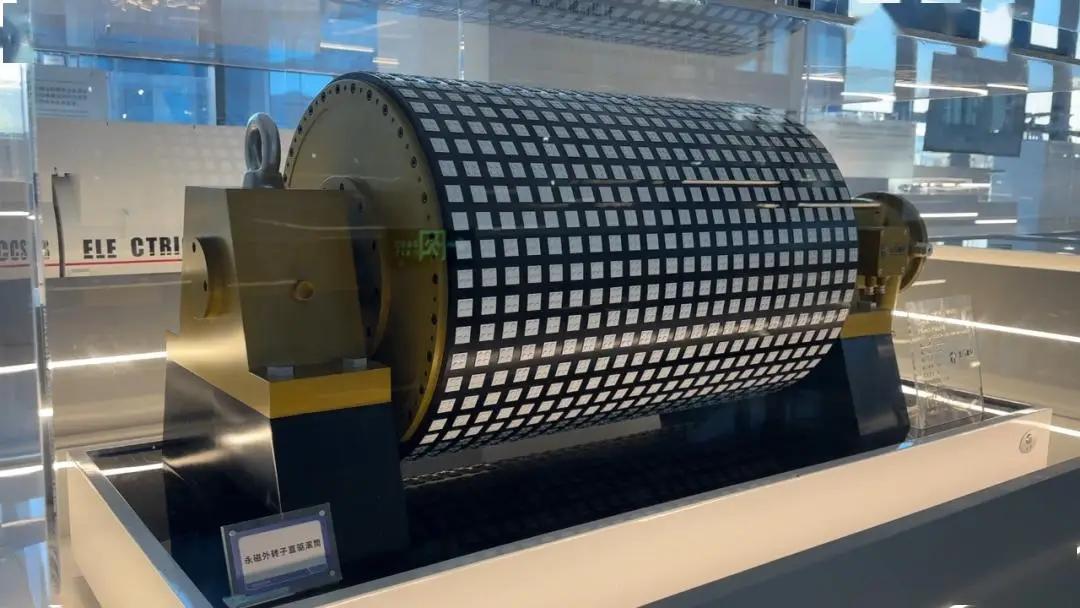
替代路线目前主要有两条。一条是彻底不用永磁体,改用同步磁阻电机、外励同步电机这类不依赖稀土磁体的设计。另一条是保留永磁体结构,但用轻稀土甚至碳基材料替换掉最贵、最稀缺的重稀土镝、铽。两条路子的共同目标只有一个:把中国手里这张牌的含金量降下来。
2025到2026年,这两条替代路线密集迎来工程节点。
日立与本田合资的安斯泰莫开发出,用铁替代稀土钕的新型电机磁石,通过特殊结构实现了同样的高输出性能,力争2030年左右投入实用;采埃孚开发的I2SM电机同样不依赖稀土,已经表示随时可以为新车型量产,分析师认为几年内就可能被用于电动汽车。
轻稀土替代路线上,日本大同特殊钢从2010年那次稀土警钟之后就开始攻关,如今已经研制出完全不含重稀土、性能与标准永磁体相当的轻稀土磁铁。
就连特斯拉也在投资者大会上宣称,下一代永磁电机技术将完全不使用稀土材料且不损失能效——尽管这更像是一个方向性宣言,而非已经落地的产品。日本京都大学团队则在《自然》上发表了不依赖稀土、以石墨烯纳米带为原料的碳基磁体,试图从材料底层绕开稀土。
把这些摞在一起看,2025到2026年是稀土替代技术从"实验室论文"跳到"车企敢公开承诺量产时间表"的关键转折点。
碳基磁体原料丰富、重量轻,但磁力相对较弱,无法替代稀土永磁材料在高性能场合的地位,而且容易与氧气或水分反应劣化,稳定性和寿命都是短板;同步磁阻电机、外励同步电机虽然能绕开稀土,但普遍要在功率密度或制造复杂度上做出让步。
安斯泰莫、大同特殊钢这些方案大多锁定2030年左右才敢谈"实用化",距离真正上车替代还有明显的时间差,现阶段更多是车企手里的"备份方案",而不是主力选项。
中国科学院物理研究所团队正在用机器学习方法优化钕铁硼材料配方,试图用储量丰富、价格低廉的镧、铈等高丰度稀土,替代掉最贵最稀缺的镝、铽这些重稀土,既保住性能又降低对稀缺资源的依赖——这相当于中国在自己的优势赛道上,同步做着一场"降本自救"。
三座山怎么翻,决定了稀土这张牌未来还能捏多久。
一个常见的说法是"稀土是中国永远的杀手锏",但这个判断可能低估了替代技术成熟后的反噬速度。
资源垄断型优势天然比技术专利型优势更脆弱。
硫化物电池、钙钛矿光伏那种优势,靠的是专利壁垒和先发的工艺know-how,竞争对手要么花钱买授权、要么投入巨大研发成本才能绕开;而稀土的优势本质上是"地质资源+全产业链配套",一旦替代材料的性能追上门槛、成本降到可接受区间,这张牌的杠杆效应会断崖式下降,不像专利壁垒那样能靠法律手段延续护城河。
日本官员和外交官已经在紧急寻求与中方沟通、加快稀土磁铁出口审批,这本身就说明限制手段正在倒逼对手加速替代,而不是让对手长期忍受依赖。
"稀土出口管制"这张牌用得越频繁,替代技术成熟的时间表就会被压缩得越短。这不是简单的技术竞赛,而是一场"管制力度"和"替代速度"之间的赛跑——管制越严,车企和电机厂商投入替代研发的紧迫感就越强,资金和人才涌入的速度也越快。
这和固态电池里"专利卡脖子倒逼中国另辟蹊径搞直绕式工艺"是同一种逻辑,只是这次角色互换了过来。
安斯泰莫的无稀土电机、采埃孚I2SM的量产就绪、大同特殊钢的轻稀土磁体,2025到2026年这几件事给出的信号是"替代路径已经跑通,规模化和成本仍是悬念"。
剩下的事,要看中国能不能靠高丰度稀土配方和全产业链效率,把这张牌的性价比优势守住的时间,拖得比对手完成替代所需的时间更长。
主要信源:
新浪财经——碳基磁体研究新进展 无法替代稀土永磁
中国科学院物理研究所——稀土永磁材料的高性价比AI设计与开发