固态电池拼到最后,拼的不是电解质,而是一块"越薄越危险"的负极
固态电池这两年最火的话题都在电解质上——氧化物、聚合物、硫化物,三条路线吵得不可开交。
但业内很少提的一个事实是:电解质选对了,负极选错了,整块电池照样白搭。
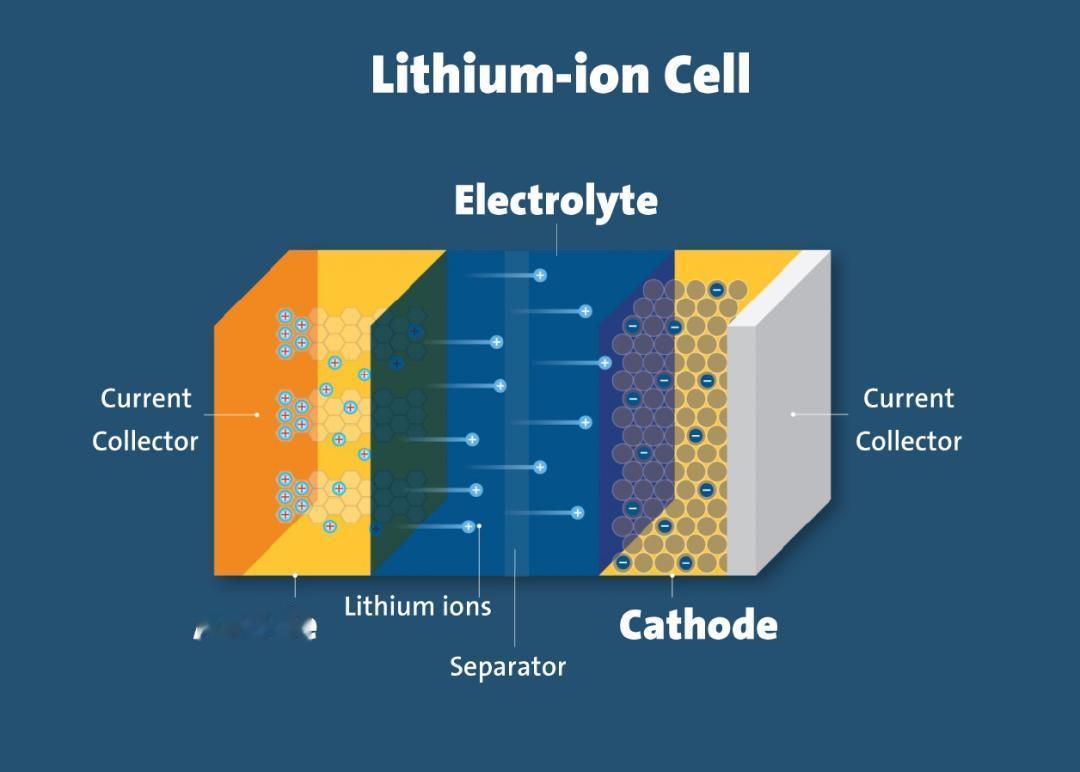
固态电池负极材料的发展路径很明确,沿着"石墨→硅基负极→金属锂负极"演进。
石墨是液态电池时代的绝对主流,技术成熟、成本低,但理论比容量只有372mAh/g,早就摸到了天花板,硅基负极理论比容量能到4200mAh/g,是石墨的十倍以上,是当前产业化的焦点,金属锂负极比容量更是高达3860mAh/g,还是唯一能真正撑起500Wh/kg以上能量密度的选项,被视为固态电池的"终极负极"。
除此之外,还有一条更激进的路子——无负极设计,干脆不预先放负极材料,靠首次充电时锂直接沉积在集流体上,理论上能把能量密度和成本都做到极致。
问题是,负极比容量越高,往往意味着风险越大。
硅基负极充放电时体积膨胀能达到300%,反复涨缩会撑裂电极结构,金属锂负极更麻烦,充放电过程中锂离子不均匀沉积容易长出锂枝晶,一旦刺穿电解质层直接短路,这也是液态电池时代锂金属负极迟迟不敢大规模商用的核心原因,无负极设计则把这个风险放大到极致——没有负极材料托底,锂沉积的均匀性要求比金属锂负极还要苛刻。
2026年,这条负极演进路线第一次有了大规模产业验证的迹象。
贝特瑞已经构建起覆盖高镍正极、硅负极、锂金属负极、固态电解质的完整产品体系,是国内少数把负极和电解质两条线同步打通的企业,比亚迪的固态电池方案直接采用"高镍三元+硅基负极+硫化物复合电解质"组合,自研的纳米钝化膜技术把界面阻抗降低了90%,一定程度上解决了固态电池"充不进、放不出、循环差"的行业老大难问题。
中科院物理所团队则针对金属锂负极稳定性不足和固-固界面接触这两个关键难题,通过拓扑强化负极和动态自适应界面技术拿出了突破。
产业规模上,2024年中国负极材料产量达200万吨,同比增长超过21%,预计2026年将冲到288万吨。贝特瑞、璞泰来在硅基到金属锂负极的产业化布局上走在前列,天齐锂业则依托上游锂资源优势专注金属锂负极的远期储备。
把这些摞在一起看,2026年是负极材料从"电解质的配角"变成"决定电池能不能真正装车"这道关键考题的一年。
体积涨缩带来的不仅是结构损伤,还会在固态电解质界面处不断产生新的应力,把好不容易做好的固-固接触重新撑松,这和硫化物电解质自己面临的界面难题是同一个物理根源,负极和电解质其实互相绑定、互相拖累。
金属锂负极的循环稳定性至今没有彻底解决,固-固界面接触差、电解质高压稳定性不足、正负极副反应严重,是清华大学团队在最新研究里明确点出的三大瓶颈。
第三座山是无负极设计的均匀沉积难题。这条路线理论上最诱人,但对电解质、集流体、首次充放电工艺的协同要求极高,目前仍停留在材料端的前瞻性研发阶段,离真正批量上车还有明显距离。
三座山怎么翻,决定了固态电池最终能不能把纸面上的500Wh/kg,变成车主真正能用的续航数字。
一个常被简化的说法是"固态电池2027年装车、2030年替代液态",但这个判断往往漏掉了负极这条隐藏的暗线。
电解质路线的胜负,某种程度上取决于负极愿不愿意配合。硫化物电解质室温电导率再漂亮,如果只能匹配石墨这种低比容量负极,整块电池的能量密度优势就发挥不出来,反过来,金属锂负极的高比容量,也必须靠电解质的高机械强度和高稳定性去兜底。
这不是电解质和负极各自优化就能解决的问题,而是一道系统工程题,谁先攻克负极和电解质的界面适配,谁才能真正把参数优势兑现成产品优势——这和硫化物电解质本身面对的"专利卡脖子"是不同性质的坎,但同样是决定最终胜负的隐藏变量。
"负极技术成熟"不等于"负极能大规模量产上车"。现实的产业化节奏很可能是分层推进:2026年硅基负极率先在半固态电池上批量供货,奇瑞、宁德时代等企业的全固态电池目前普遍还是"高镍三元+硅基负极"的组合方案,金属锂负极和无负极设计这两条更激进的路线。
大概率要等到2027年以后,伴随硫化物电解质产线和界面工艺同步成熟,才会真正进入车规级验证阶段。换句话说,固态电池商业化不是一次性跳跃,而是负极和电解质两条线交替爬坡的过程。
贝特瑞的四线布局、比亚迪的界面阻抗突破、中科院物理所的拓扑强化负极、288万吨的产量预测,2026年这几件事给出的信号是"负极演进路径已经清晰,但和电解质的协同仍是悬念"。
剩下的事,要看谁能先把负极和电解质这两块拼图严丝合缝地拼在一起,而不是各自在实验室里刷新参数纪录
主要信源:
钛媒体——固态电池产业化提速,2026年成半固态电池量产元年
新浪新闻——固态电池2026年量产元年