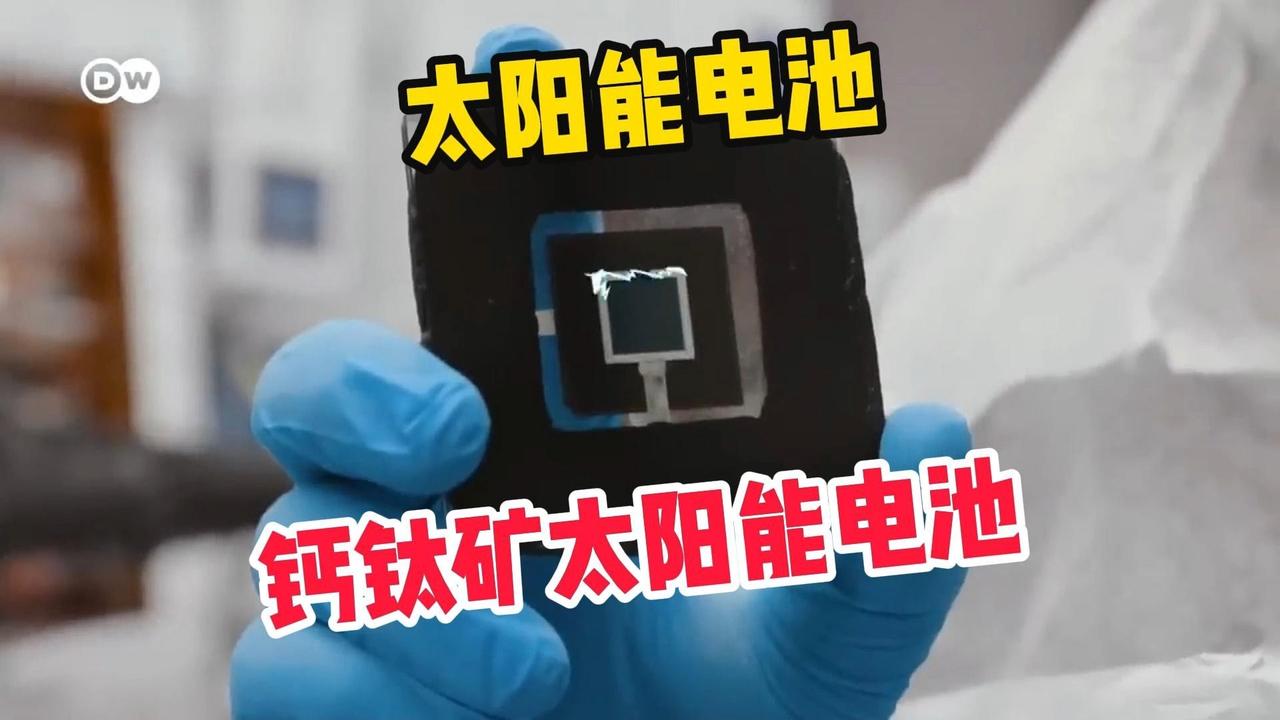
钙钛矿光伏有多重要?我们是在见证一场能源革命,还是在围观一场效率竞赛的自我狂欢?
光伏行业卷了快二十年效率,晶硅这条主线已经快摸到物理天花板。
晶体硅的带隙决定了它的理论转换效率极限在29%左右,PERC电池量产效率已经卡在24.2%,TOPCon做到26.5%,HJT做到26.2%,都是在天花板下做小数点后的挣扎。
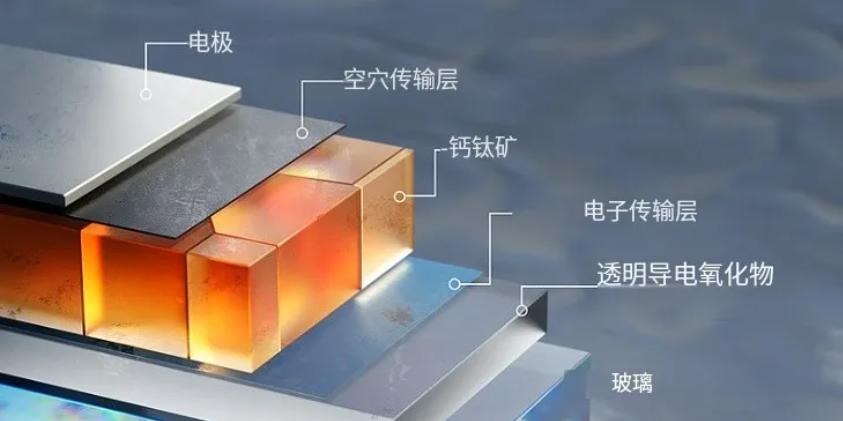
钙钛矿不一样。它的带隙可调,能和晶硅做成"叠层"电池,让两种材料分别吸收不同波段的太阳光,理论效率能冲到35%以上。
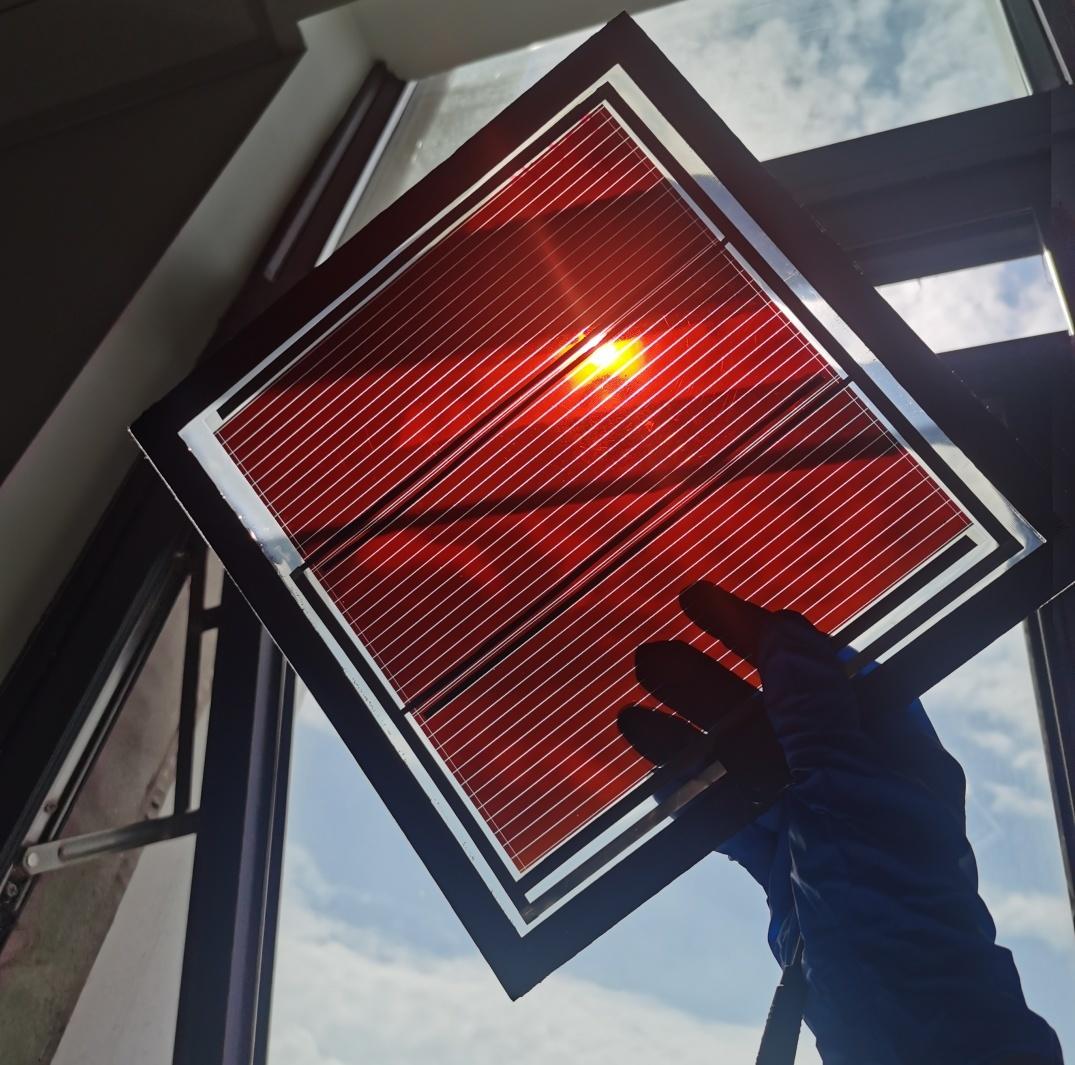
今年6月,隆基绿能商业化M6尺寸晶硅-钙钛矿叠层电池转换效率做到30.1%,协鑫光电的大面积叠层组件更是首次冲破30%的门槛。这是光伏行业第一次真正看到"叠层"把效率天花板整体抬高一截,而不是在同一条曲线上继续挤牙膏。
行业里流传的时间表是:2025年叠层组件产能陆续放量,2026年实现大规模制造,2027年产能全面爆发,用十年时间走完晶硅电池五十年的技术演进之路。
但纸面归纸面,钙钛矿从实验室走到产线,才是真正的关卡。2026年像是这条路线从"效率竞赛"转进"量产验证"的拐点年。
协鑫集成在昆山建成全球首个GW级钙钛矿-单晶硅叠层电池产线,2025年6月投产,2026年3月实现小批量量产,量产效率稳定在28%以上,单瓦成本做到1.2元,规划四季度产能提升至5GW。
中科院上海硅酸盐所今年2月在《科学》发表关键突破,通过界面修饰技术给钙钛矿层加了一道缓冲层,让叠层电池寿命首次突破5000小时,衰减率控制在8.7%——这是产业化必须迈过的门槛,因为行业标准要求25年寿命、年衰减率低于0.8%。
华东理工大学团队随后用石墨烯增强钙钛矿材料,把工作寿命纪录刷新到3670小时。CPIA发布的2026年光伏技术发展报告显示,钙钛矿-单晶硅叠层电池量产效率已达28.3%,实验室效率突破33.31%,全面超过所有晶硅路线。
把这几件事摞在一起看,2026年是钙钛矿从"实验室纪录"跳到"GW级产线能稳定跑通"的关键年份。
但产线跑得动不动,还得看几道坎能不能迈过去。
第一道坎是大面积均匀性。实验室里厘米级的小面积电池效率能做得很高,但要铺到工业级的大面积基板上,涂布均匀度、致密度、有没有针孔,这些都直接决定良品率,狭缝涂布法虽然是当前主流工艺,但离晶硅产线的成熟度还有差距。
接着是稳定性和寿命。钙钛矿是离子材料,比晶硅更容易受潮降解,材料体系又比单一硅材料复杂得多,界面适配度天然更低。5000小时的寿命突破固然亮眼,但离25年、也就是超过20万小时的产业化要求,中间还有很长的路要走。
以及最后一道坎是含铅材料的环保争议。目前主流钙钛矿材料体系是甲脒铅碘体系,铅的回收和环保处理是绕不开的合规成本,这是晶硅电池完全不需要面对的问题。
三道坎怎么迈,决定了钙钛矿最终是"颠覆晶硅"还是"给晶硅打辅助"。
一个常被简化成结论的说法是"钙钛矿2027年产能大爆发、逐步替代晶硅",但这个判断同样漏了两个结构性细节。
核心专利并不在中国企业手里。牛津大学的衍生公司Oxford PV是全球钙钛矿/晶硅叠层技术的专利领跑者,早在2018到2020年就连续刷新叠层电池效率世界纪录,手握全球最强的钙钛矿基技术专利组合。
今年4月,天合光能才与牛津光伏签下独家专利许可协议,才拿到在中国内地研发、生产、销售相关产品的授权。这意味着即便中国企业在GW级产线量产速度上跑在前面,想真正把叠层技术做成自己的产品,仍然绕不开向海外专利方付费——这和硫化物固态电池里日本握着底层专利、中国企业只能绕道或购买的局面,是同一种结构。
"叠层电池量产成功"不等于"晶硅被踢出局"。钙钛矿真正的对手,可能不是晶硅本身,而是晶硅路线自己还在快速迭代的降本曲线。TOPCon、HJT这些成熟路线的成本已经被摊得极薄,产业链极其完整,而叠层电池要多一道钙钛矿镀膜工艺,设备投入和良率爬坡都是额外成本。
更现实的剧本是:钙钛矿会先在分布式发电、BIPV建筑光伏、太空光伏这类对效率和轻量化更敏感、成本容忍度更高的场景站稳脚跟,再随着GW级产线的良率爬升和成本下探,逐步切入地面电站这个晶硅的主战场。换句话说,钙钛矿短期内更像是晶硅的"高端补充",而不是它的"终结者"。
协鑫昆山产线跑通良率、上海硅酸盐所的界面修饰技术、天合光能拿下的专利授权,2026年这几件事给出的信号是"量产路径已经打通,专利和寿命仍是悬念"。
剩下的事,要看这些GW级产线真正稳定运行之后,钙钛矿的成本曲线能不能在专利费之外,依然比晶硅更有吸引力。
主要信源: 21经济网——光伏技术"卷"出新高度,叠层电池欲突围
科创板日报/证券时报——打破钙钛矿电池"短命魔咒"