标签: 贵州茅台
五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出
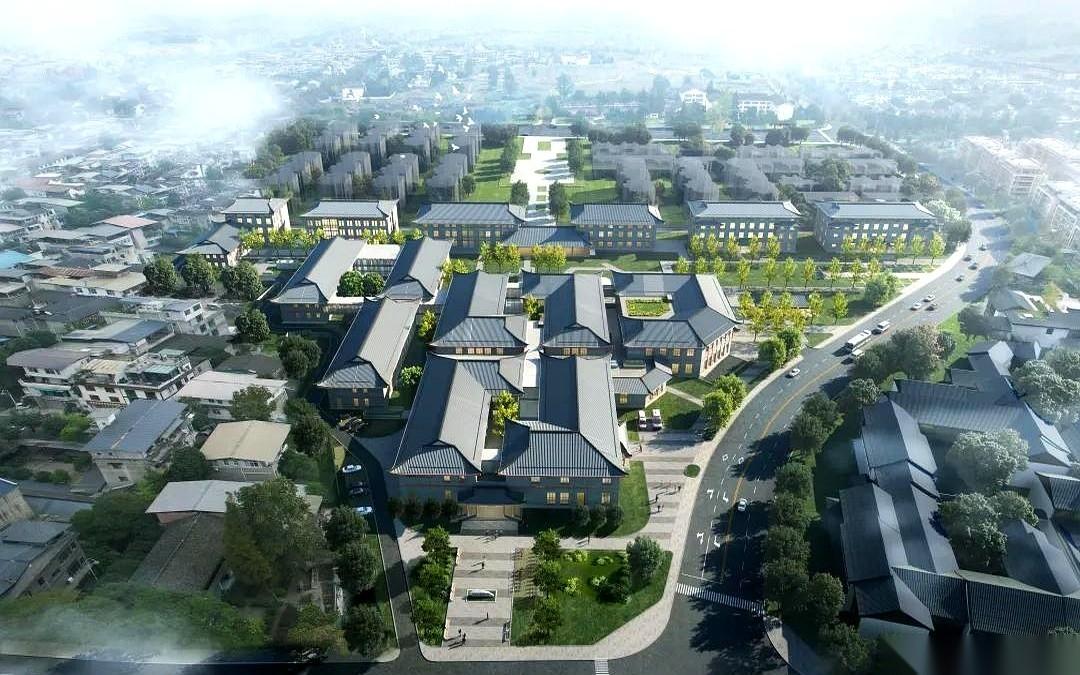
五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出来的跨界现场。一边是千亿市值的白酒大佬,一边是国内顶流的看病金字招牌,两边现在正式结成了对子。五粮液直接在青城山砸下53.8个亿,搞起了一个超大型康养中心。光是里头核心的那家医院,就投了快9个亿。大楼盖好,设备拉满,然后把华西医院的团队请过来,大权一交:你们来全面管理。另一头的茅台也不手软。将近20个亿建起的贵州茅台医院,直接委托给北大医院管理,还顺手拉来了同仁堂。他们甚至干脆把“文旅康养”提到了集团三大主业的位置上。画面反差极大:前一天,酒企的报表上还是成吨卖出去的高端白酒;转过天,这笔钱就变成了康养中心里一排排崭新的病床、一台台锃亮的精密仪器,以及慢病管理科室里穿梭的白大褂。手里攥着大把现金的酒企,看准了越来越庞大的养老和看病需求。顶级医院有技术,酒企有闲钱需要新出路,两方一拍即合。但是,卖酒来钱快,办医院可是个慢功夫。几十亿砸进这个高门槛的行业,想回本得熬上好些年。不仅要算经济账,还得保证医疗服务的质量不掉线。有人调侃,这套路绝了:年轻时买他家的酒,老了再去他家的医院调理。这到底是企业为了花掉手里现金下的一盘大棋,还是主打一个“前半生与后半生全包”的商业闭环?
茅台股价与酒价会跌到500吗?说茅台酒价和股价一定双跌到500,
茅台股价与酒价会跌到500吗?说茅台酒价和股价一定双跌到500,其实真不是什么危言耸听。到2025年底直接跌破1499现在市面上囤货的人加权持仓成本都在2079元,当前批价才1650元,每瓶亏400多还找不到接盘的黄牛。之前分析报告说股价要探800甚至更低,按现在这个库存踩踏、需求缩水的趋势,往500滑真的不是没可能。

贵州茅台商业模式、企业文化、合理价格〖注:个人思考不构成投资建议〗$
贵州茅台商业模式、企业文化、合理价格〖注:个人思考不构成投资建议〗$贵州茅台sh600519$


马云酒量不行,但是独爱茅台酒。很多人认为茅台酒太贵了,普通人喝不起。茅台酒本来就
马云酒量不行,但是独爱茅台酒。很多人认为茅台酒太贵了,普通人喝不起。茅台酒本来就不是给普通人喝的,马云是普通人吗?但斌也喜欢茅台酒,但斌是普通人吗?茅台酒对于马云、段永平、但斌、林园这些人来说,根本不是奢侈品。就像普通人喝矿泉水,一般人喝绿色的农夫山泉,条件好一点的喝百岁山。马云说的对,不喝茅台的,是因为没有喝过茅台,喝过茅台都喜欢茅台!
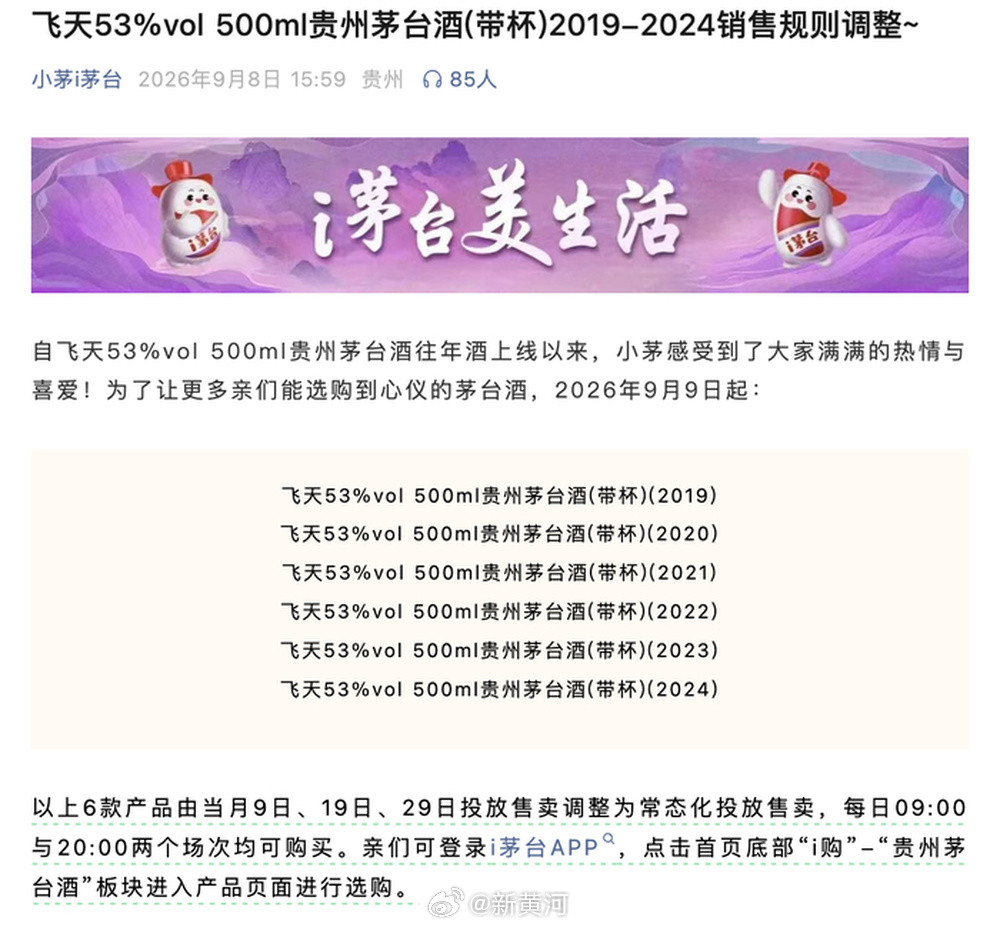
飞天茅台零售端又开始涨价了,所以说,白酒就是茅台与其他,不能否认。白酒跌到现
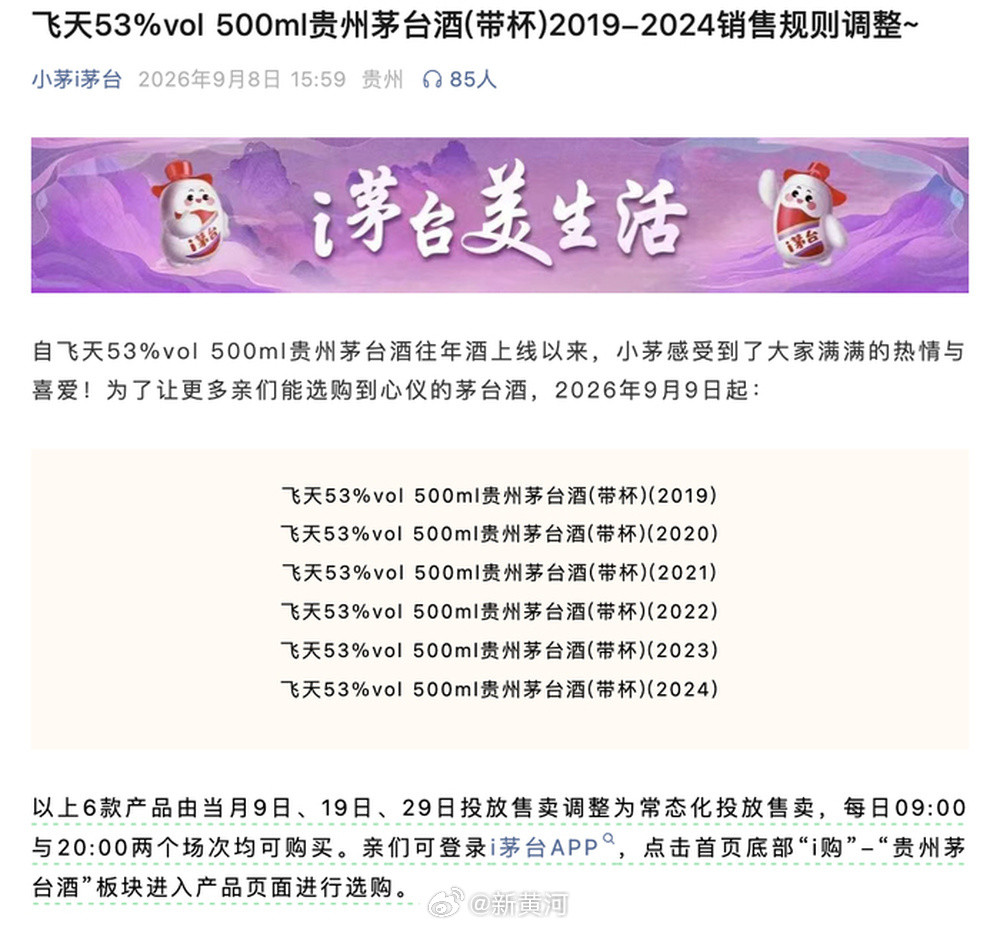
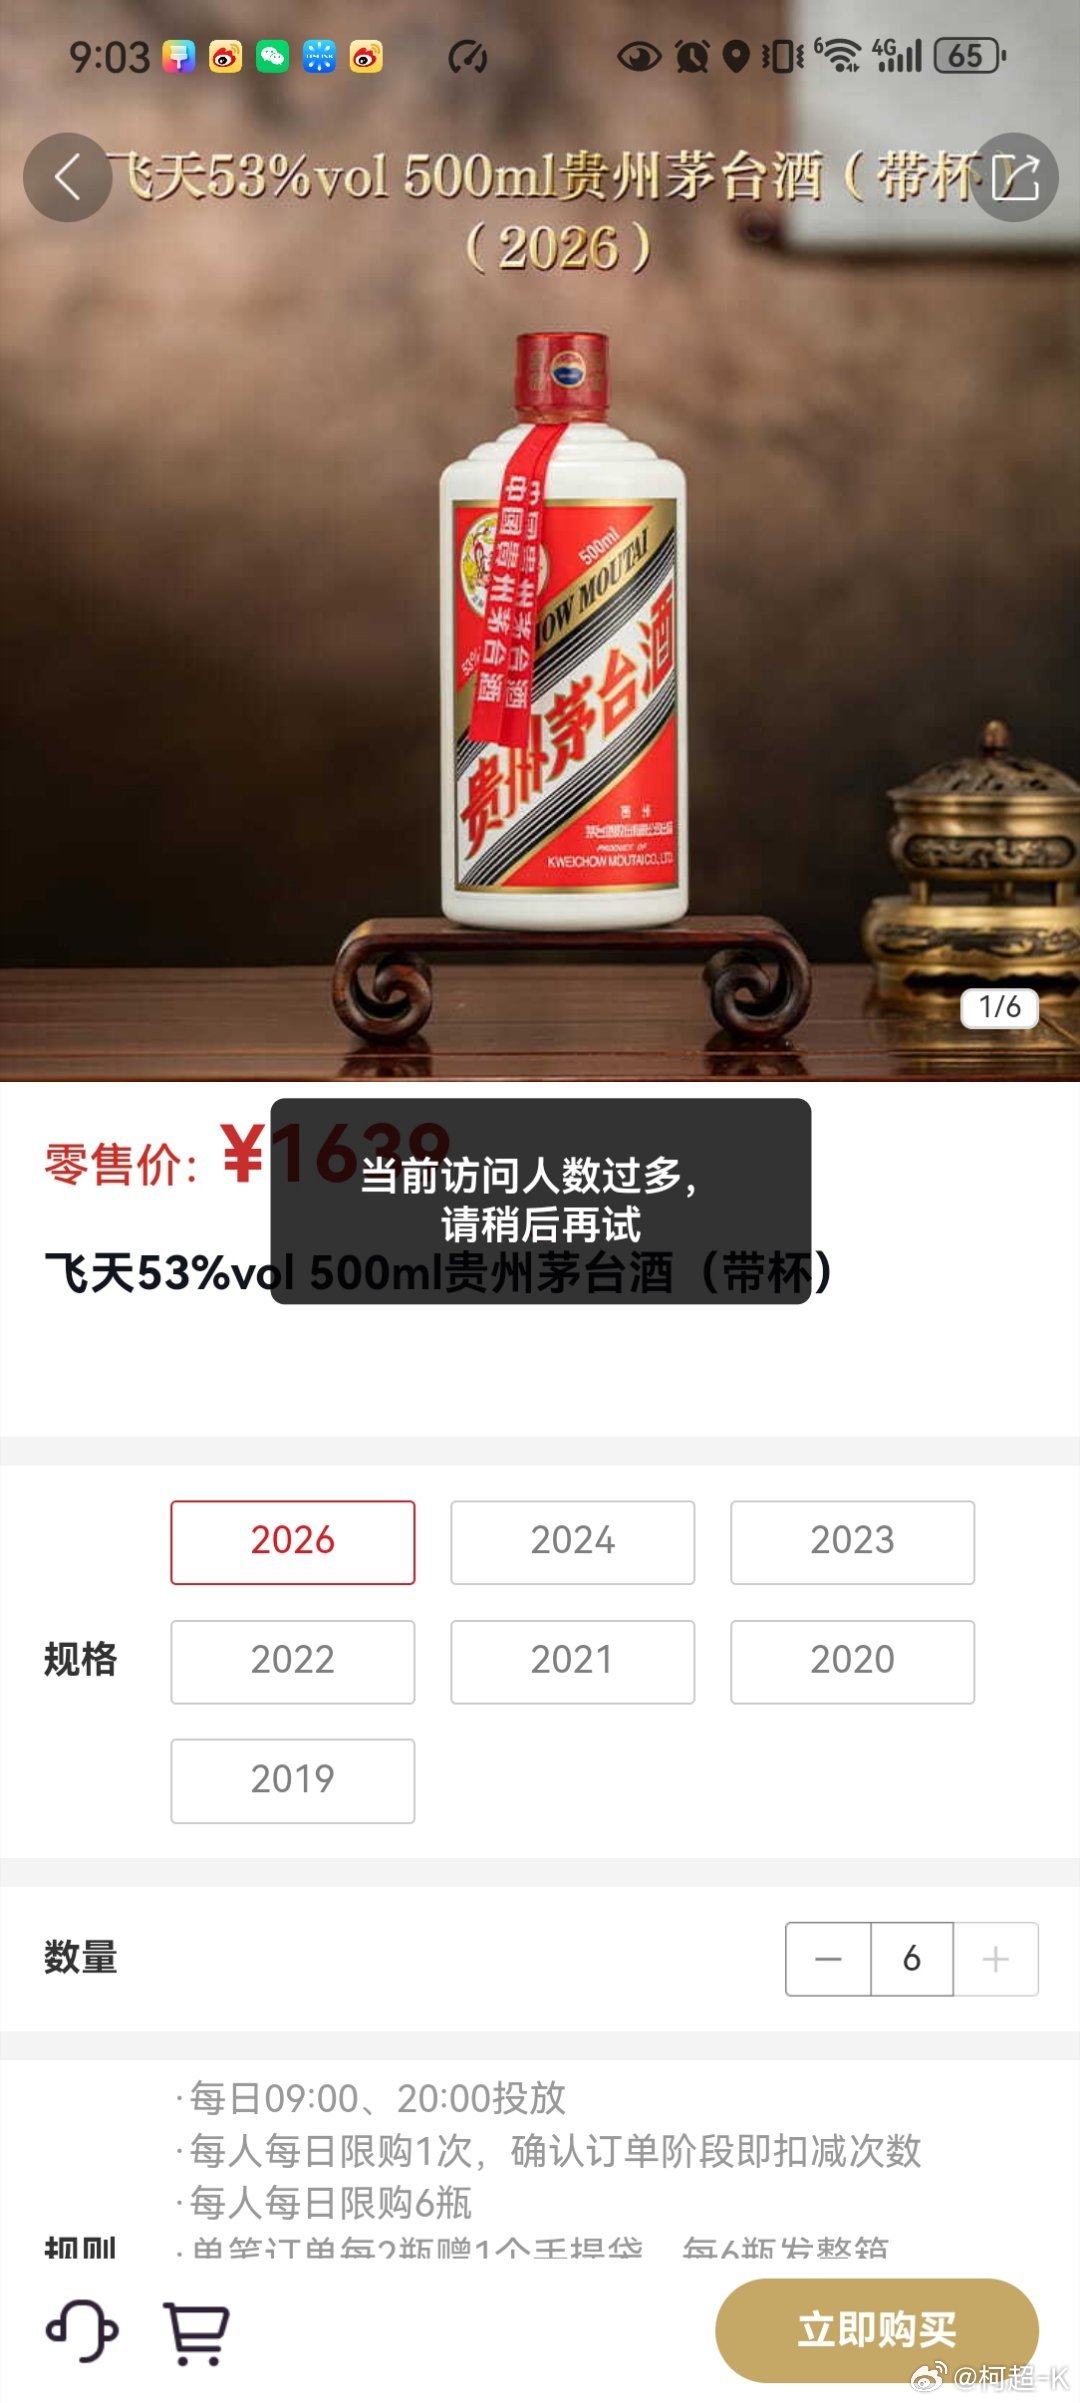
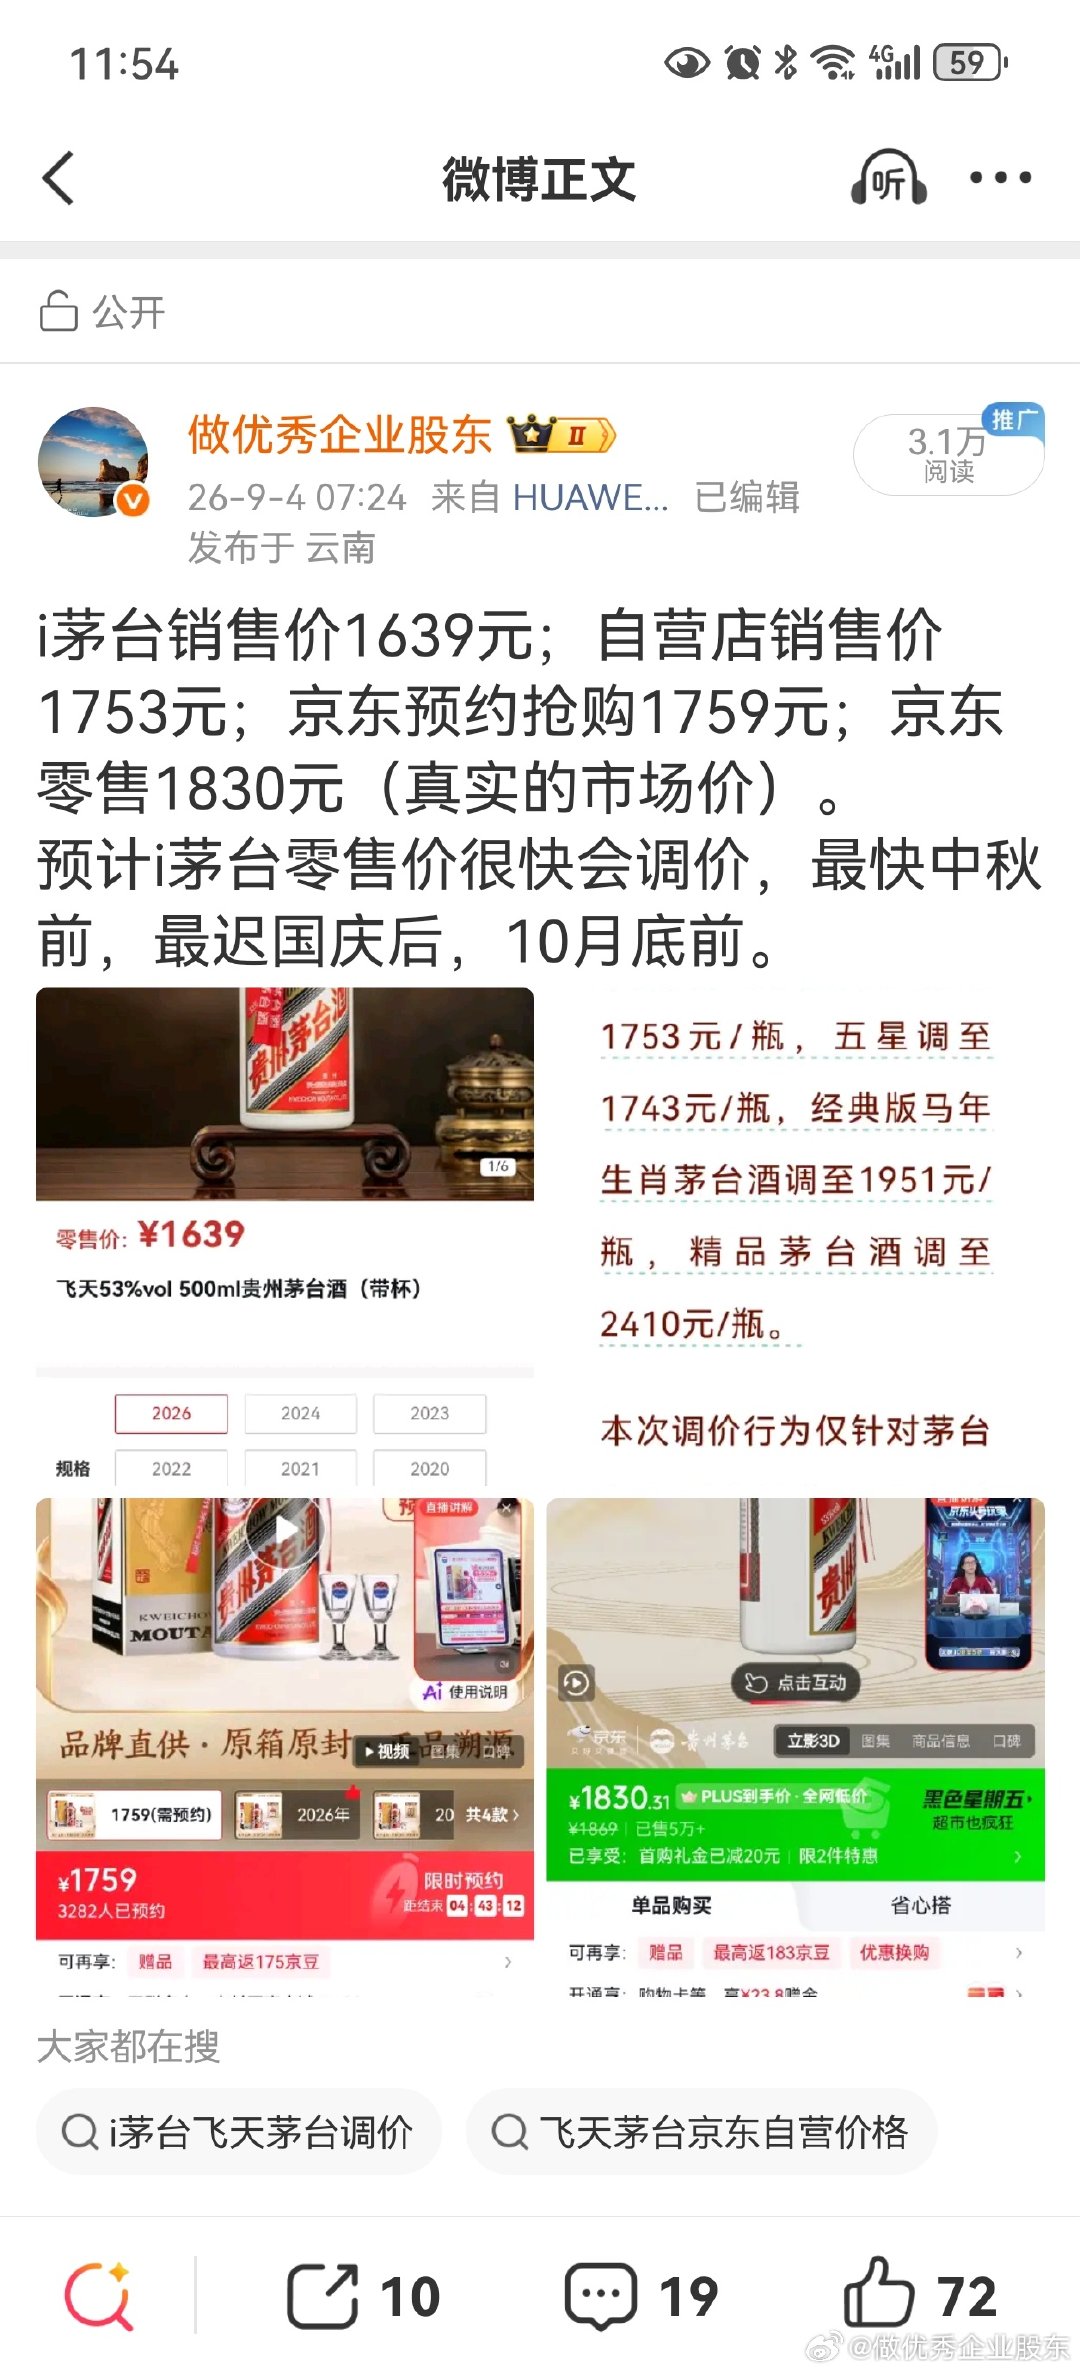
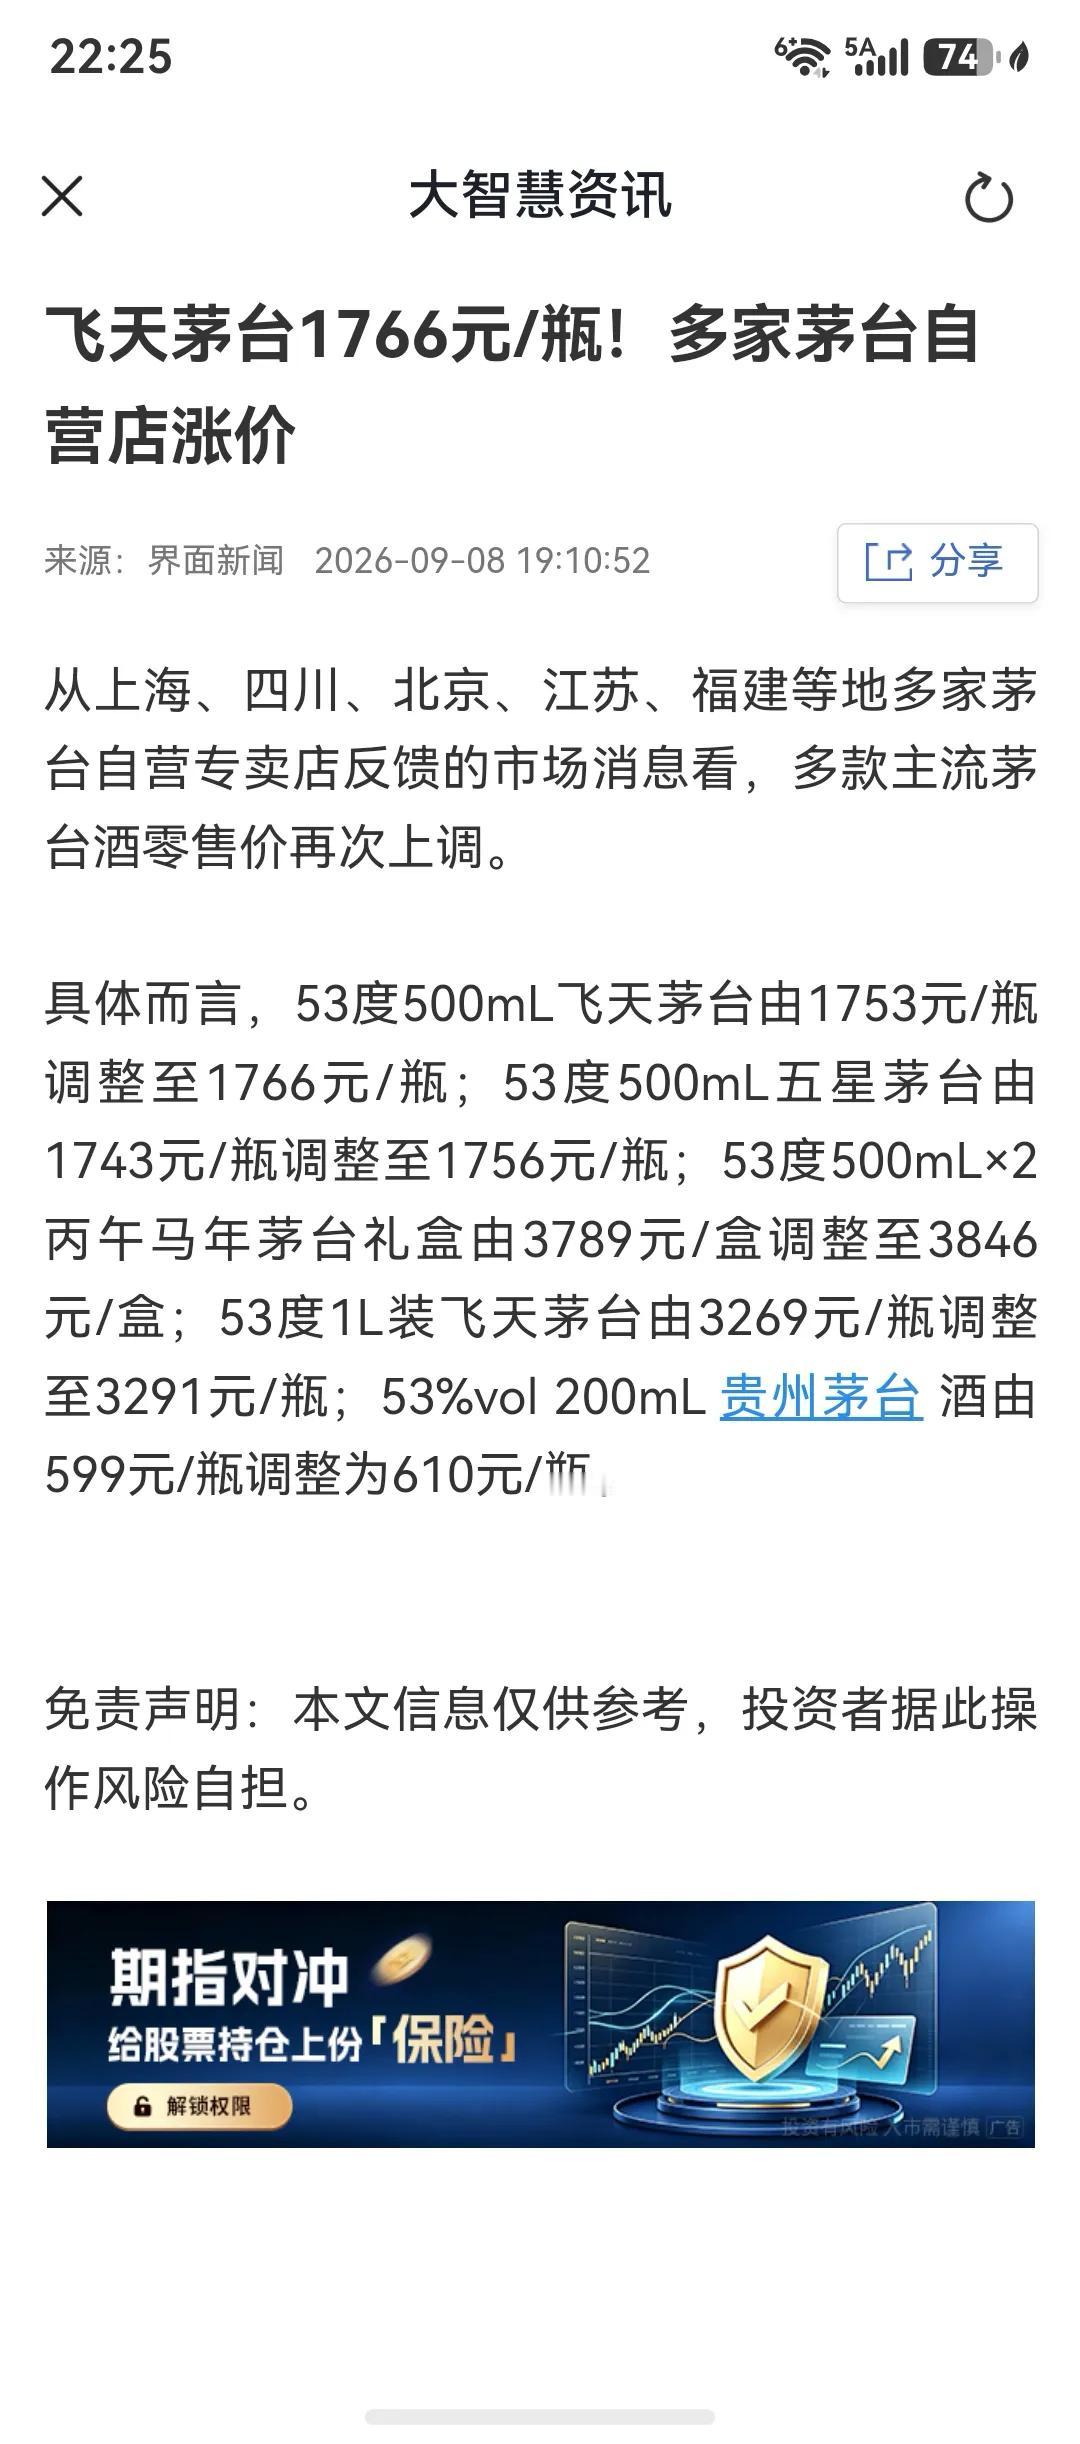
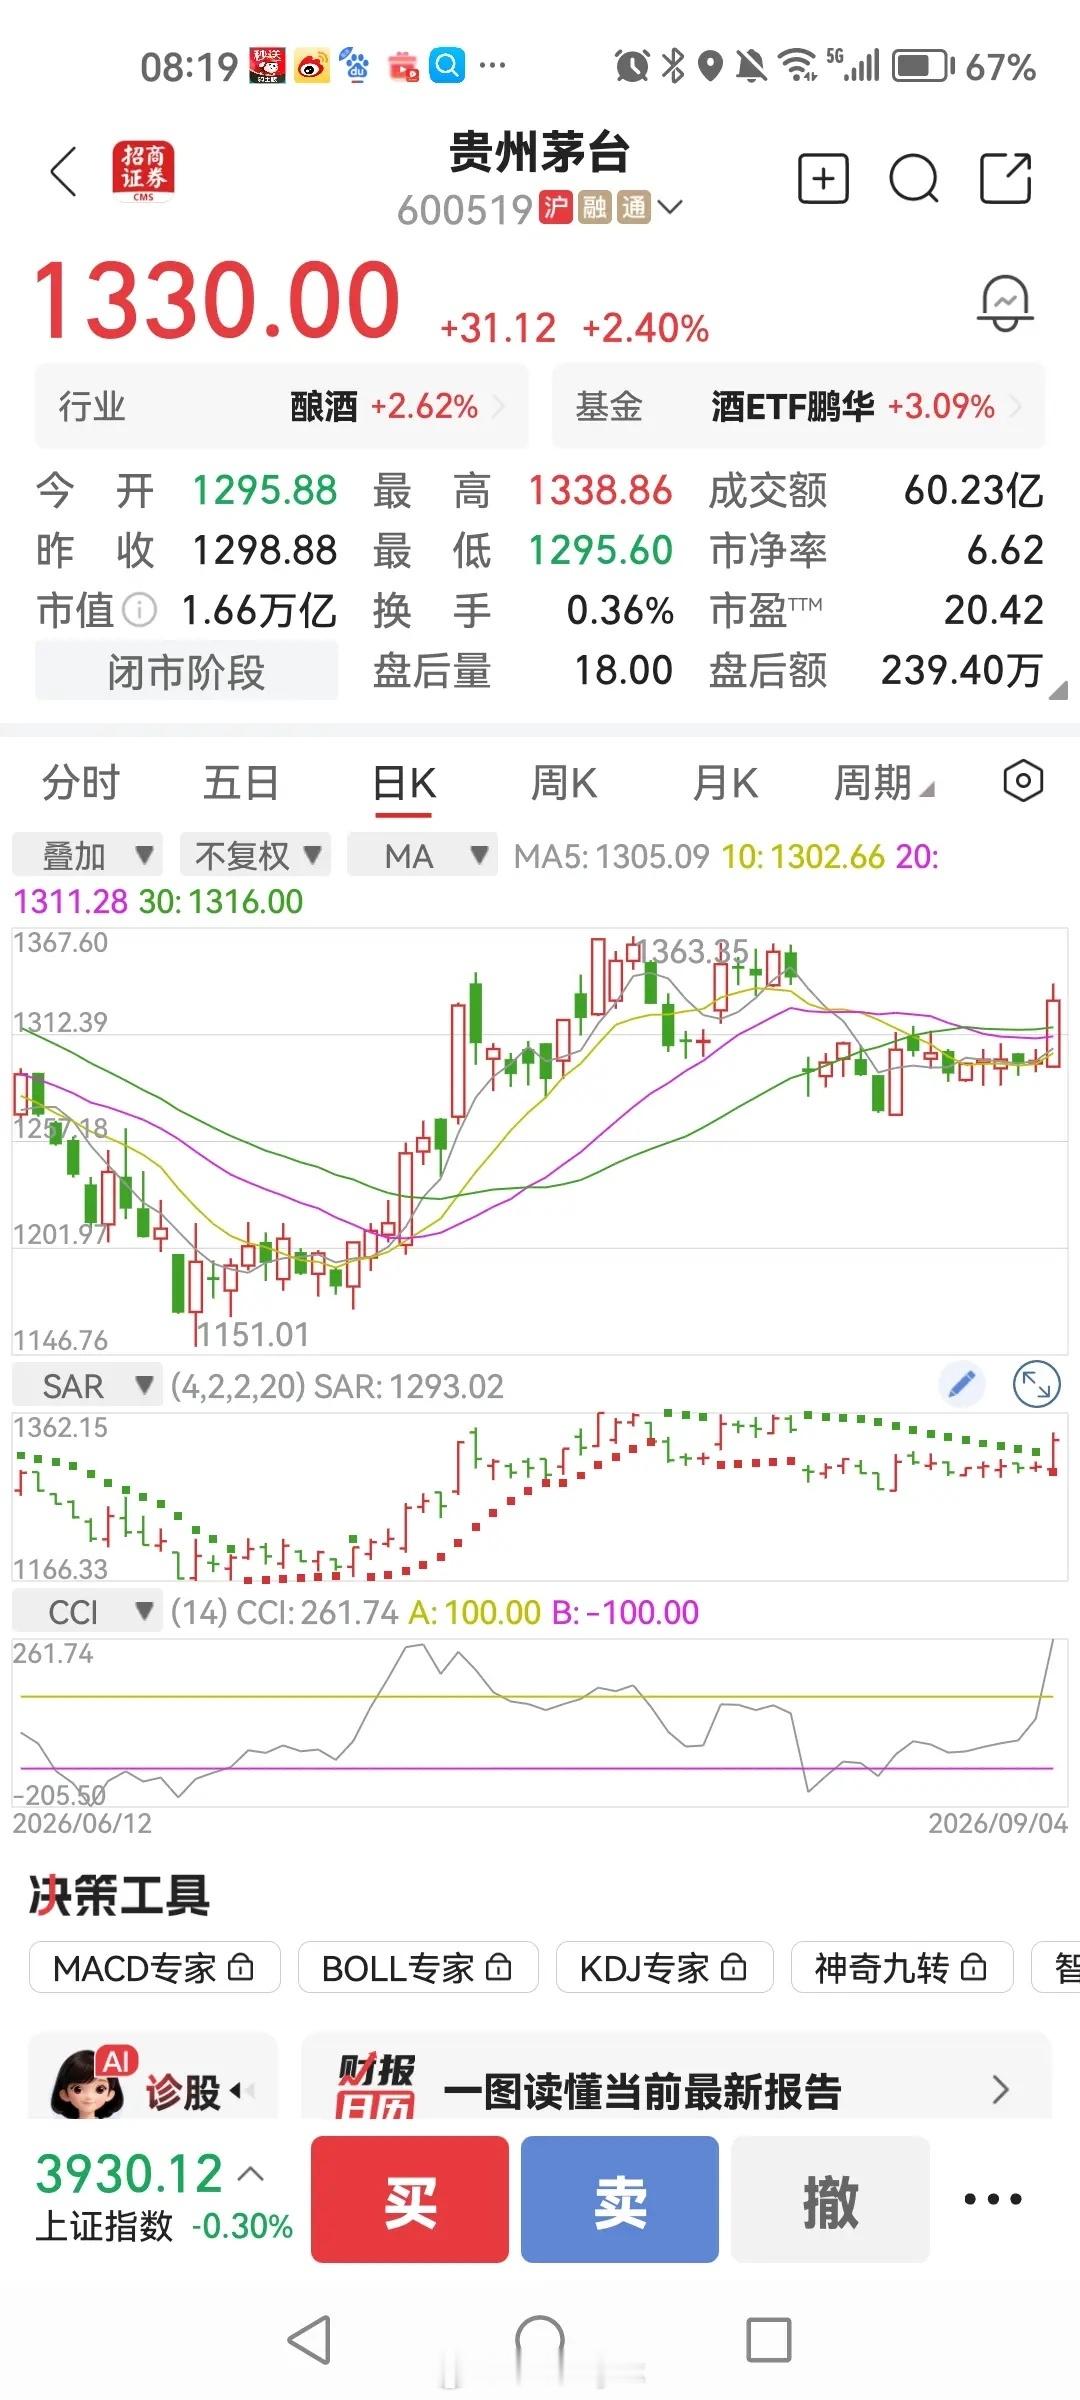
飞天茅台零售端又开始涨价了,所以说,白酒就是茅台与其他,不能否认。白酒跌到现在,这个价格,股息率很有吸引力,如果今年是白酒上市公司业绩的最低谷,即使往后多年,业绩不增或者微增,现在的白酒股买进拿着领分红都是个不错的选择。毕竟白酒行业不可能消亡,即使小登们都喝不动白酒了,中登也会喝,小登们步入中年也会喝的。我现在是真喝不了白酒了,二两就倒,确实很丢西北人的脸,最主要是喝醉之后第二天起来那个难受劲儿,想想都后怕。所以,现在与人聚餐,我就少喝几杯啤酒,不喝点没有那个气氛,喝点啤酒过得快,人到底轻松。不服老不行了,身体是自个儿,还是得因人而异。
为什么茅台酒好?马云曾经表示,他非常喜欢茅台酒,也喜欢喝茅台酒。有一种说法,马云
为什么茅台酒好?马云曾经表示,他非常喜欢茅台酒,也喜欢喝茅台酒。有一种说法,马云表示不相信,说是茅台镇22平方公里上空漂浮着一种特殊菌。马云有自己的解释,因为贵州地处偏远山区产粮食,粮食又运不出去,所以就用来酿酒,正好当地水土适合酿酱酒,水好粮食好酿酒工艺好,茅台酒自然就好!

贵州茅台商业模式、企业文化、合理价格〖注:个人思考不构成投资建议〗$
贵州茅台商业模式、企业文化、合理价格〖注:个人思考不构成投资建议〗$贵州茅台sh600519$
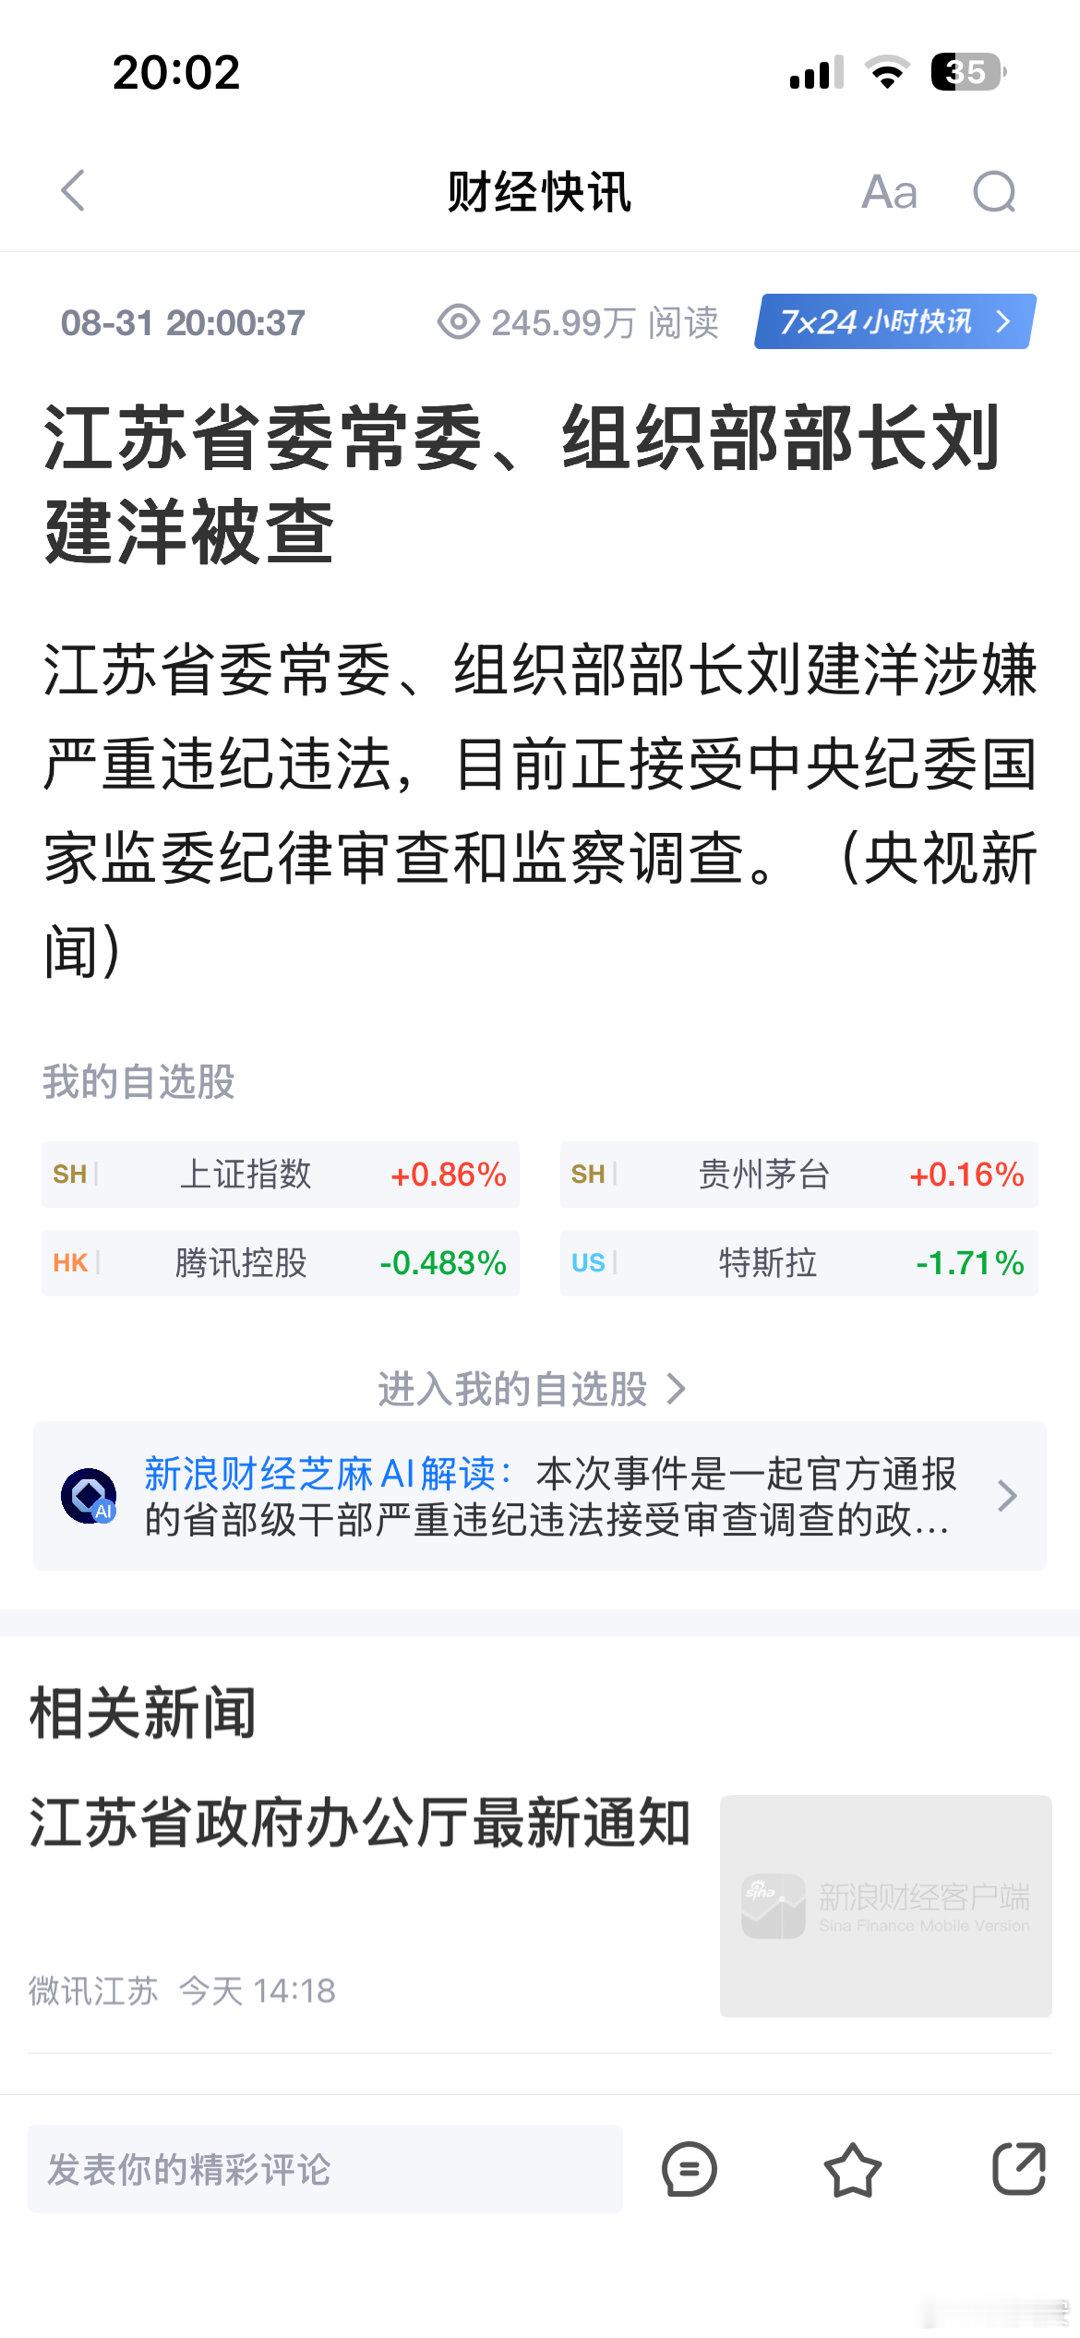
大概率不是在江苏期间出的问题。刘建洋涉嫌严重违纪违法刘建洋接受审查调查党风廉政建
大概率不是在江苏期间出的问题。刘建洋涉嫌严重违纪违法刘建洋接受审查调查党风廉政建设和反腐败反贪污反腐败透过财经看世界安在评
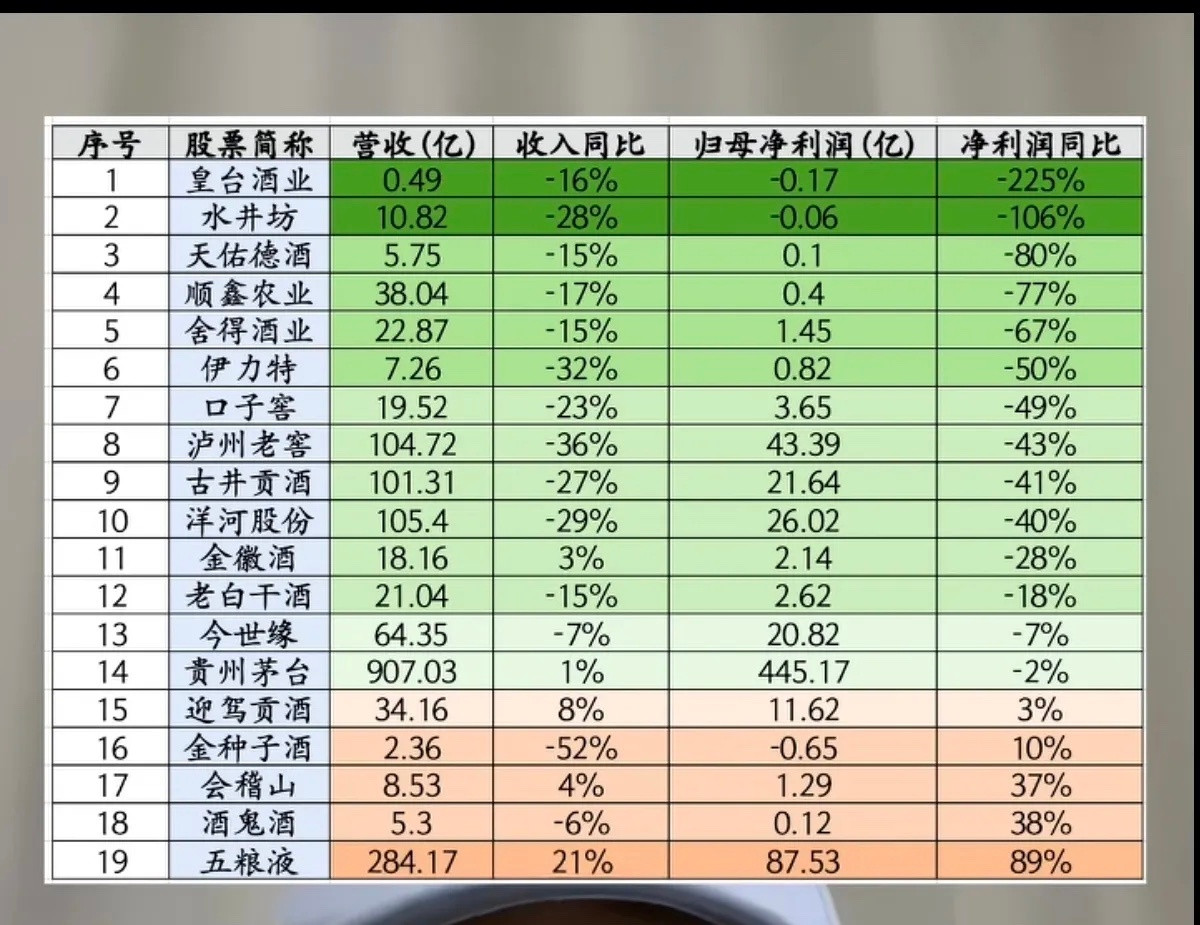
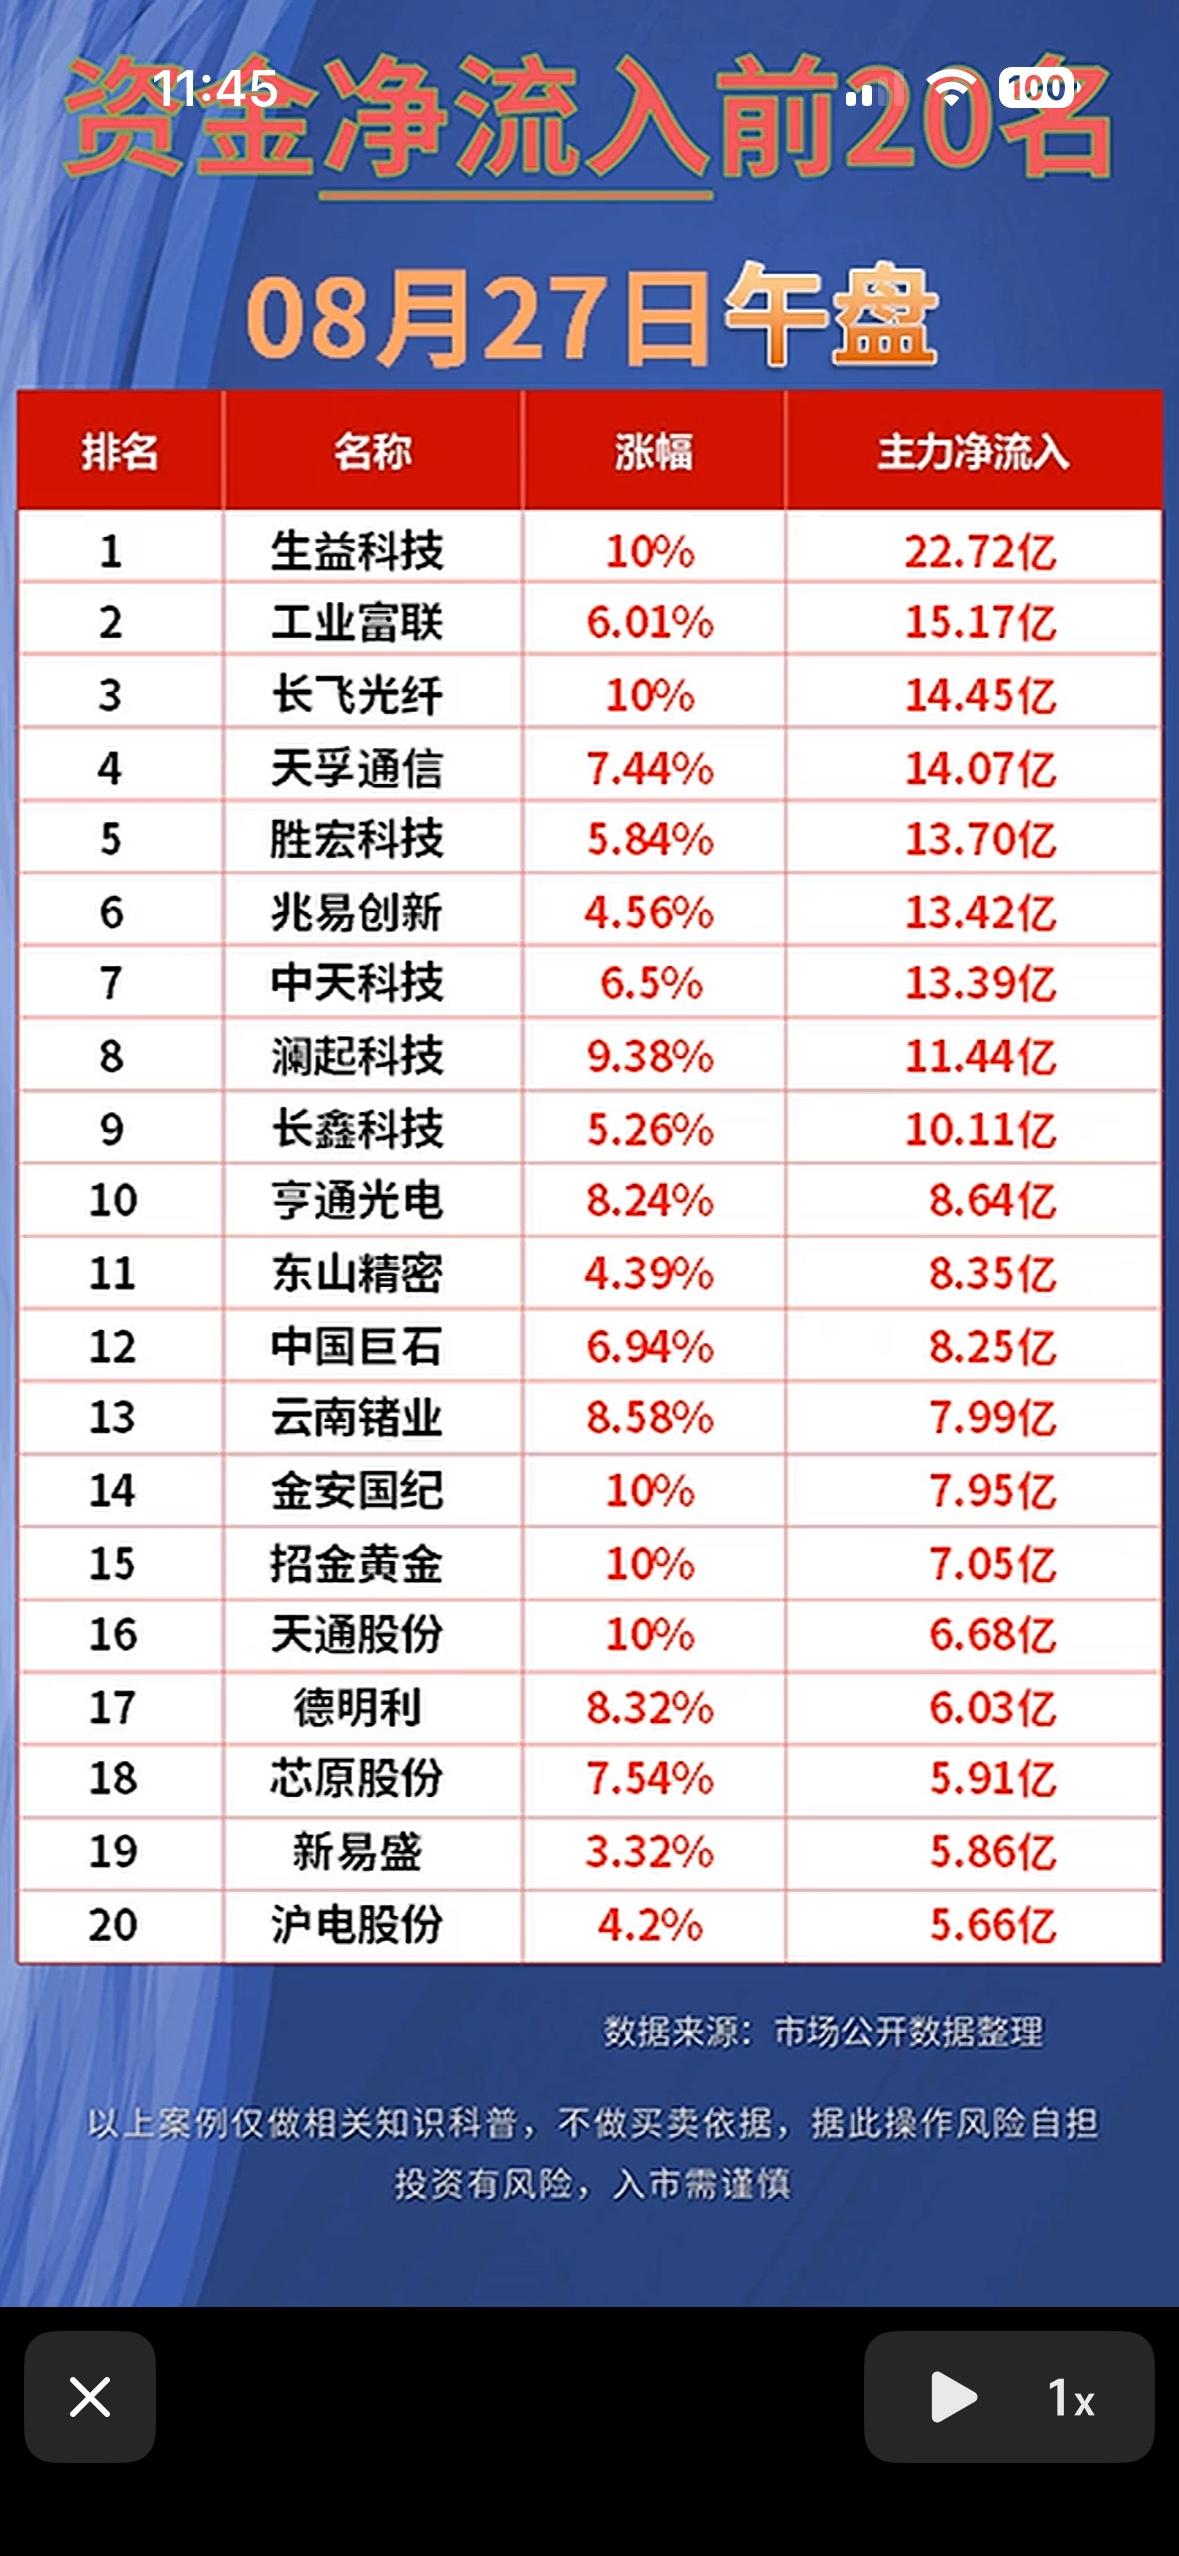
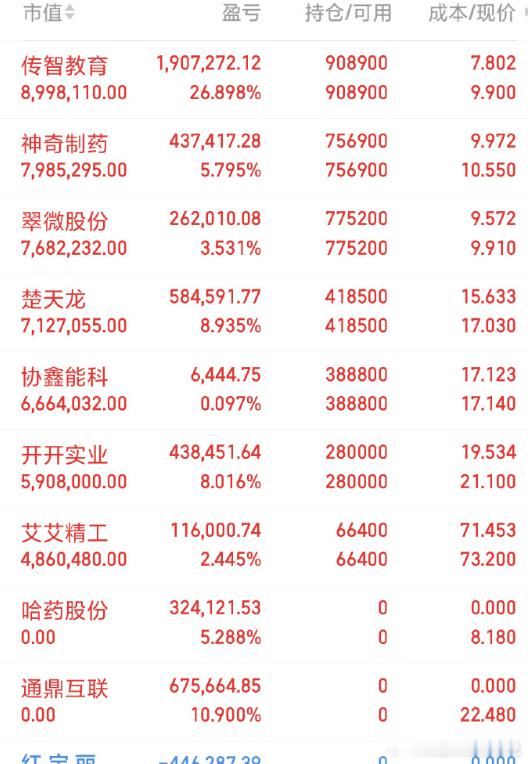
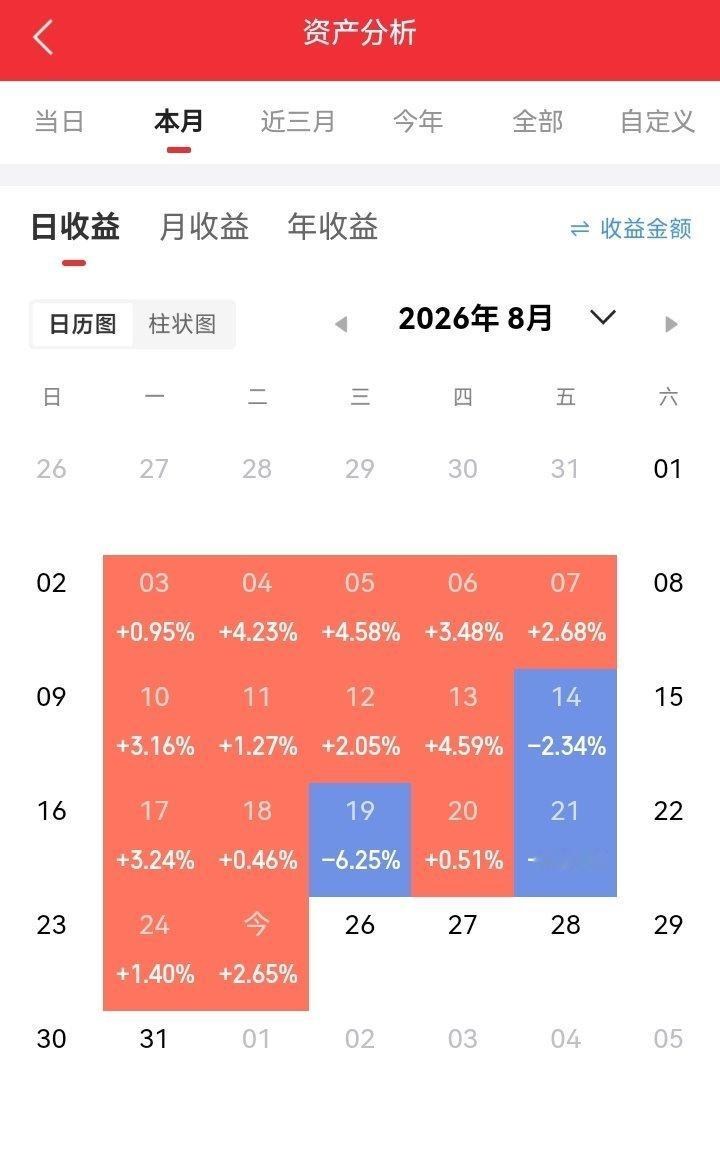
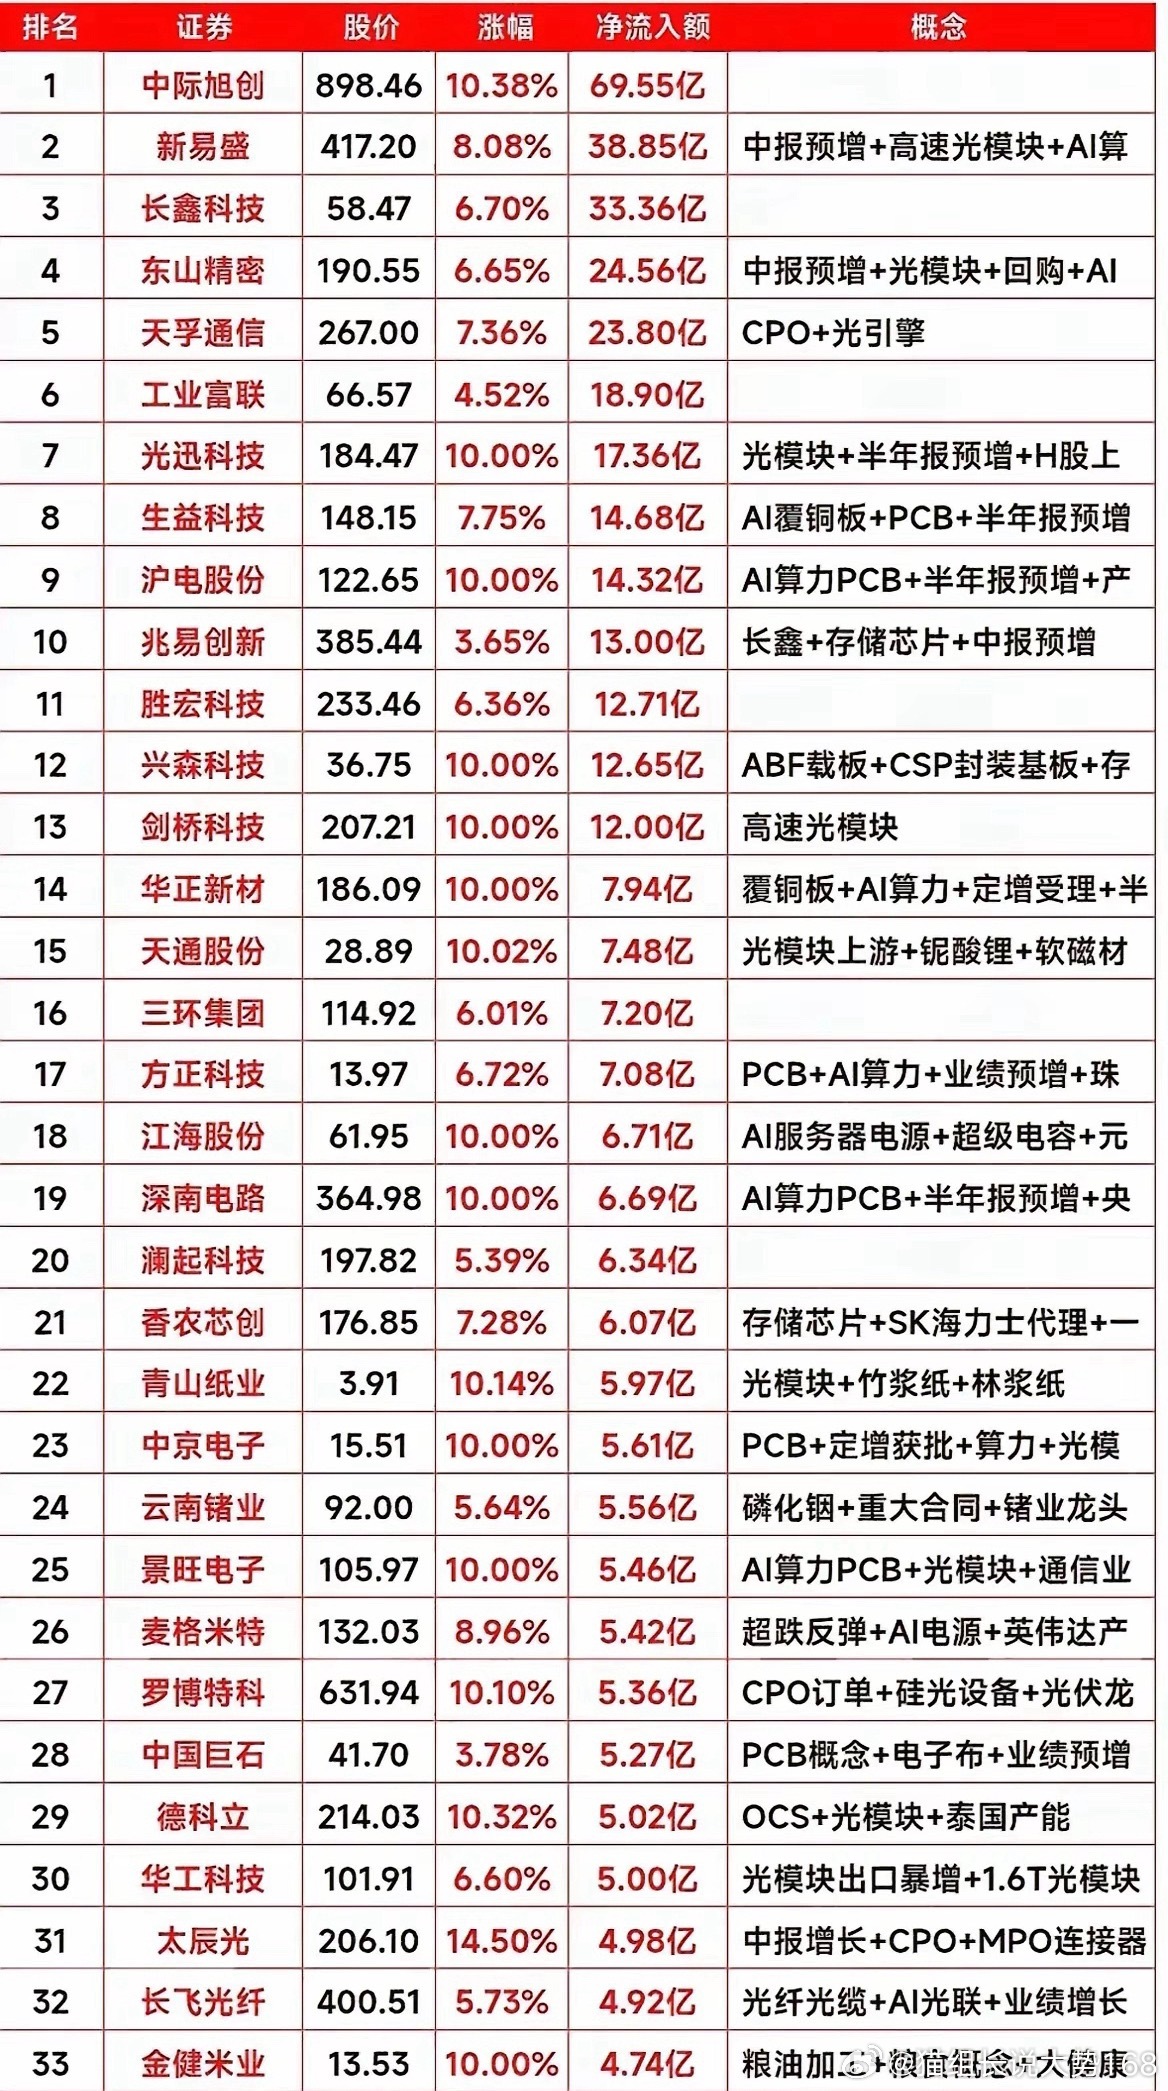
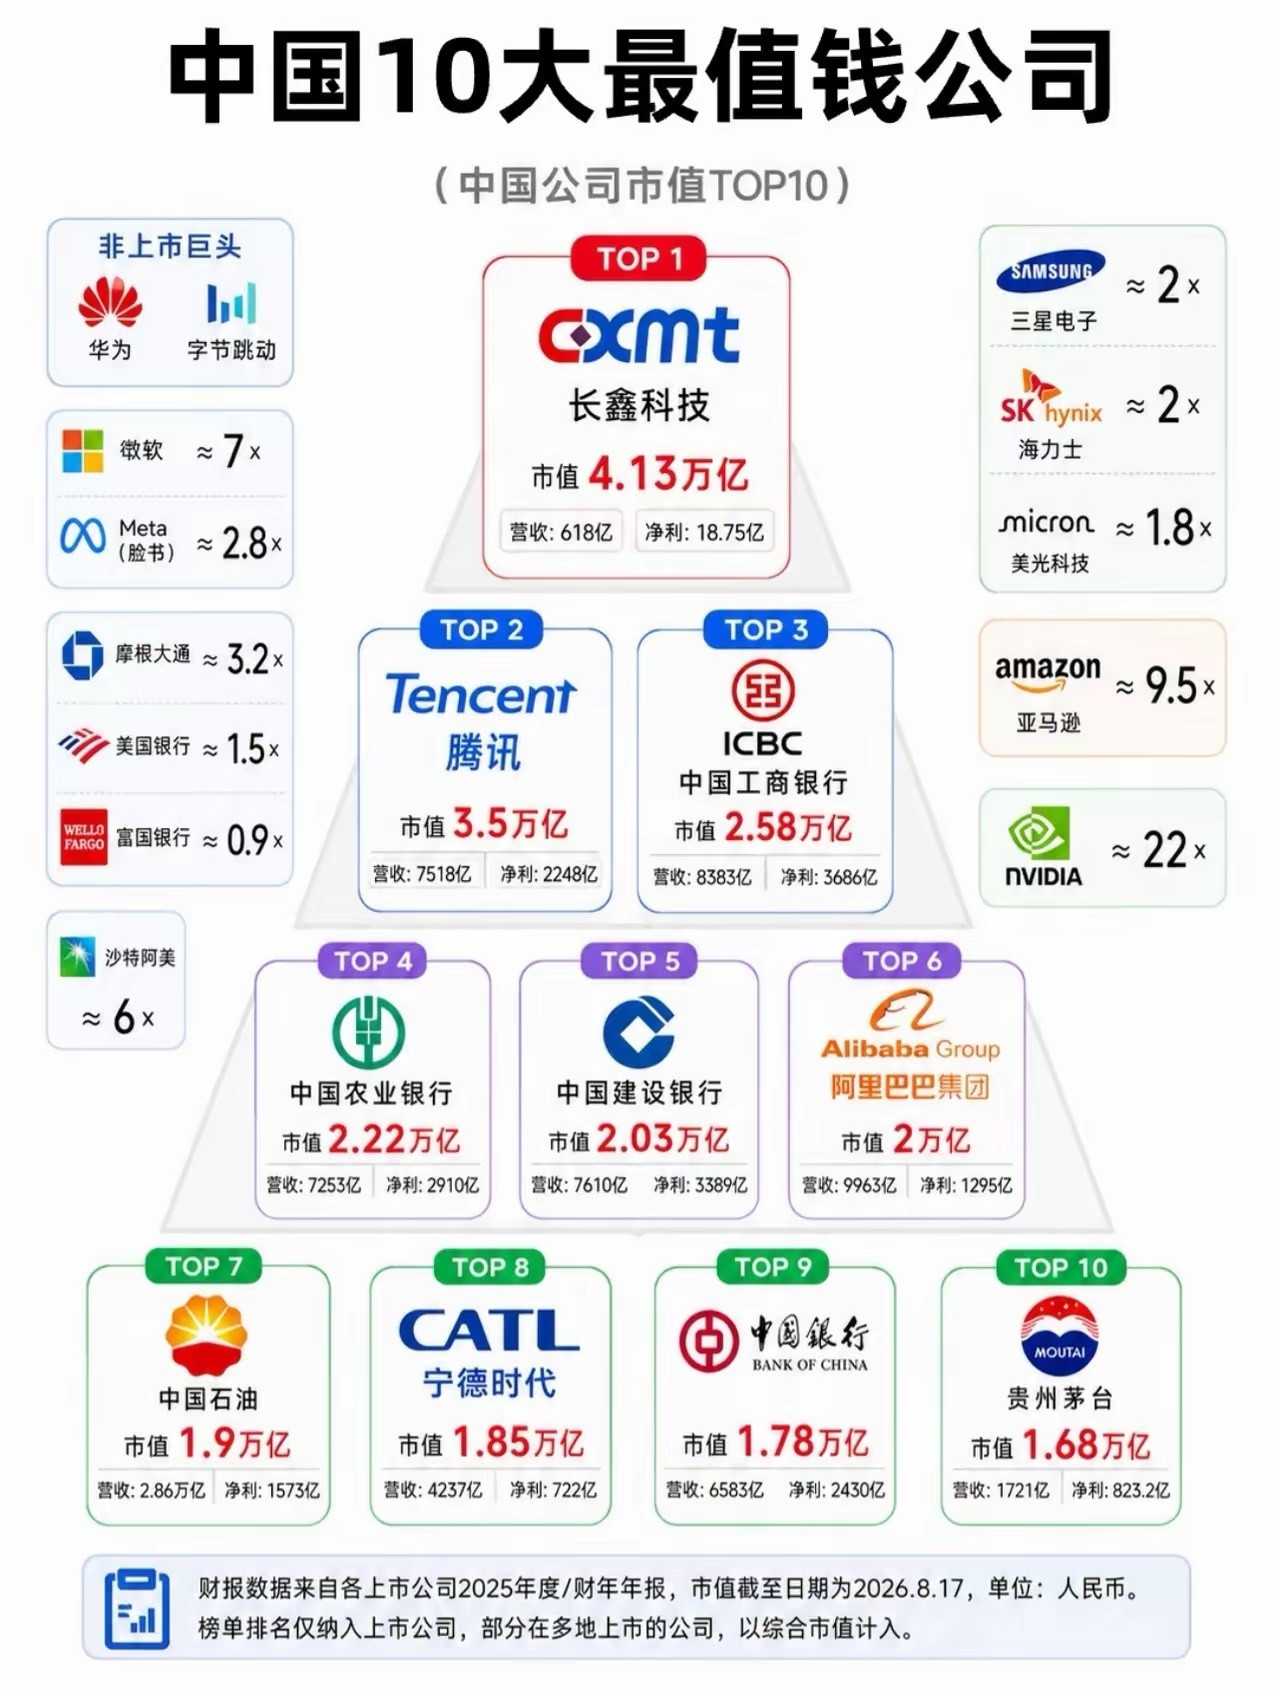
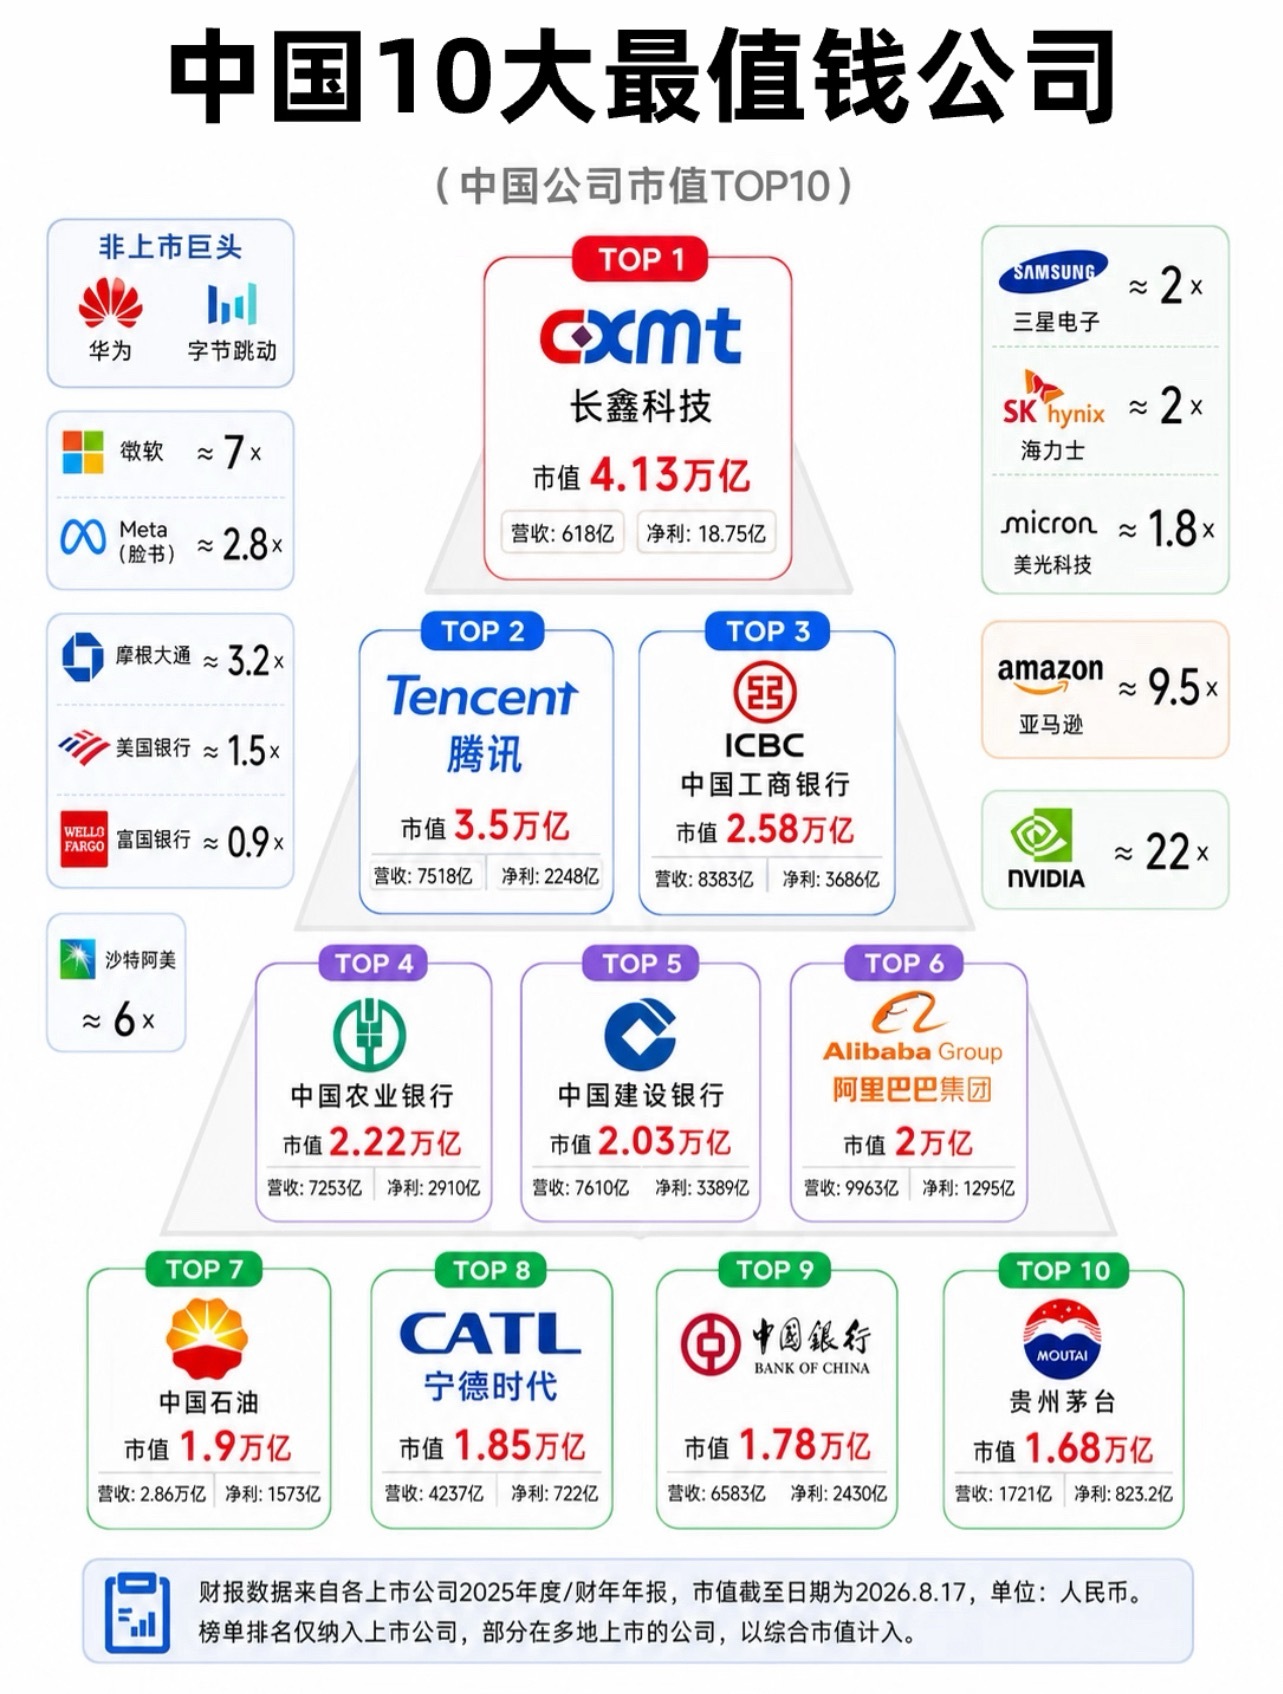
六月末到现在的调整,是恐高性的调整,并不是产业见顶,有各类网络大神,拿英伟达B300服务器做测试,买
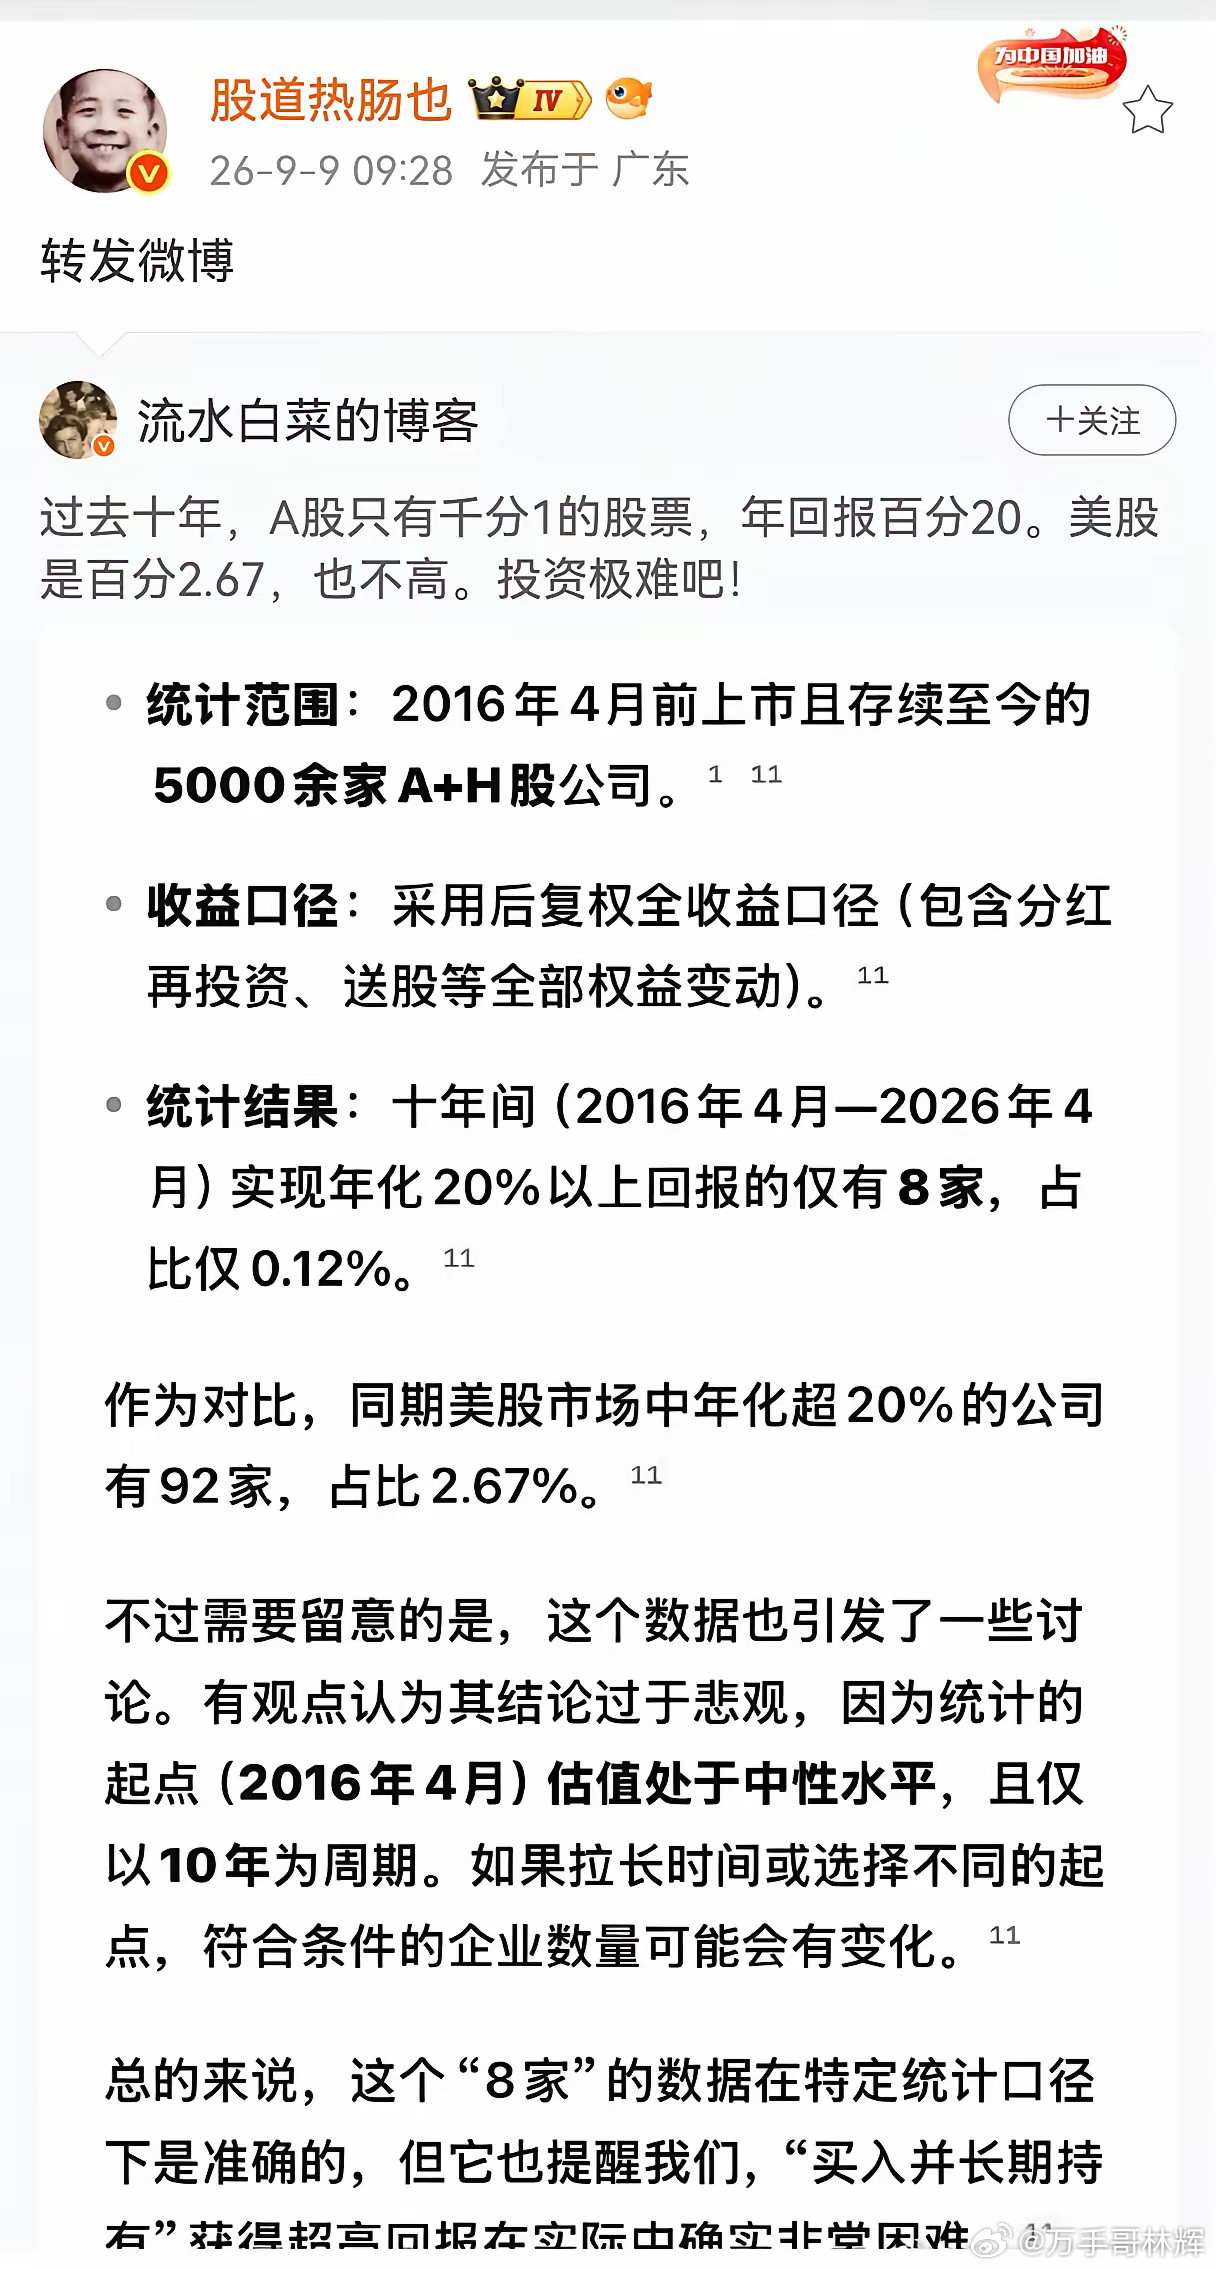
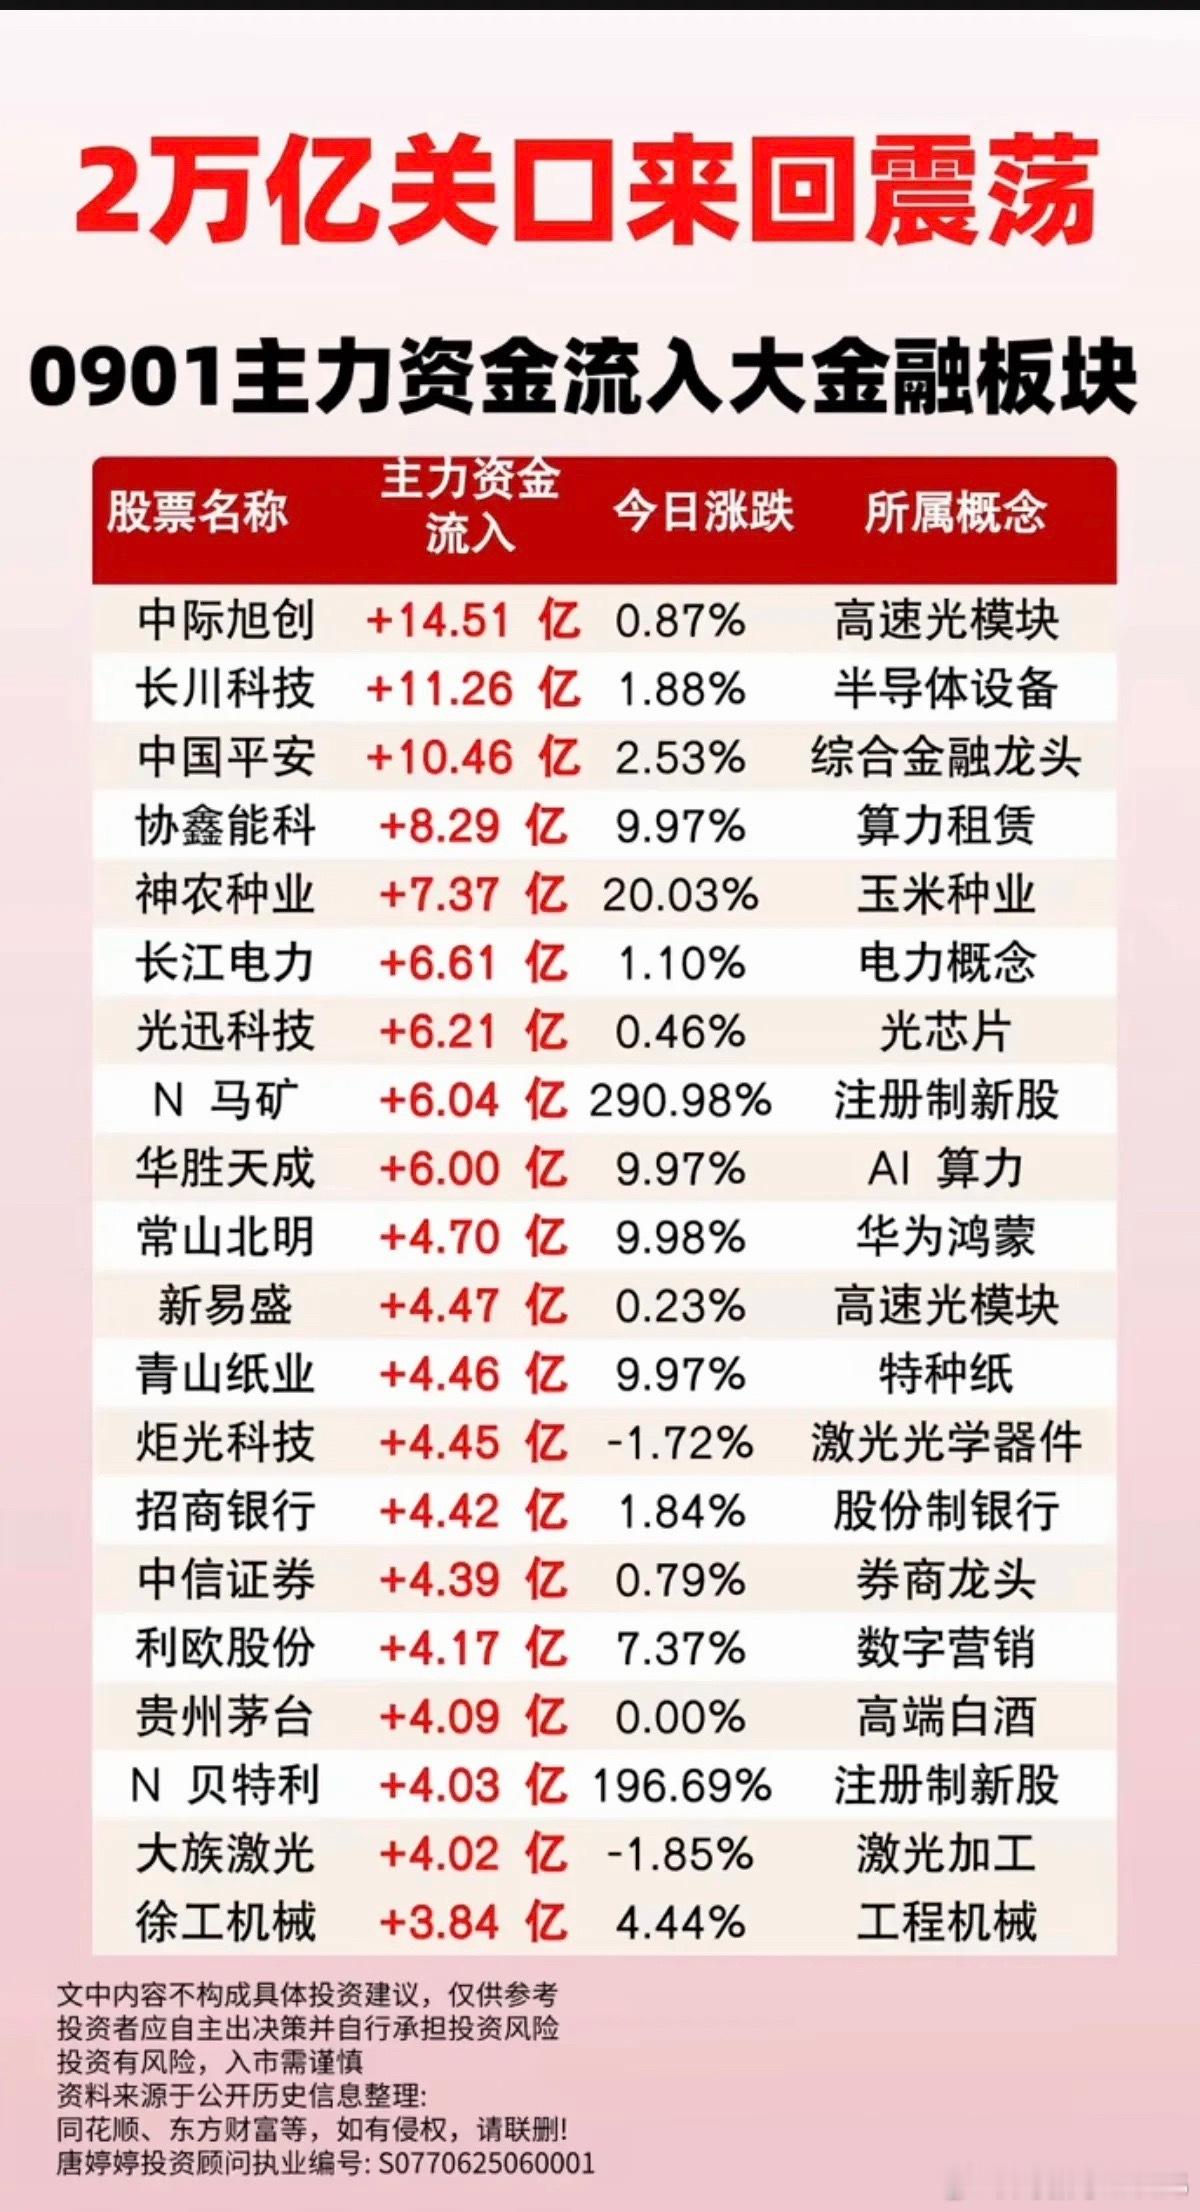
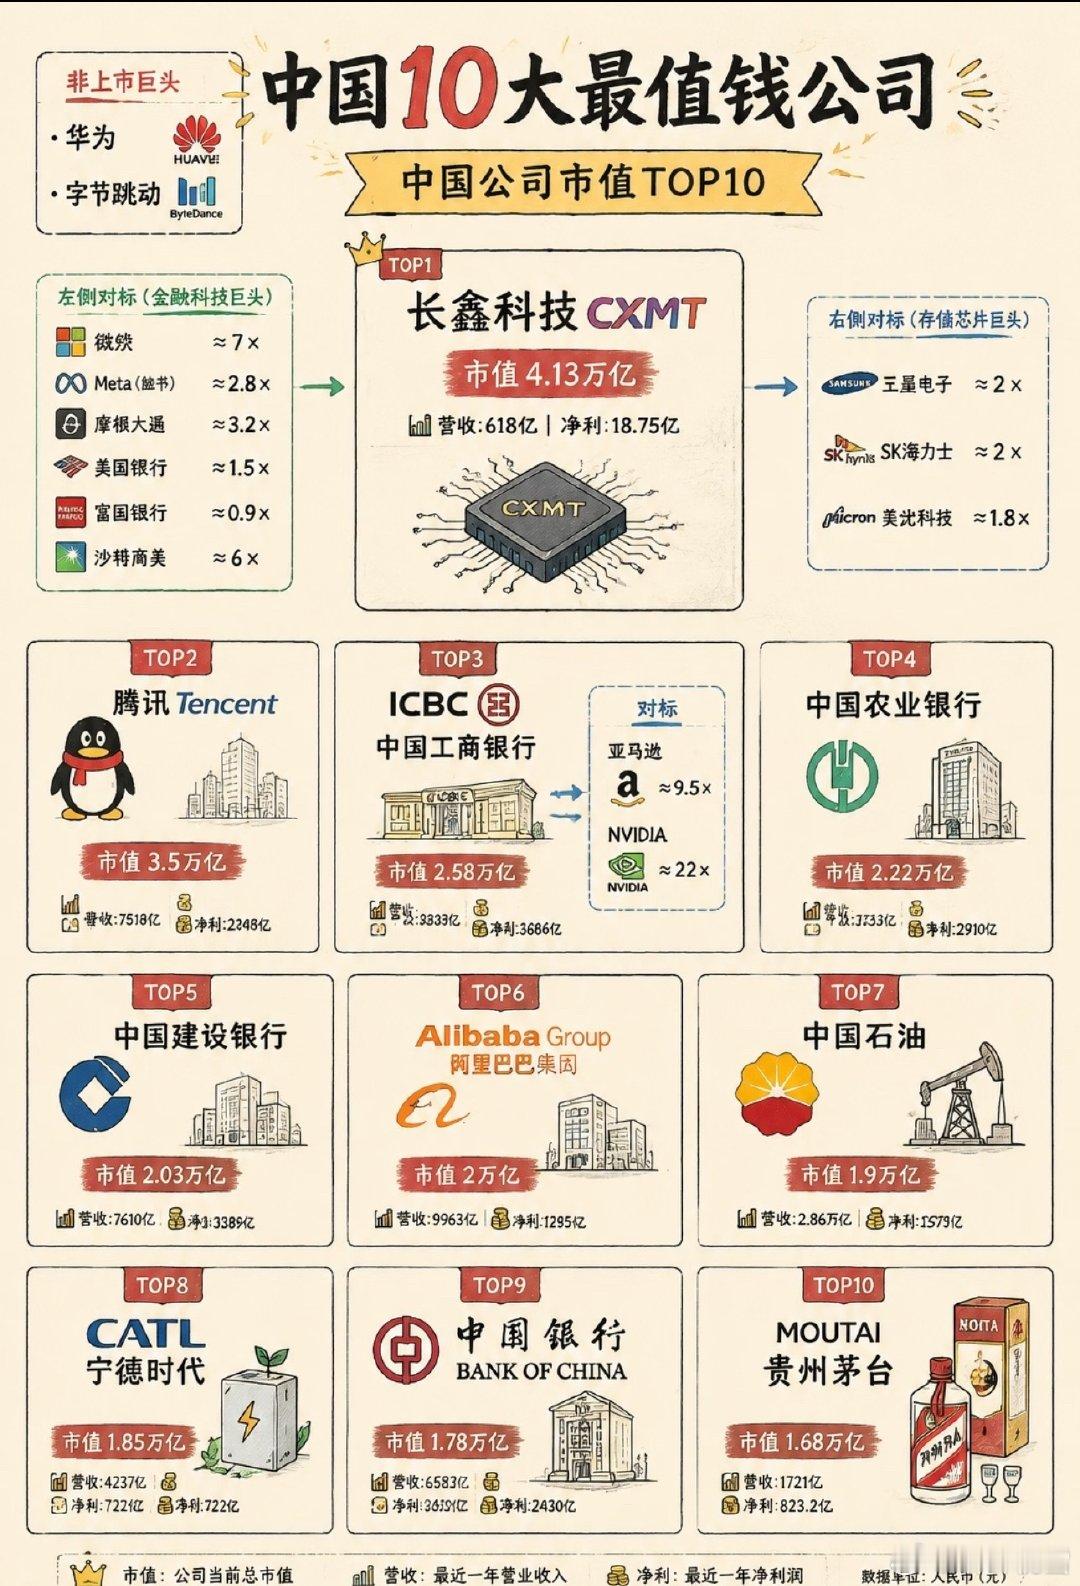
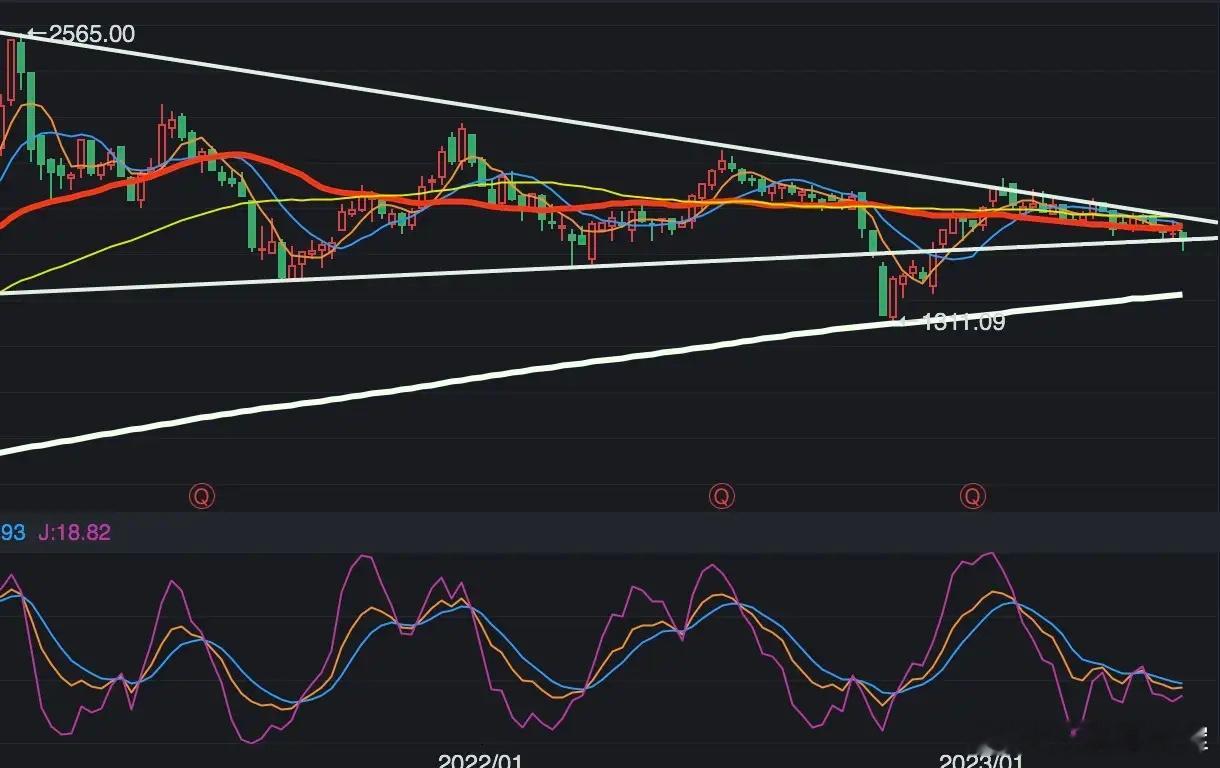
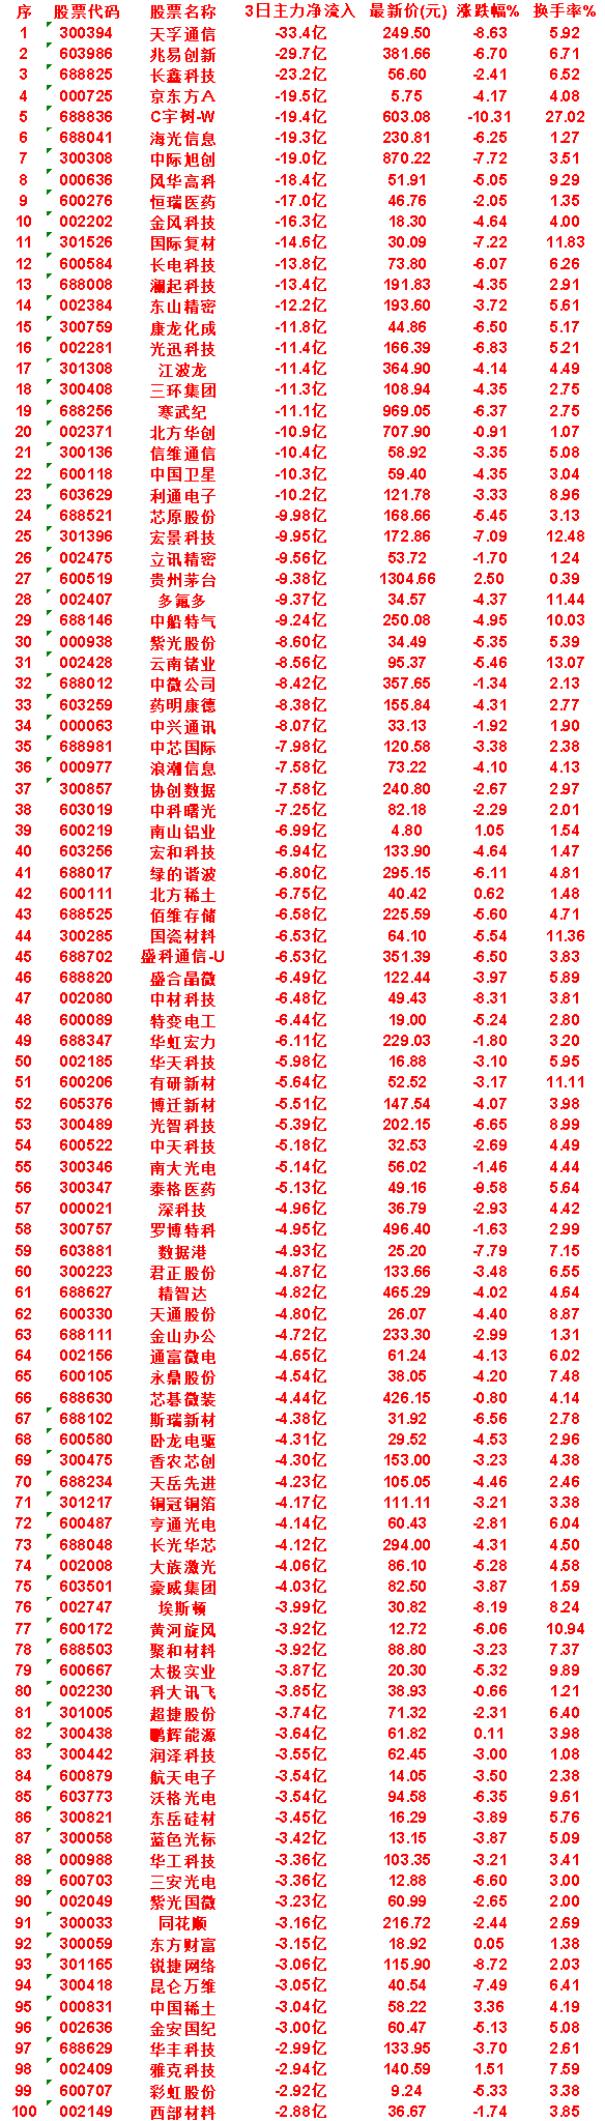
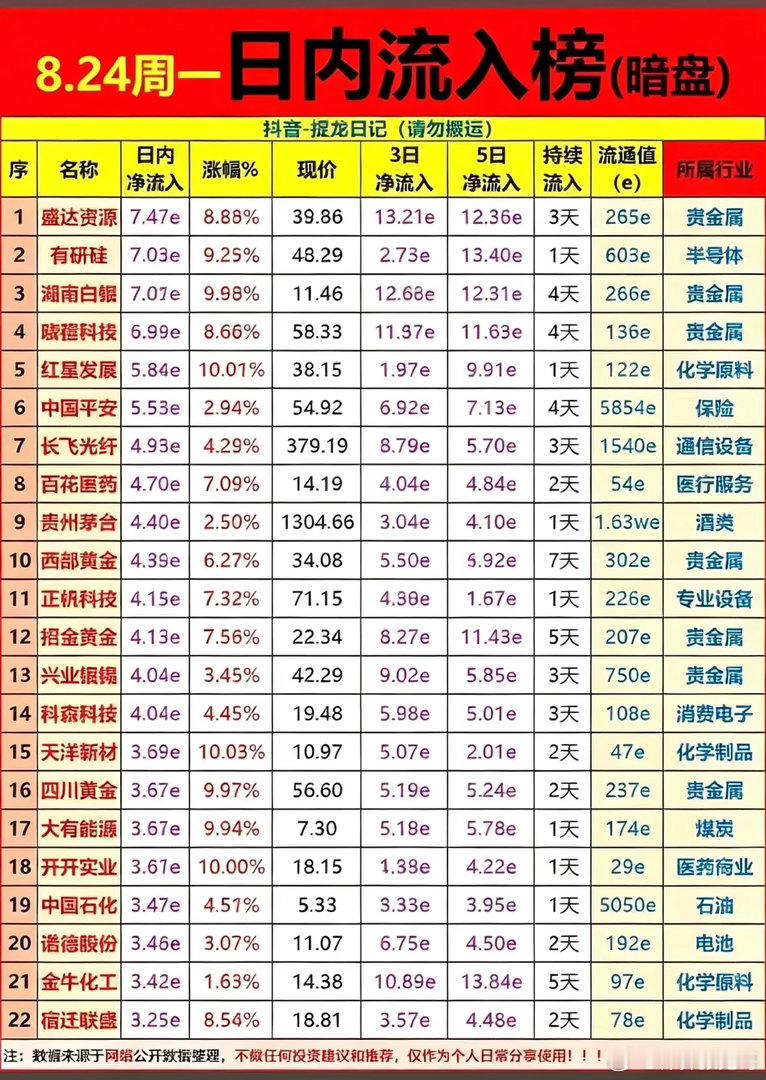
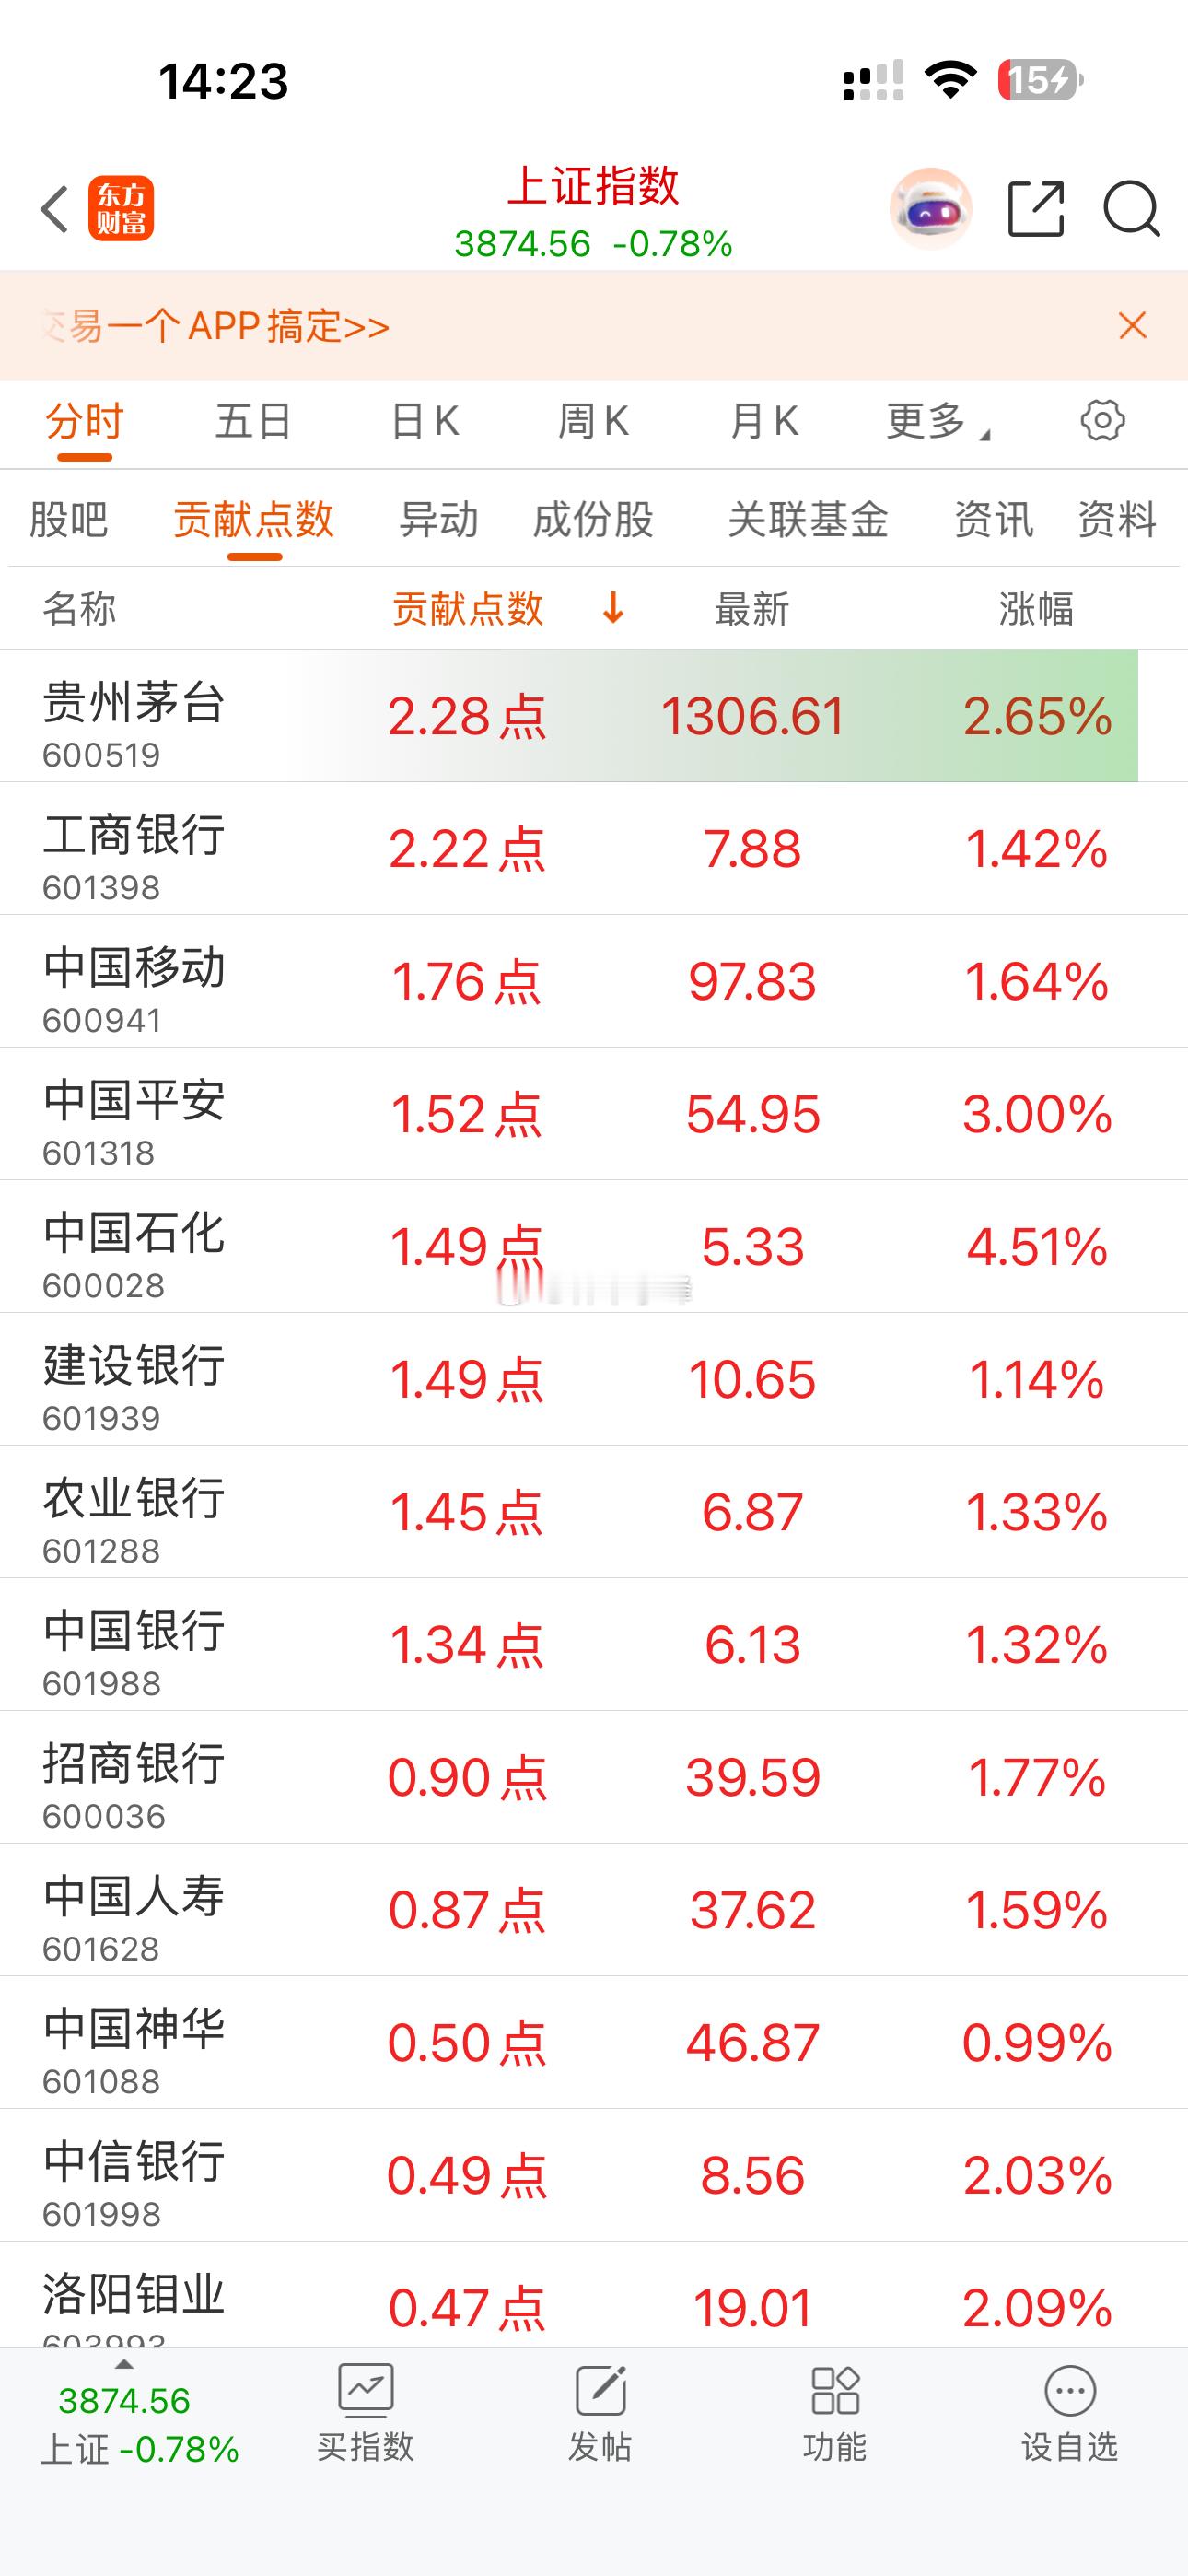
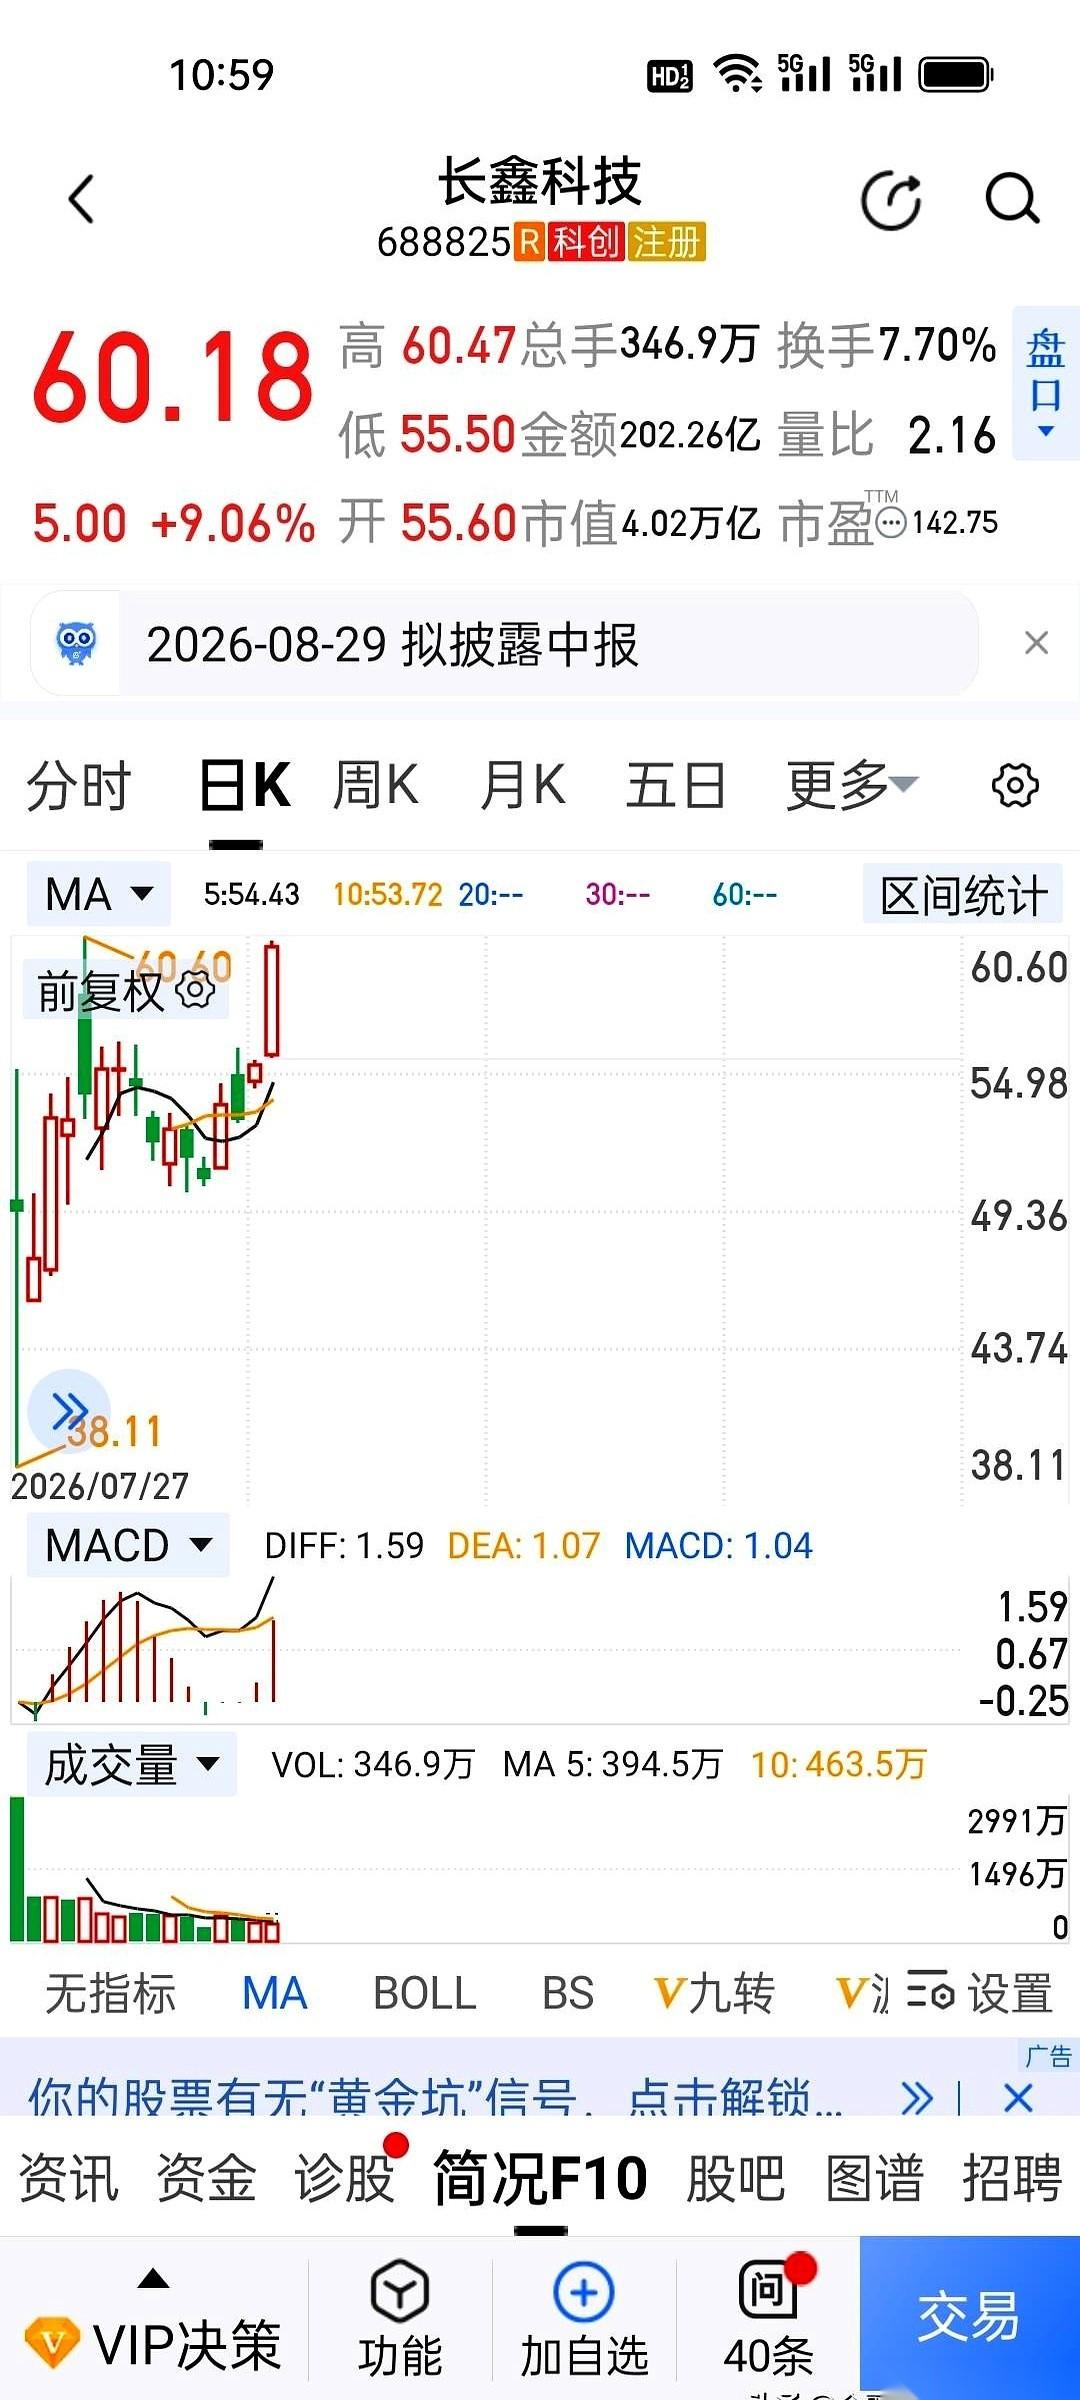
六月末到现在的调整,是恐高性的调整,并不是产业见顶,有各类网络大神,拿英伟达B300服务器做测试,买一台这种设备,回本国内半年,在美本地不到两个月回本。这说明什么问题呢?说明英伟达的这些设备,市盈率不到一倍甚至0.5倍。使用大模型的人越来越多,产生的推理需求,存储需求,设备间的互联需求六月末到现在的调整,是恐高性的调整,并不是产业见顶,有各类网络大神,拿英伟达B300服务器做测试,买一台这种设备,回本国内半年,在美本地不到两个月回本。这说明什么问题呢?说明英伟达的这些设备,市盈率不到一倍甚至0.5倍。使用大模型的人越来越多,产生的推理需求,存储需求,设备间的互联需求,同样是水涨船高。美光这种企业,总市值都能超过10,000亿美元。凭什么国内长江存储,或长鑫存储,总市值两三千亿美元,国内就天天喊有泡沫?说有泡沫的人,首先他自己不懂人工智能,其次更加不懂存储企业有质变。过去存储短缺,存储企业扩产,造成供应过剩,价格下跌。经过几年消化,存储又开始见底回升,如此反复周而复始,很多人就把存储当周期行业。但现在情况有很大的不同,只要你还搞数据中心,只要你还发展人工智能,存储产品是个增量市场,用量只会越来越多,消费类存储价格,确实是有一点周期性,问题是全球市场这么多年,也没有消费类电子产品爆火。昨天市场有好的现象,也有很恶劣的现象。好现象是为回避风险,光模块和存储股票,提前调整并且成交放大,但没有跌停股票。很恶劣的现象是,总有一部分资金,倔强的买入,什么银行和白酒茅台这一类的,他们在上证指数的权重又很大,只要资金拉抬这类股票,就会造成全市场的恐慌,管理层真的应该查一查,这部分资金到底是谁?市场害怕什么?害怕把60岁的老太太,包装成30岁少妇去应证二婚。根本就不担心10岁的姑娘,一定会成长到18岁亭亭玉立的少女。国内这个时候一定要抓住这个良机,有眼光的企业家,也要护住自己的基本盘,在存储这个大产业上,一旦我国突破各种技术瓶颈,所谓海海外三大厂是没有活路的,全球存储市场规模有多大?每年都是几千亿美元的规模,不趁这个机会,今后永远都没有机会。昨天因为白酒,贵州茅台护盘上涨,还有中国平安,大金融板块股票护盘上涨,这就注定造成上证指数,很可能突击突破前期低点3741直接滑向3600~3680这一线。反过来在上证指数补跌的前提下,大科技板块止跌回稳,也许就在本周,今后的这几天。大伙不要盲目割肉,调整好品种,用品种做对冲。




有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天
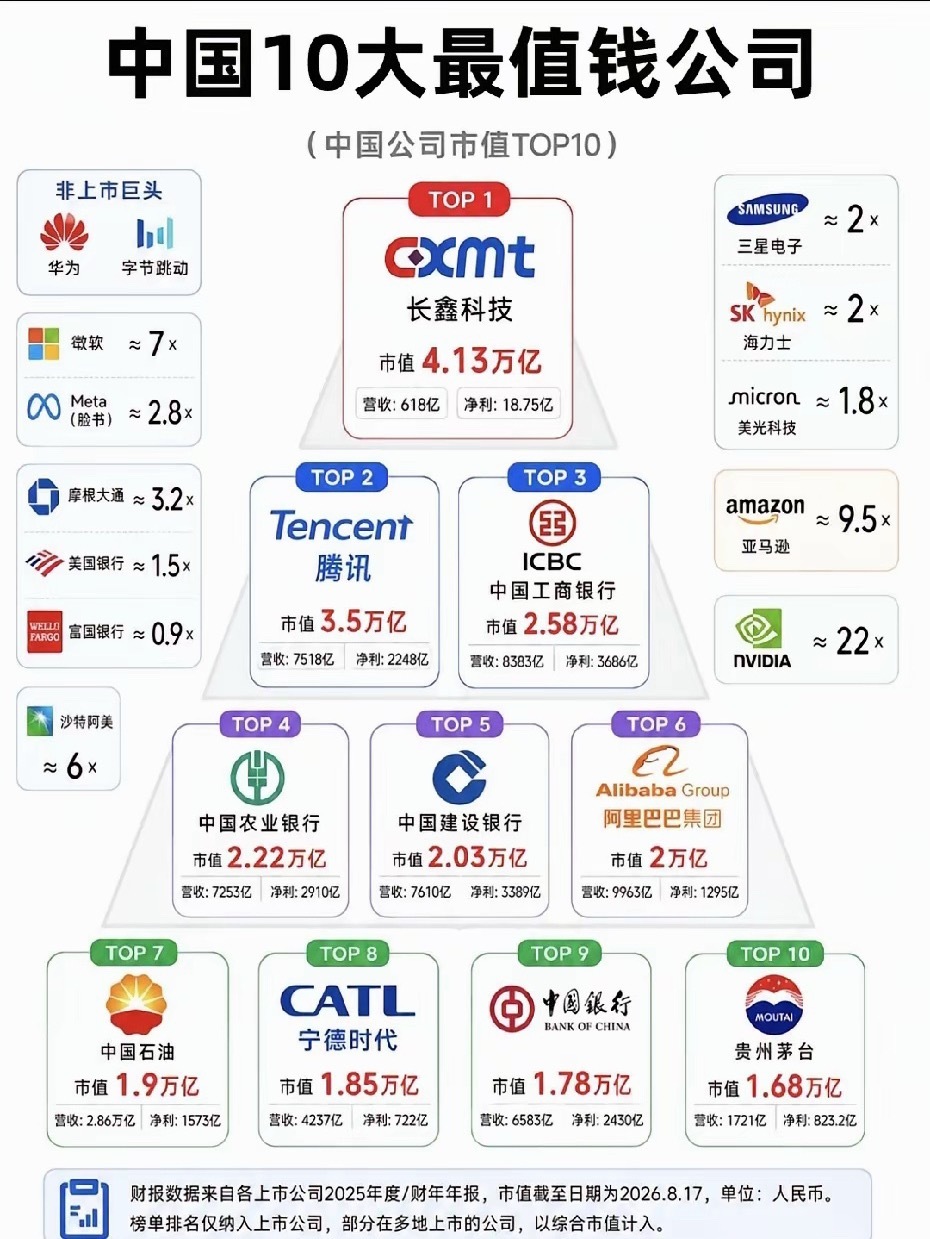
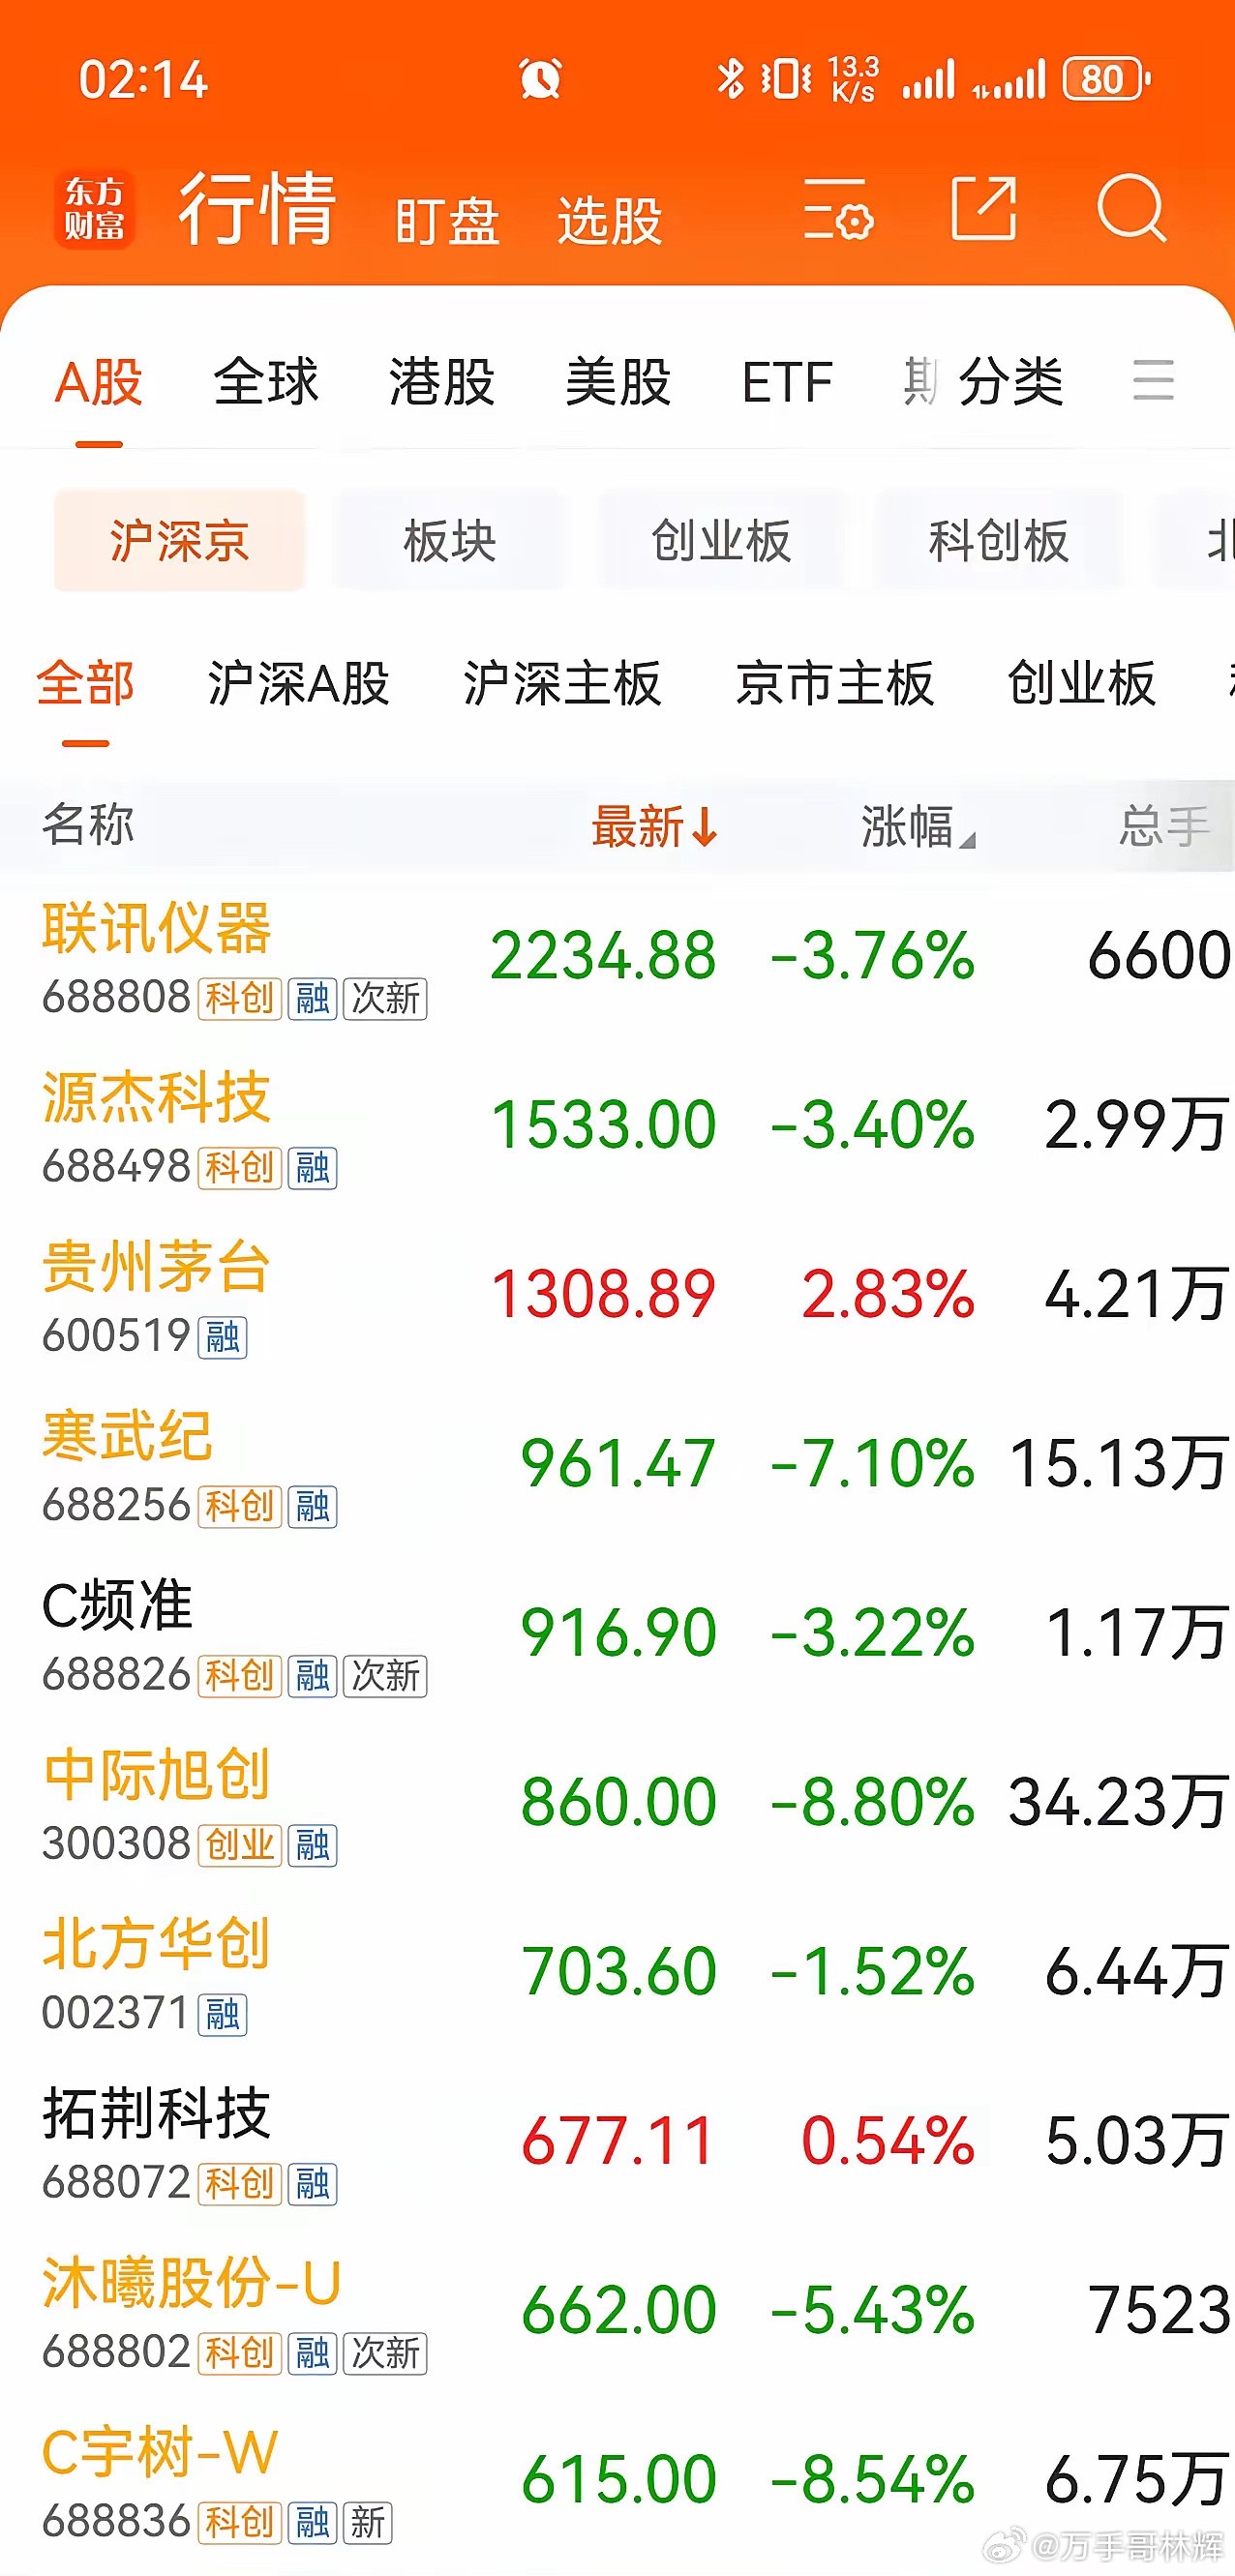
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(2)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误五:忽略理论上的"合理PE"。Gordon模型里,合理PE≈派息率/(要求回报率r−永续增速g)。银行必须留存资本满足资本充足率(派息率低)、股权成本r高(金融系统性风险)、增速g受息差收窄与信贷放缓压制,算出来天然就是个位数;茅台派息+回购率86%、防御性消费r低、有提价权g弹性大,算出来就该是20倍上下。两者肩并肩没有任何理论依据。错误六:选择性锚定(cherry-picking)。"看齐茅台、看齐汇丰"是叙事式估值,不是方法。而且这两个锚本身还互相打架(20xvs15x,差30%)。正确的相对估值应找同业可比群:宁波、南京、江苏、成都、上海等A股城商行,它们普遍在4–7xPE、0.5–0.9xPB。杭州银行其实已是同业里PB偏高的(给了溢价),而非被低估。错误七:忽视A股银行板块的整体低估值中枢。全行业长期低于1xPB、5–7xPE,反映的是市场对隐性不良、地产/LGFV敞口、息差压缩、再融资稀释以及"账面价值高估真实经济价值"的系统性担忧。这是板块现象,不是杭州银行独有。正确的做法:要论证杭州银行该不该涨,应该用PB横向对比同业城商行+DDM(股利贴现)算内在价值,并单独压力测试其地产/城投敞口和息差趋势;而不是拿茅台和汇丰当标尺。茅台的PE和汇丰的PE,都解释不了一家中国城商行该值多少倍。

有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(1)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误一:给银行用错了估值标尺。银行赚的是"利差+风险定价"的钱,利润高度受拨备、减值、会计准则(预期信用损失模型)影响,周期波动大;而净资产(账面价值)才是更稳定的锚。全球投银行股的标准指标是PB而不是PE。你看三家的PB:杭州0.7–0.9x、汇丰1.4–1.6x,而茅台6x——光PB就说明茅台是另一种生物,用PE去比本身就走错了门。错误二:跨行业硬比,商业模式完全不同。茅台是消费垄断品,有定价权、近乎零负债、需求可预期;银行是高杠杆(资产/equity约10–15倍)、顺周期、强监管、受信用周期和地产/LGFV风险牵连的金融机构。把城商行和白酒比PE,等于拿航空公司的PET(每人每公里成本)去比快递公司的单票成本——量纲都不对。错误三:同一ROE,风险天差地别。杭州和汇丰的ROE都在~11–12%,但杭州的ROE来自高杠杆放大,汇丰还叠加了全球分散(β仅0.57)。杠杆越高、风险越高,合理PE应该越低,而非看齐。错误四:汇丰和杭州银行也不能直接比。即便都是银行:1、上市地与投资者结构不同(汇丰在伦/港/纽以美元英镑计价,杭州是A股人民币);2、会计准则不同(IFRSvs中国企业会计准则),拨备与确认口径有别;3、业务结构不同(汇丰是3万亿美元资产、62国的全球系统性银行,含财富管理、投行、交易;杭州是聚焦浙江的城商行);4、汇丰PE还被大额回购/资产处置(卖法国、加拿大、美国零售等)扭曲,其"派息率"数据甚至显示>300%,说明回购远超当年利润——这种一次性损益会让PE失真。