标签: 科技板块


大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢
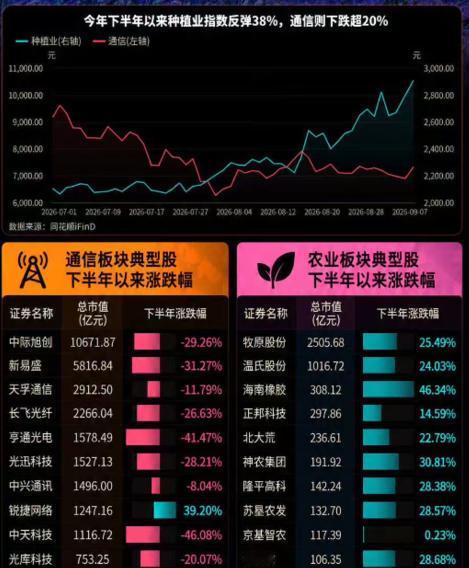
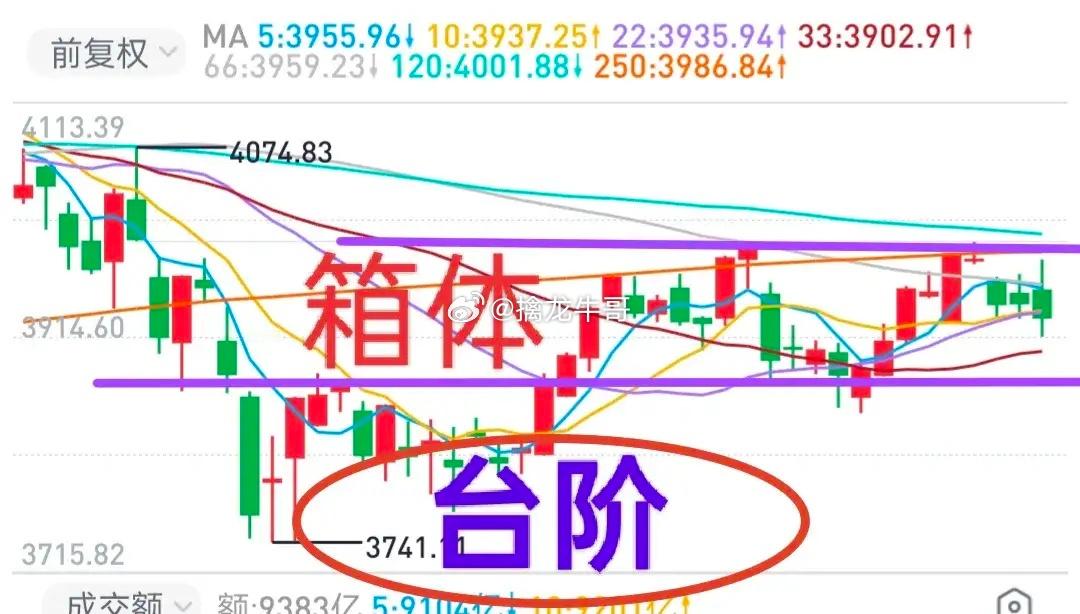
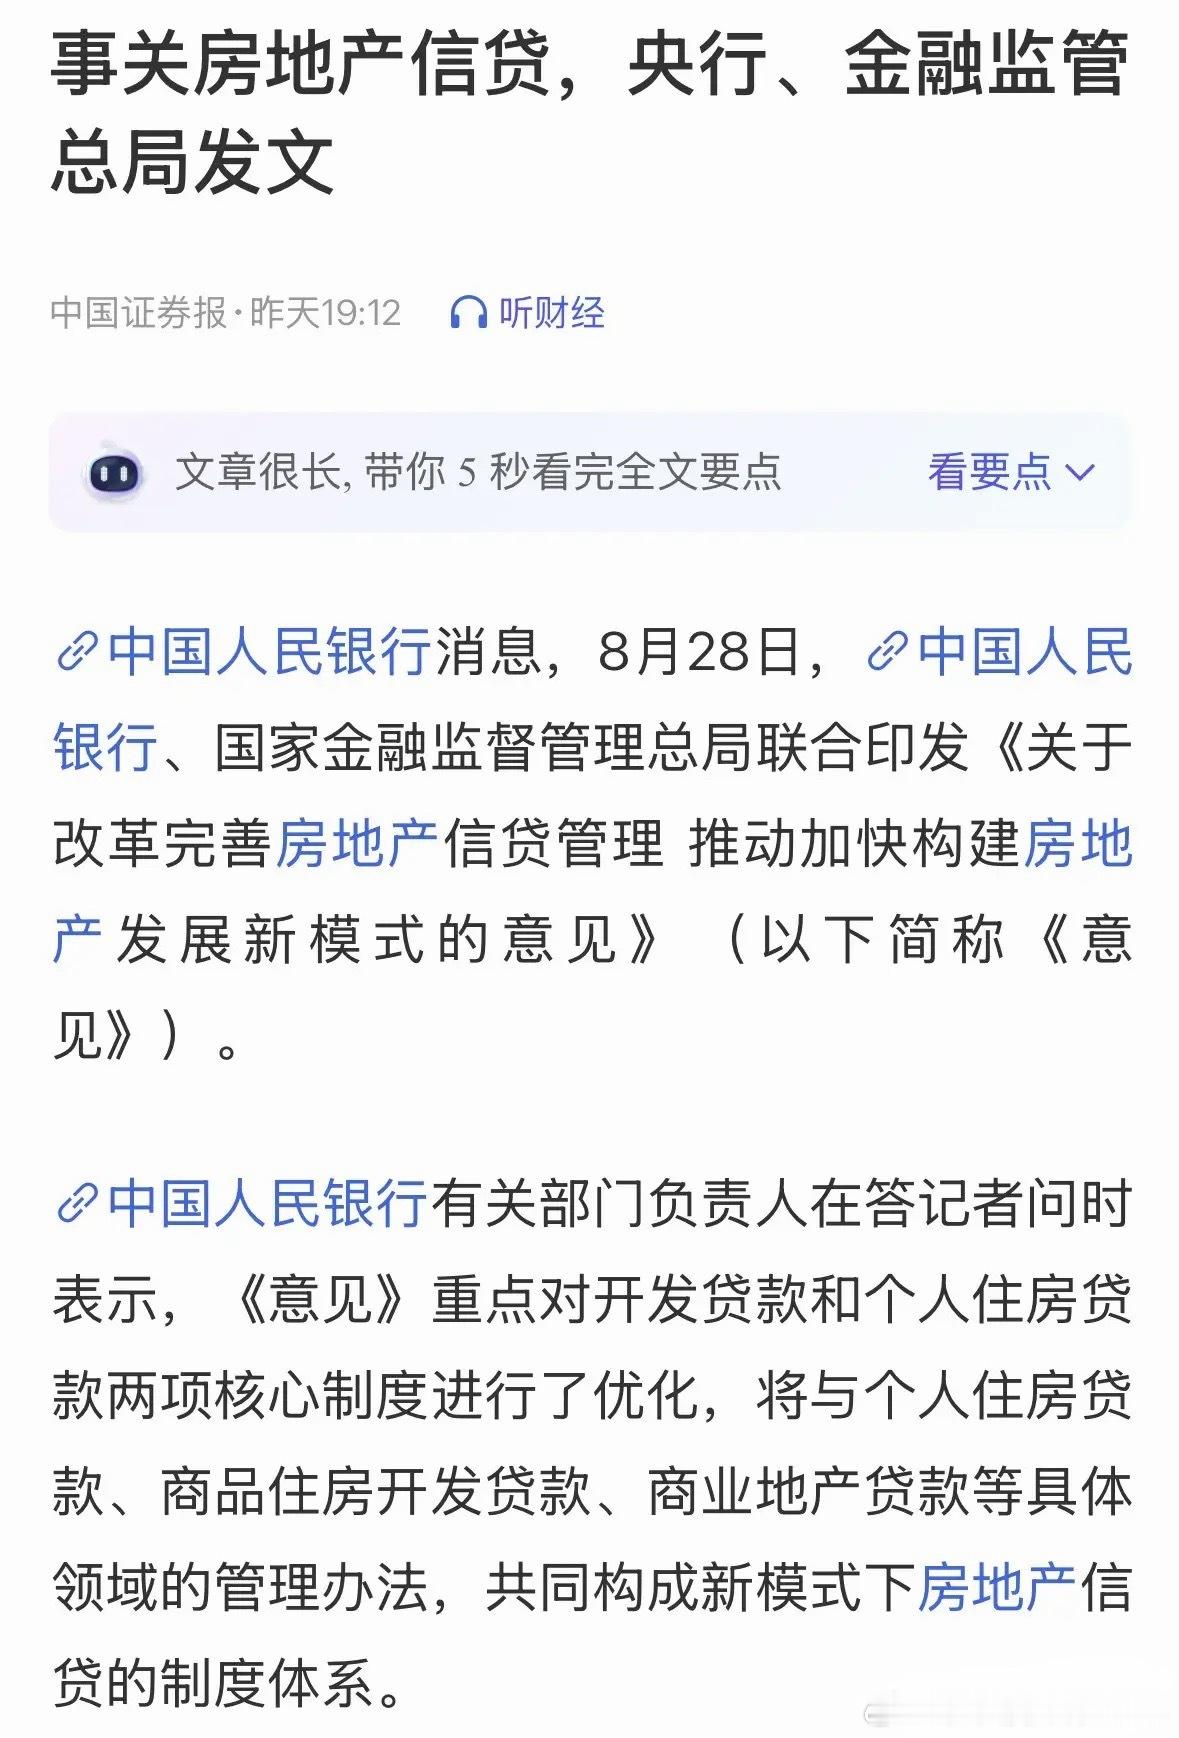
大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢自强指出,中国经济数据持续不及预期,宏观层面的担忧正在升温,但科技板块仍具结构性亮点。报告围绕“宏观忧虑vs.科技焦点”展开,评估政策应对、经济动能、房地产与美联储政策等关键议题。二、政策动向:微调概率上升,但无“火箭炮”式强刺激•增长目标承压:第三季度实际GDP增速目前仍低于官方目标,完成全年增长任务难度加大。•财政发力迟缓:8月至今政府债券发行节奏依然偏慢,暗示第三季度基础设施资本支出增长将保持低迷,传统稳增长抓手效果有限。•政策基调:当局更可能聚焦于加快现有预算的执行效率,而非出台大规模、超预期的“火箭炮”式刺激。这意味着政策将以微调为主,保持定力。三、房地产:开发商融资收紧,按揭规则边际放松•开发商端:引入“牵头行制度”,每个项目由一家主要银行负责闭环资金管理;土地购置贷款维持禁止;项目贷款期限明确设限(预售项目通常≤3年,最长5年;现房项目通常≤5年,最长7年);按揭放款节点大幅后置——预售项目须在项目完成备案后方可发放按揭,现房项目须在销售备案后放款。整体融资环境进一步规范化、收紧。•居民端:借款人负担能力测试调整,月供收入比上限设为50%,债务收入比上限放宽至60%;按揭期限上限从30年延长至40年。这在一定程度上降低了购房门槛,但收入预期和房价预期仍是制约销售的关键。四、经济跟踪:双速运行,出口强、消费与建筑弱•出口保持强劲:8月前20天韩国出口增速依然稳健,主要发达经济体8月制造业PMI读数强劲,显示外需对中国出口的拉动仍在持续。•消费复苏乏力:线上家电销售虽因低基数同比反弹,但环比动能疲弱,内需修复基础不牢。•建筑活动低迷:水泥出货量和螺纹钢需求均未见起色,基建与地产施工端尚未出现实质性回暖。•房地产销售疲软:50城周度一手住宅销售在低位徘徊;10城二手住宅销售呈下行趋势,市场信心亟待修复。•工业利润承压:工业利润增长自2026年第二季度以来持续放缓,主因能源冲击和内需疲弱拖累非科技下游行业利润率,上游与科技板块相对抗压。五、美联储政策:JacksonHole反应与摩根士丹利的观点•Warsh的鹰派信号:KevinWarsh(预计将出任美联储主席)在JacksonHole的讲话明显偏向鹰派,主张加息。其核心观点包括:实体经济表现尚可;通胀水平高企且应优先考虑;货币政策并不具备限制性;美联储不能依赖均值回归来实现物价稳定。•大摩的保留意见:摩根士丹利并不认同立即加息,维持“美联储按兵不动”的基准判断。理由在于:Warsh发表鹰派言论符合其自身利益,但他也展现出保留灵活性与观望更多数据的意愿;通胀正朝着合意方向取得进展,8月CPI数据可能进一步提供反通胀证据。因此,政策路径仍存在变数,需密切关注后续数据。六、投资启示•宏观层面:在政策微调、外需有韧性但内需偏弱的背景下,整体经济增长动能仍面临考验,传统周期板块反弹空间受限。•结构层面:科技与高端制造(如AI供应链、半导体、新能源等)作为“焦点”领域,可能持续获得资金青睐与政策支持,与宏观忧虑形成鲜明对比。•风险提示:需警惕房地产链条风险进一步释放、能源价格冲击对利润的挤压,以及美联储政策超预期转鹰引发的全球流动性波动。总结:中国经济正呈现“出口强、内需弱”的双速格局,政策以现有框架内的微调为主,难有强刺激;房地产融资收紧与按揭边际放松并行,市场底仍需等待;在宏观忧虑弥漫之际,科技板块的结构性机会成为资金避风港,同时需关注美联储政策转向的潜在冲击。
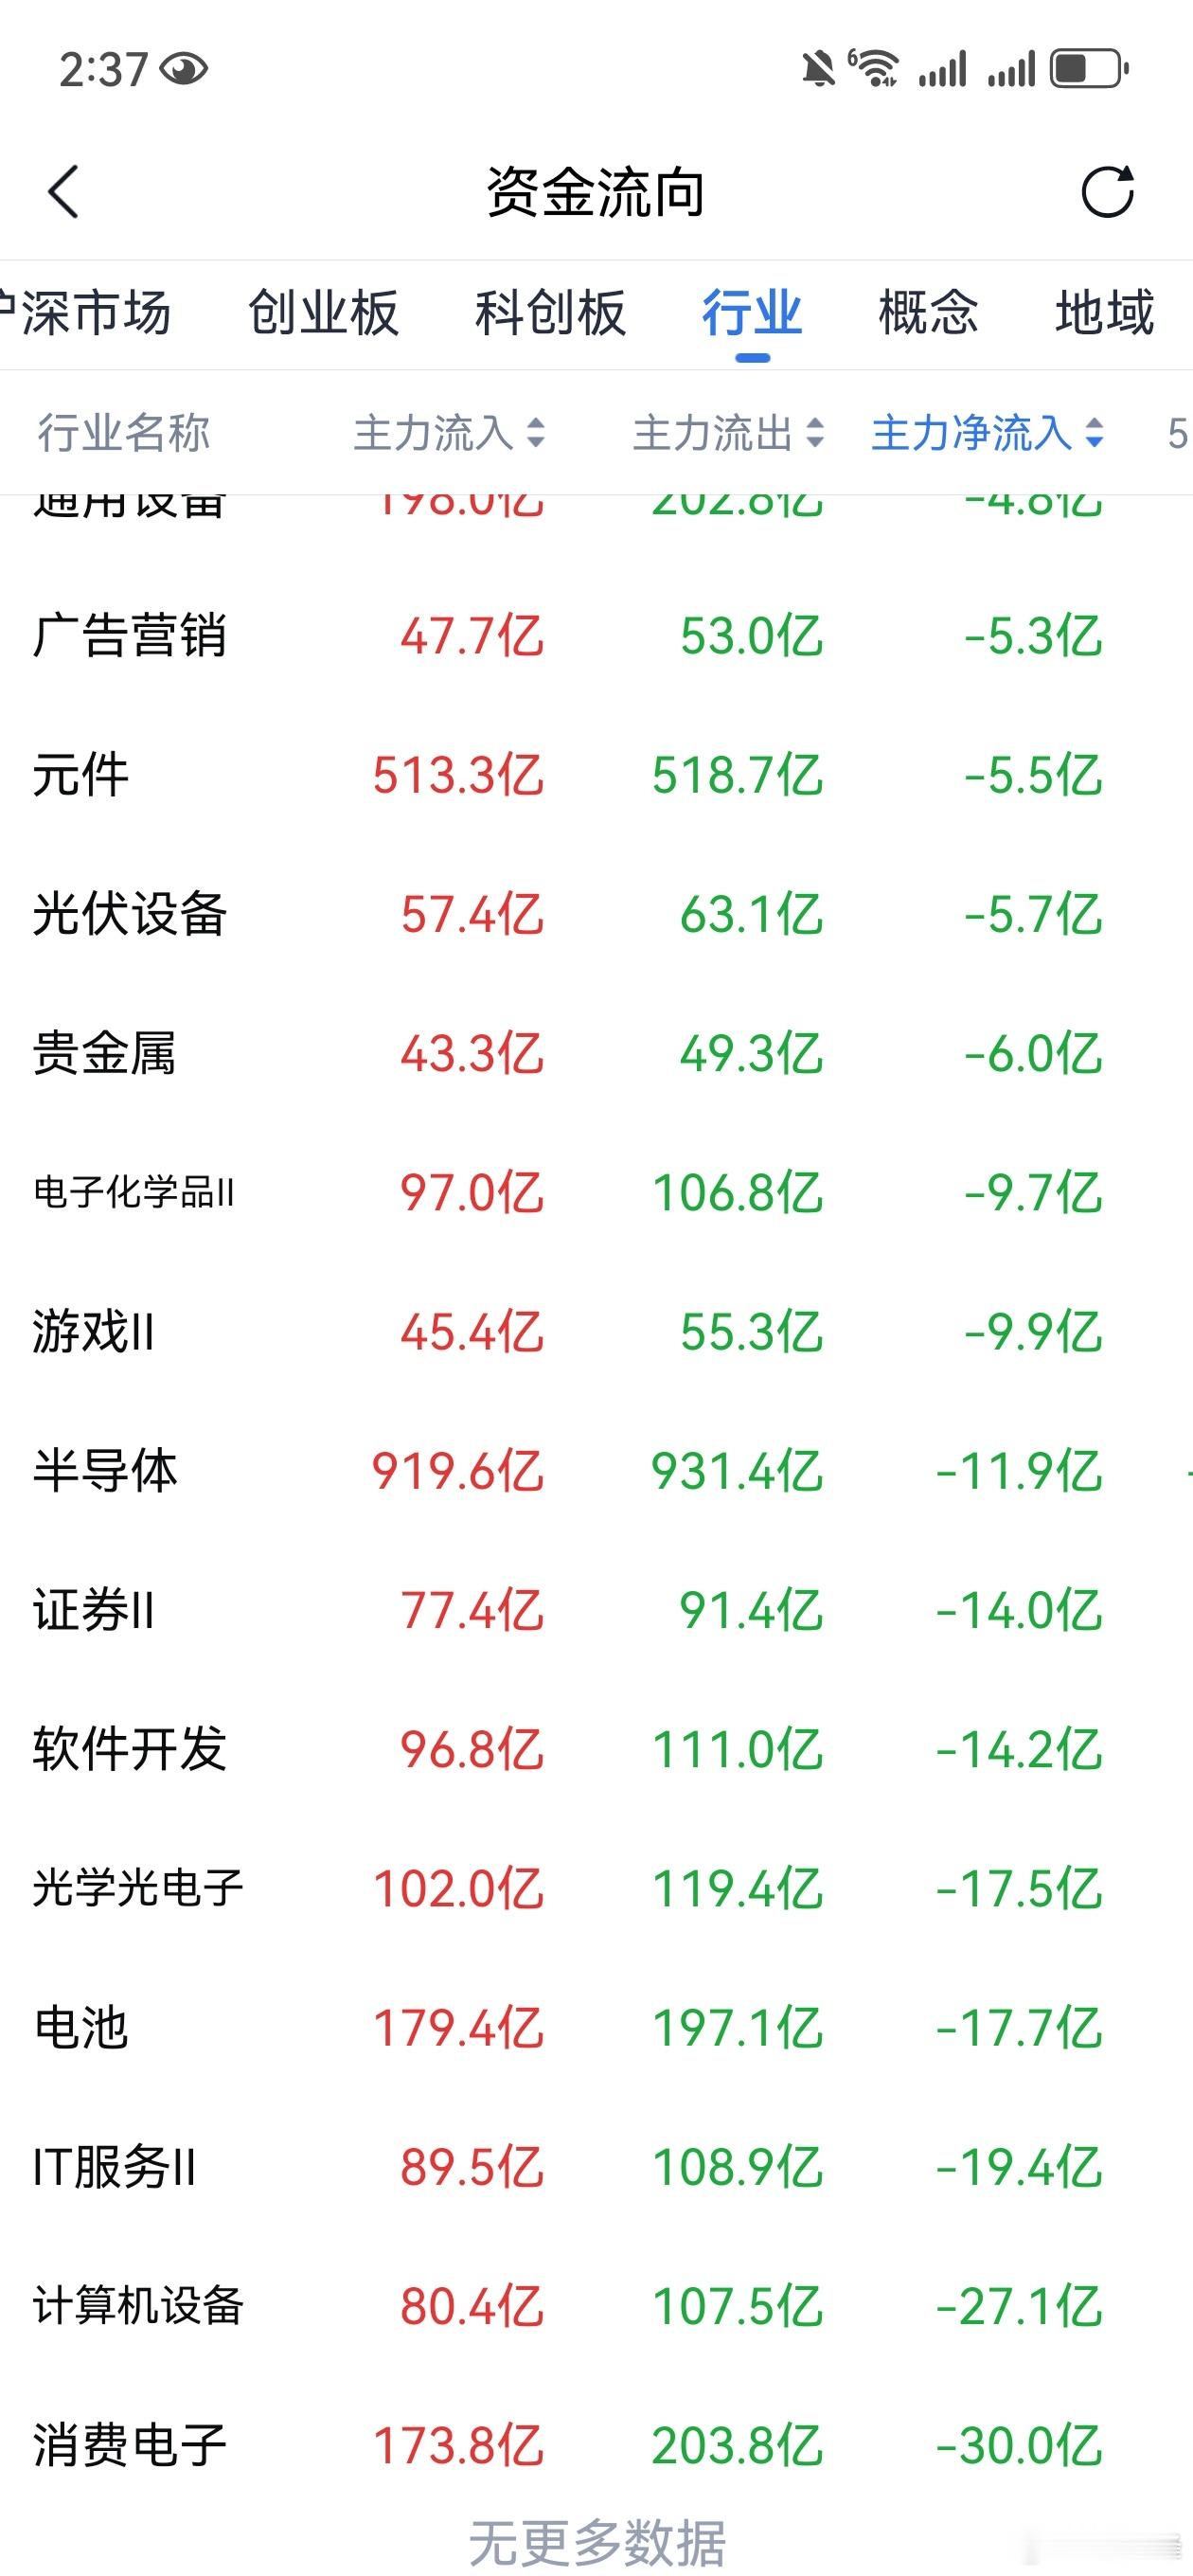
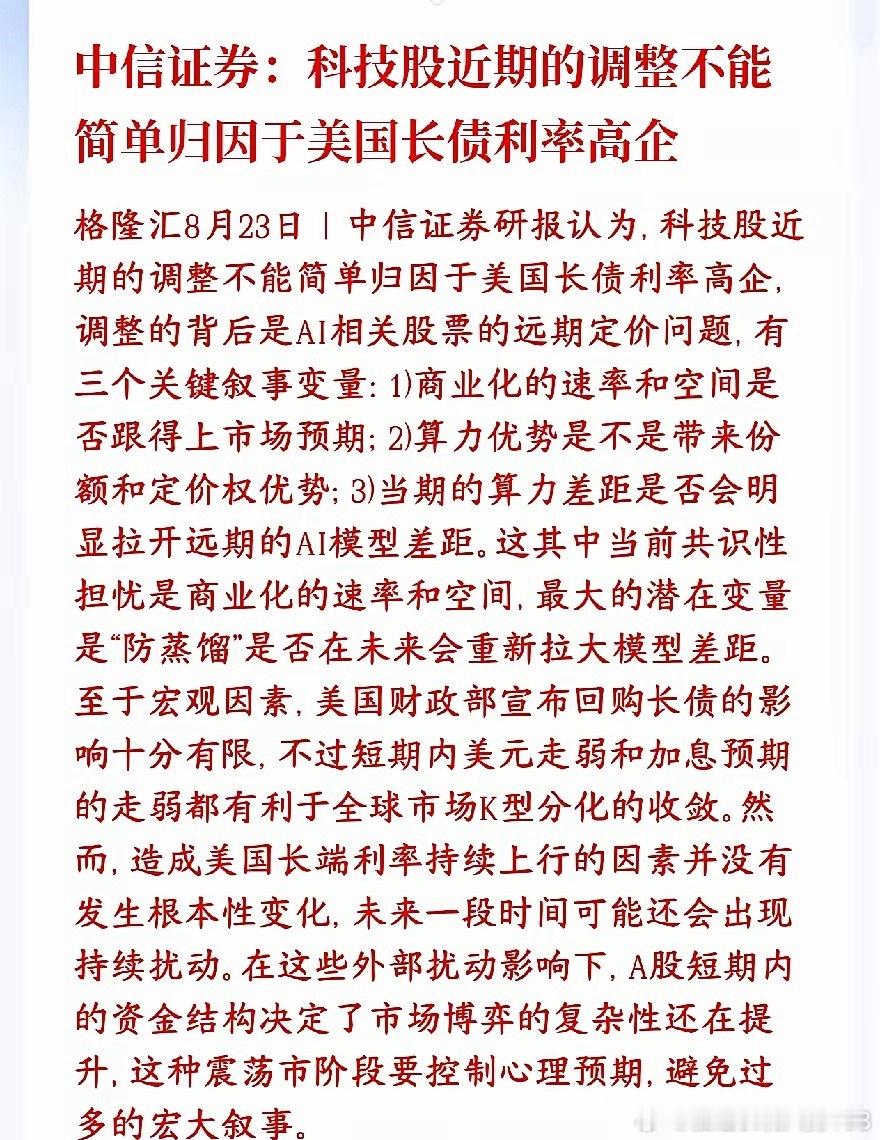
下周A股需短期回避板块1、贵金属•核心利空:美联储主席周末鹰派讲话,9月加息概
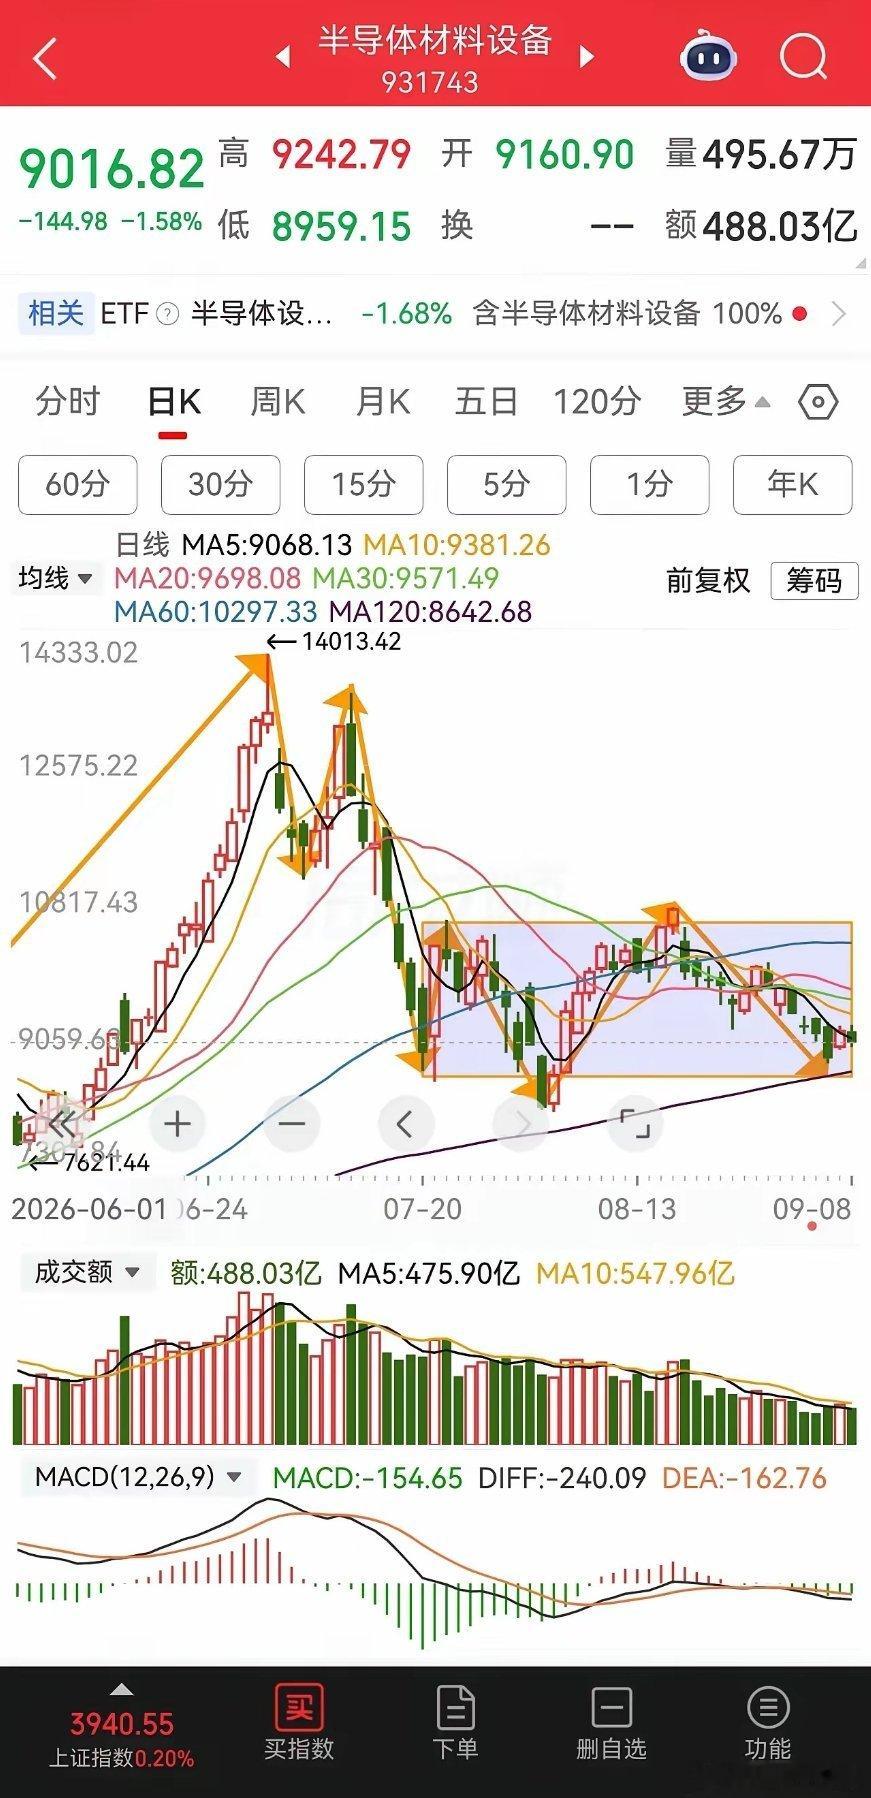
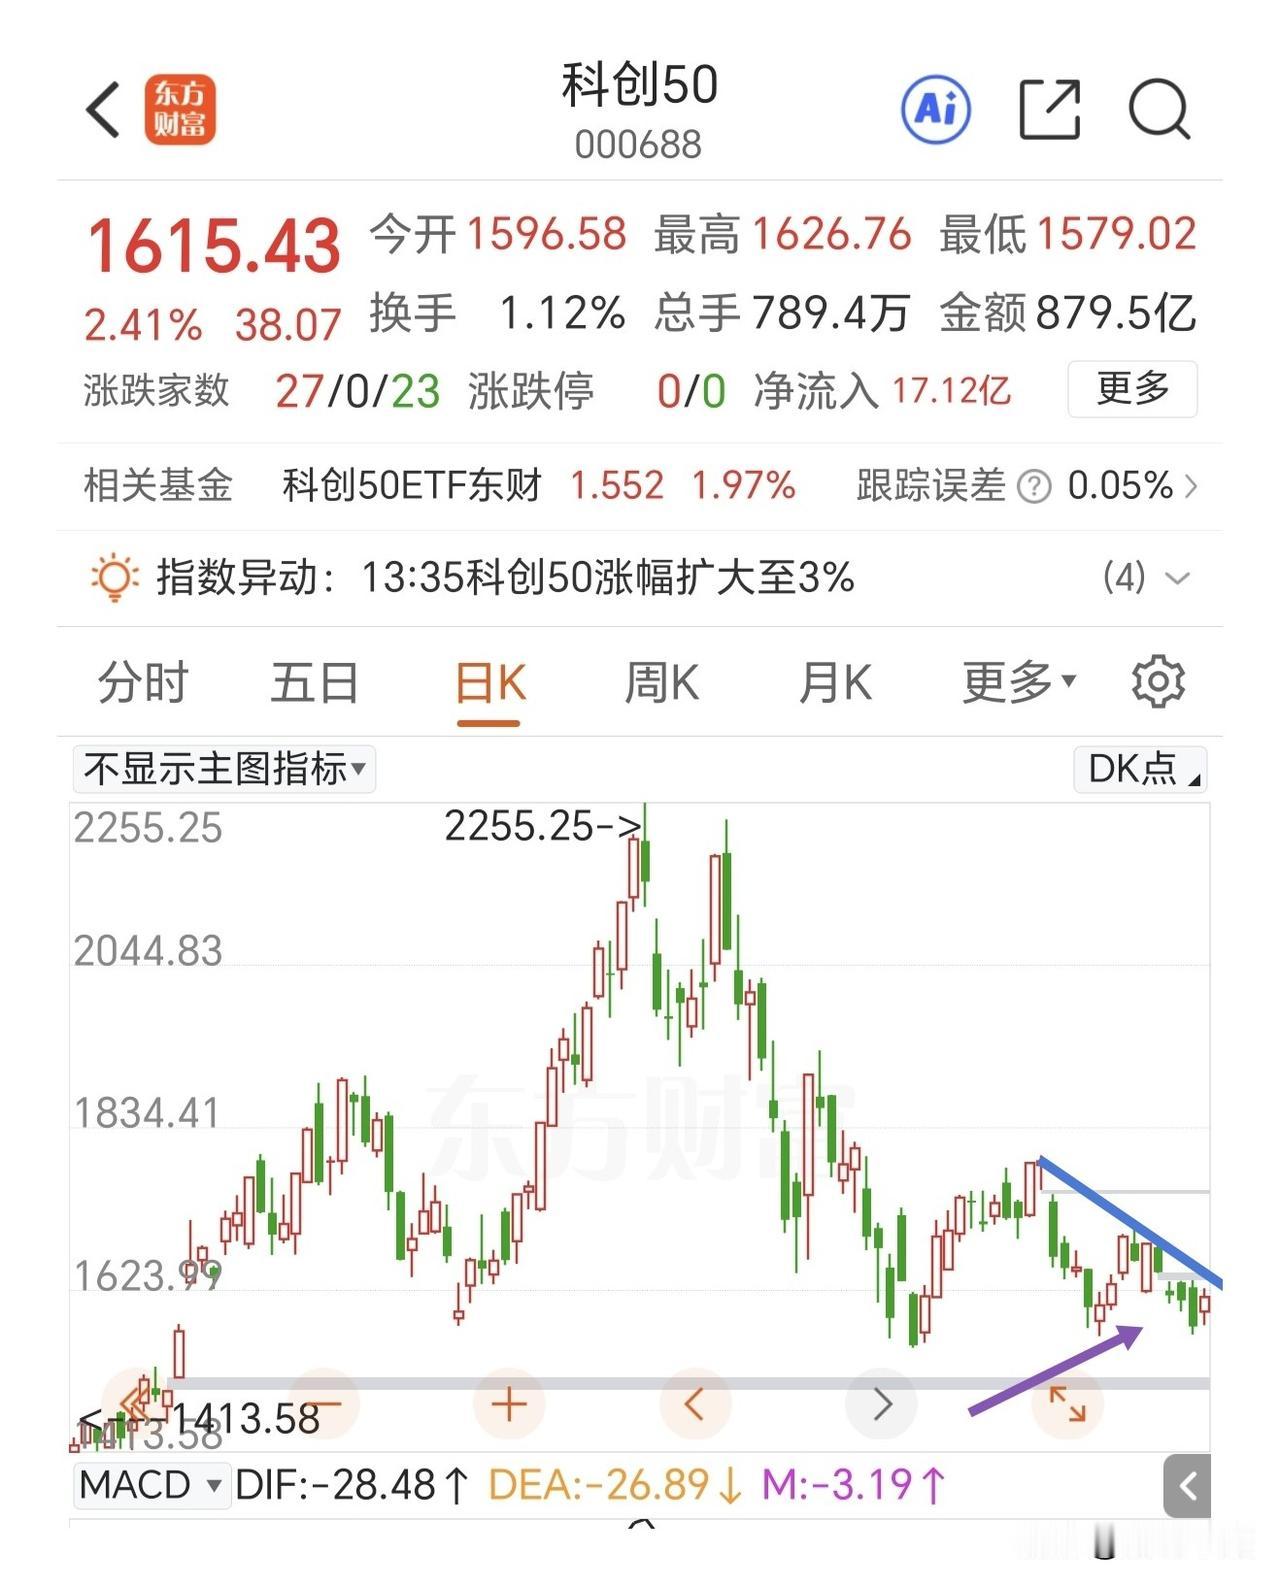
下周A股需短期回避板块1、贵金属•核心利空:美联储主席周末鹰派讲话,9月加息概率大幅上行,直接压制黄金价格,A股贵金属板块承压。•筹码层面:8月金价单月最大涨幅接近15%,多头仓位拥挤;利空落地后,止盈盘叠加程序化止损,会放大回调幅度。•技术形态:板块反弹抵达前期压力位,一旦KDJ死叉,会开启加速调整,本轮调整短期难以结束。2、半导体•内部因素:前期累计涨幅较大,获利盘持续出逃数周;机构存在自救行为,造成板块不上不下的震荡格局。•外部风险:一方面美联储加息预期抬升压制成长股估值;另一方面美国正在起草新规,限制国内AI企业远程租用新加坡、泰国等地英伟达高端算力,对科技板块形成利空,半导体受冲击最明显。•技术形态:板块处于震荡,尚未出现筑底信号,周线多项死叉,短期以调整为主。本周板块下跌参考医疗服务:-3.93%
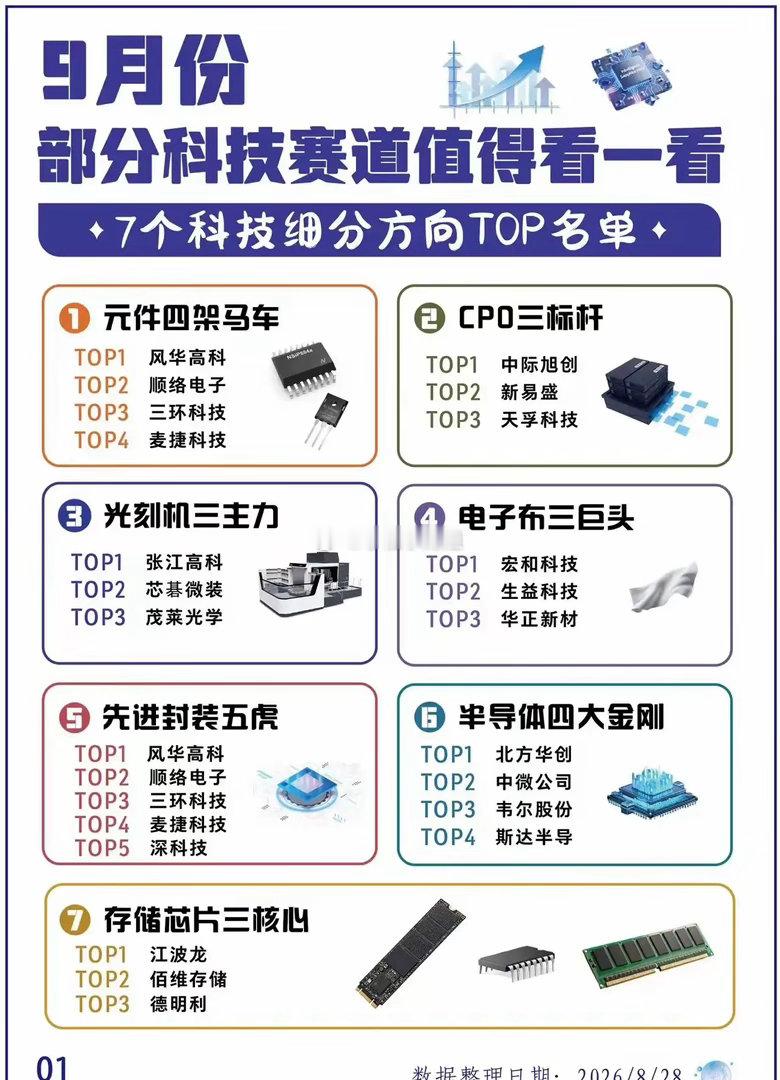
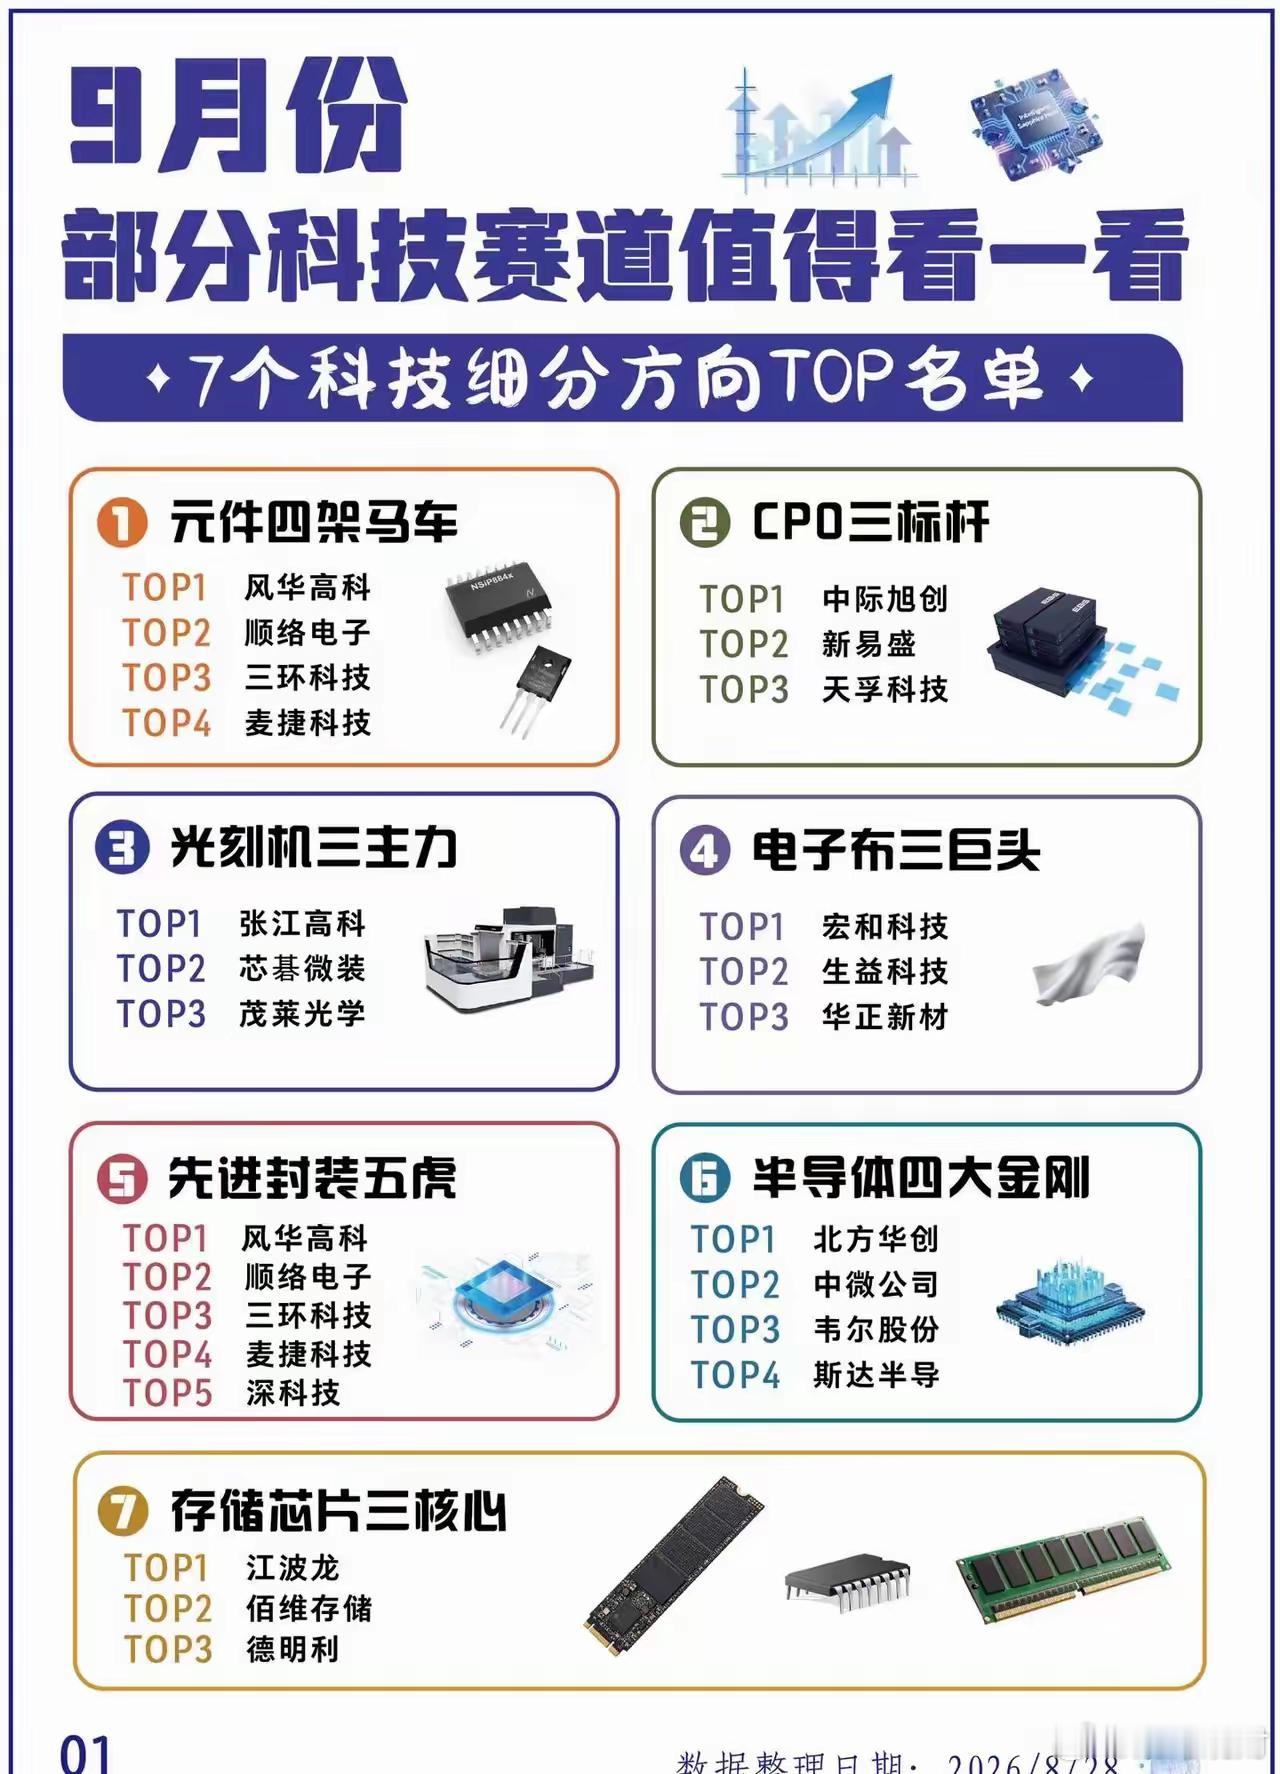
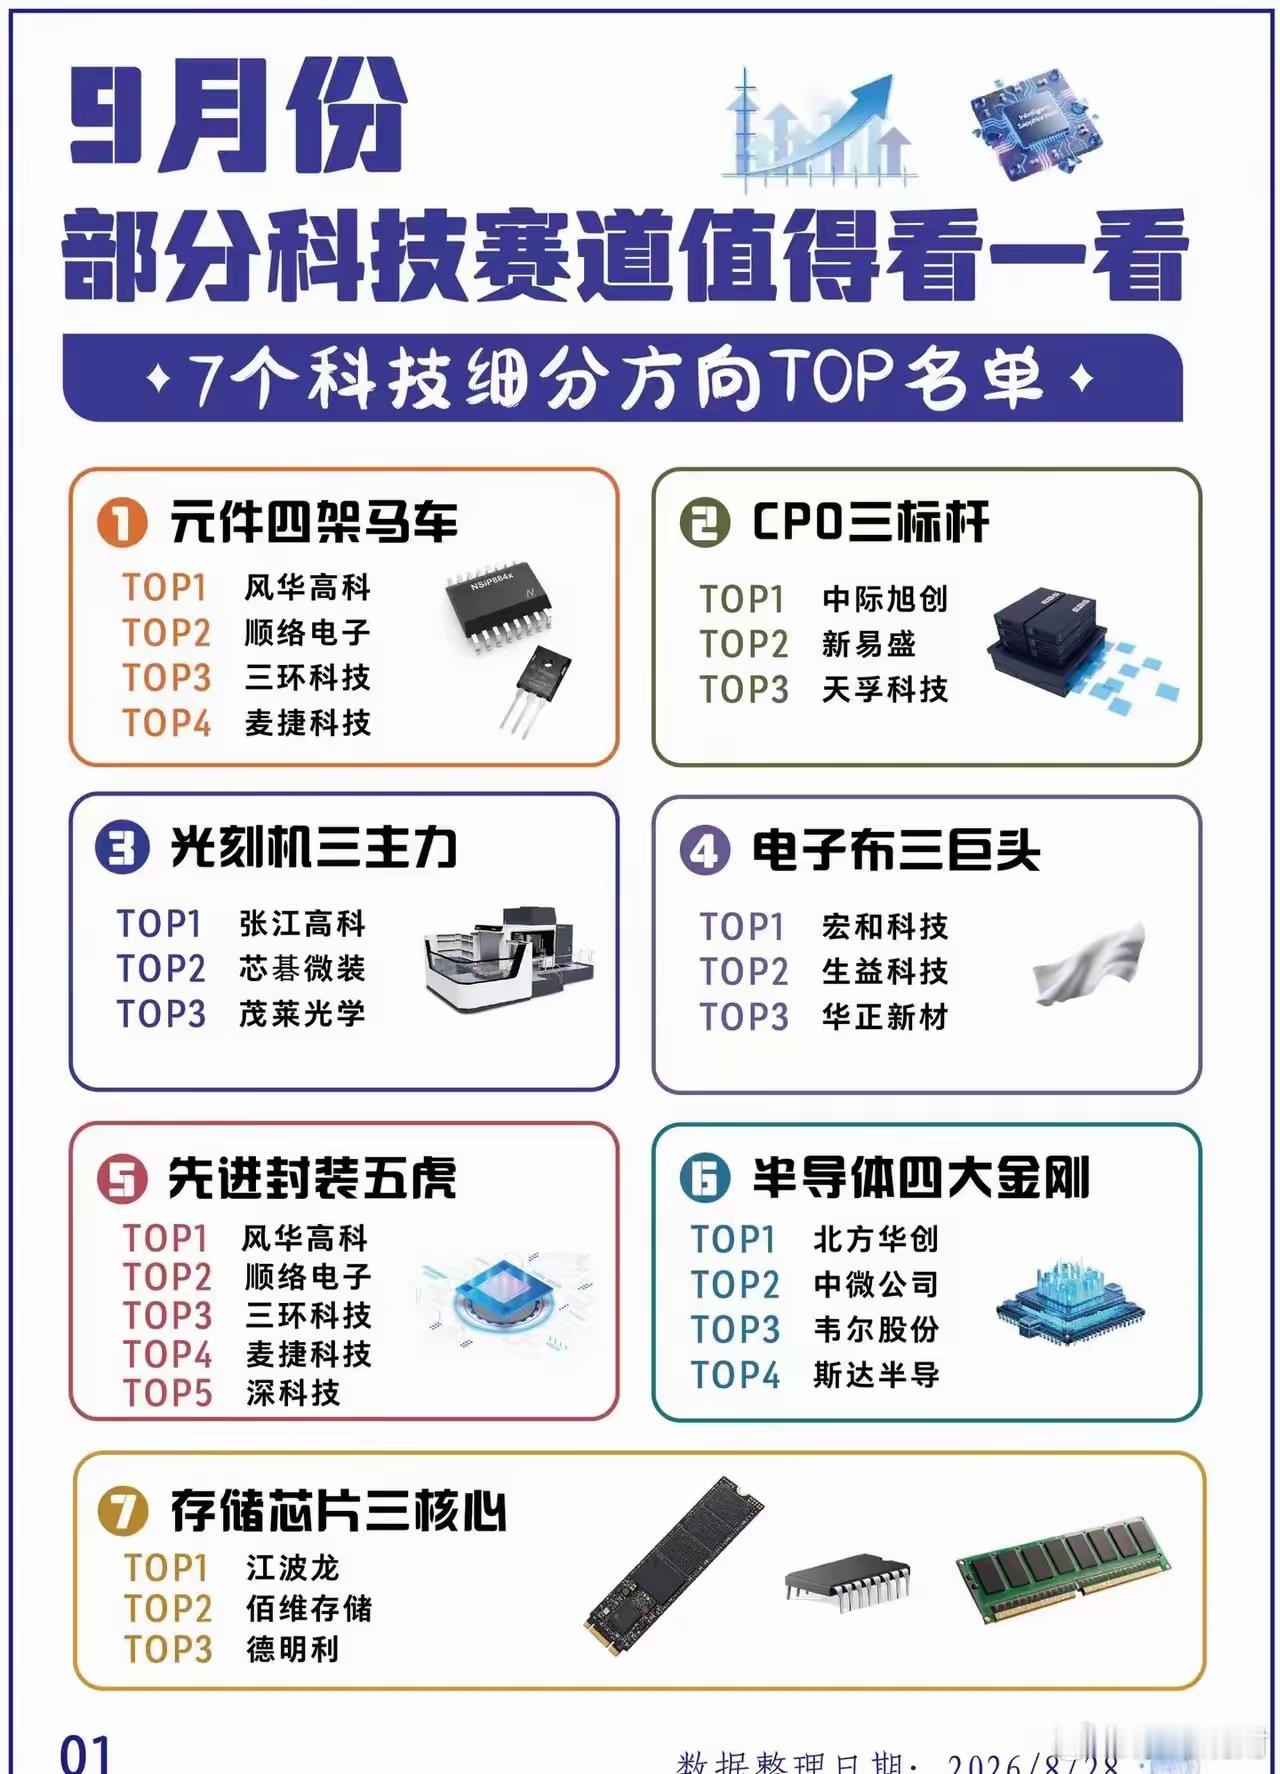
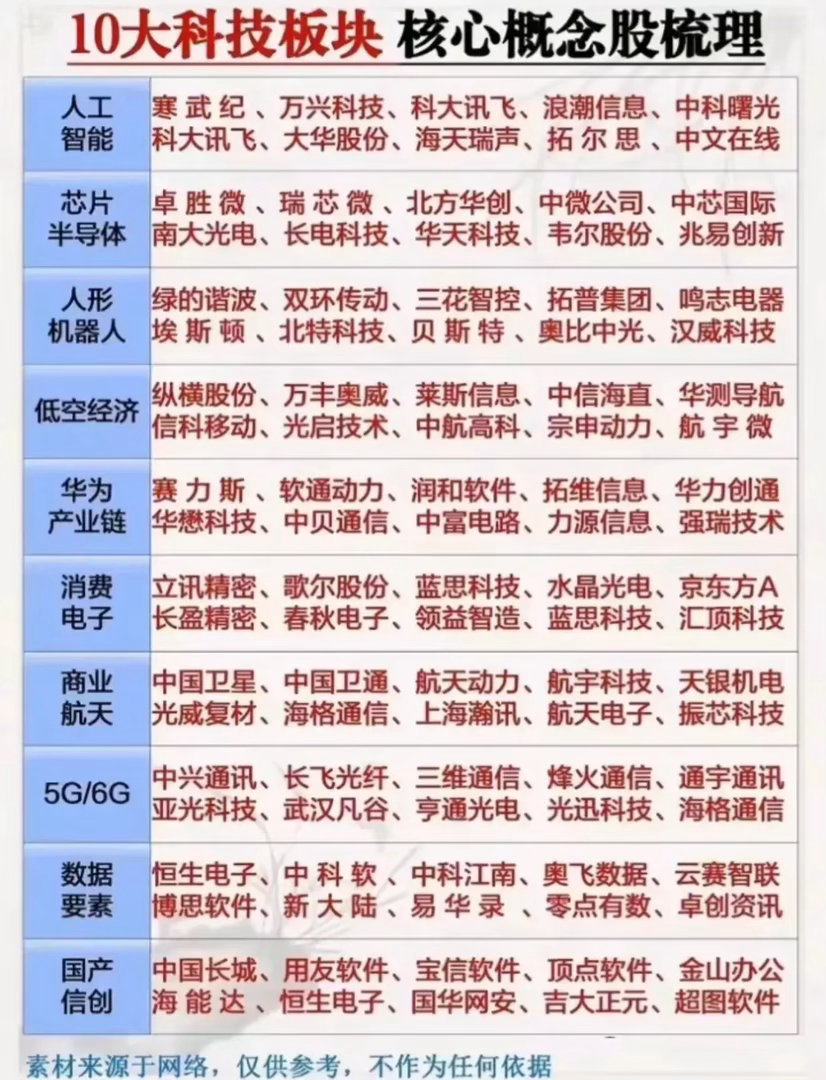
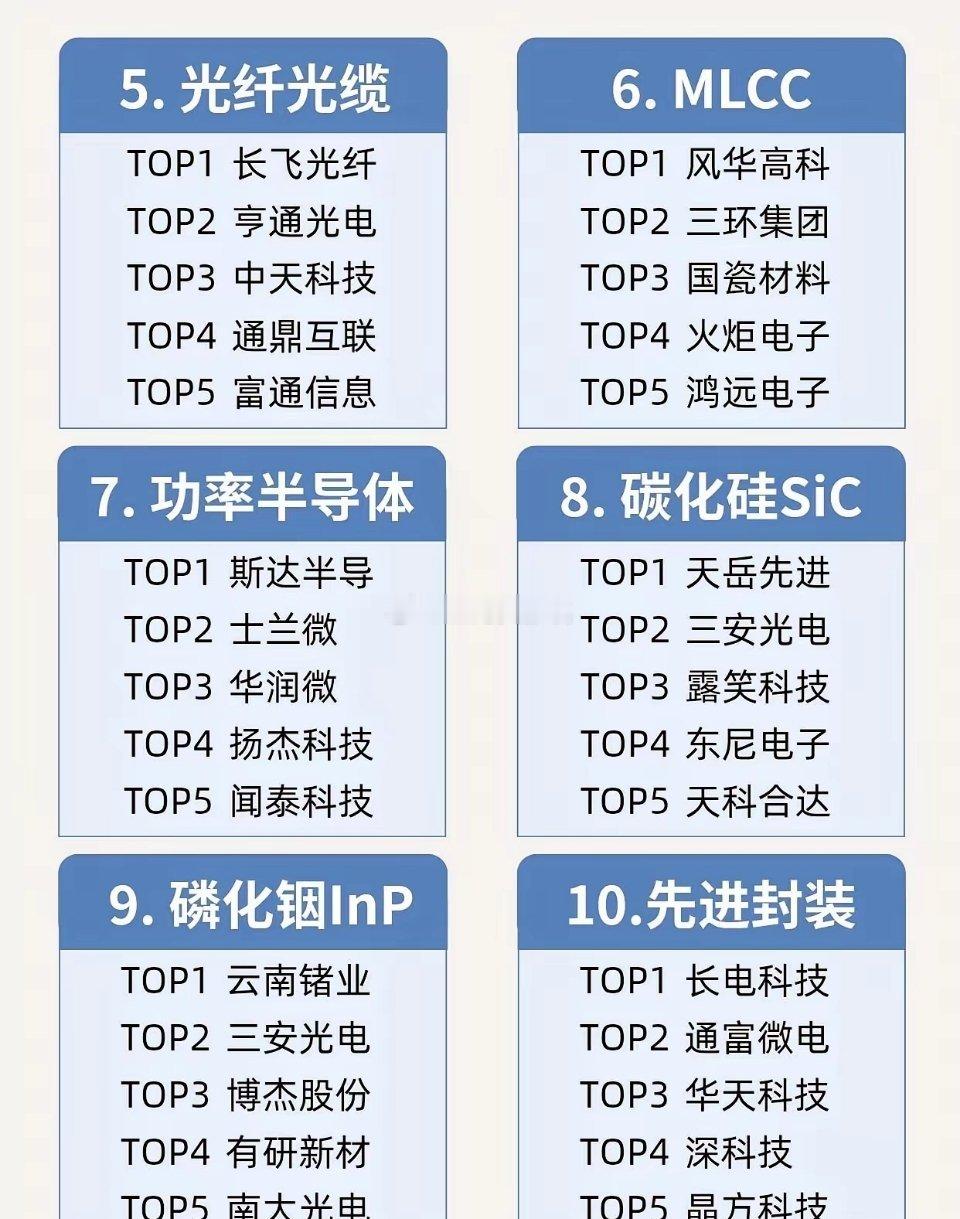
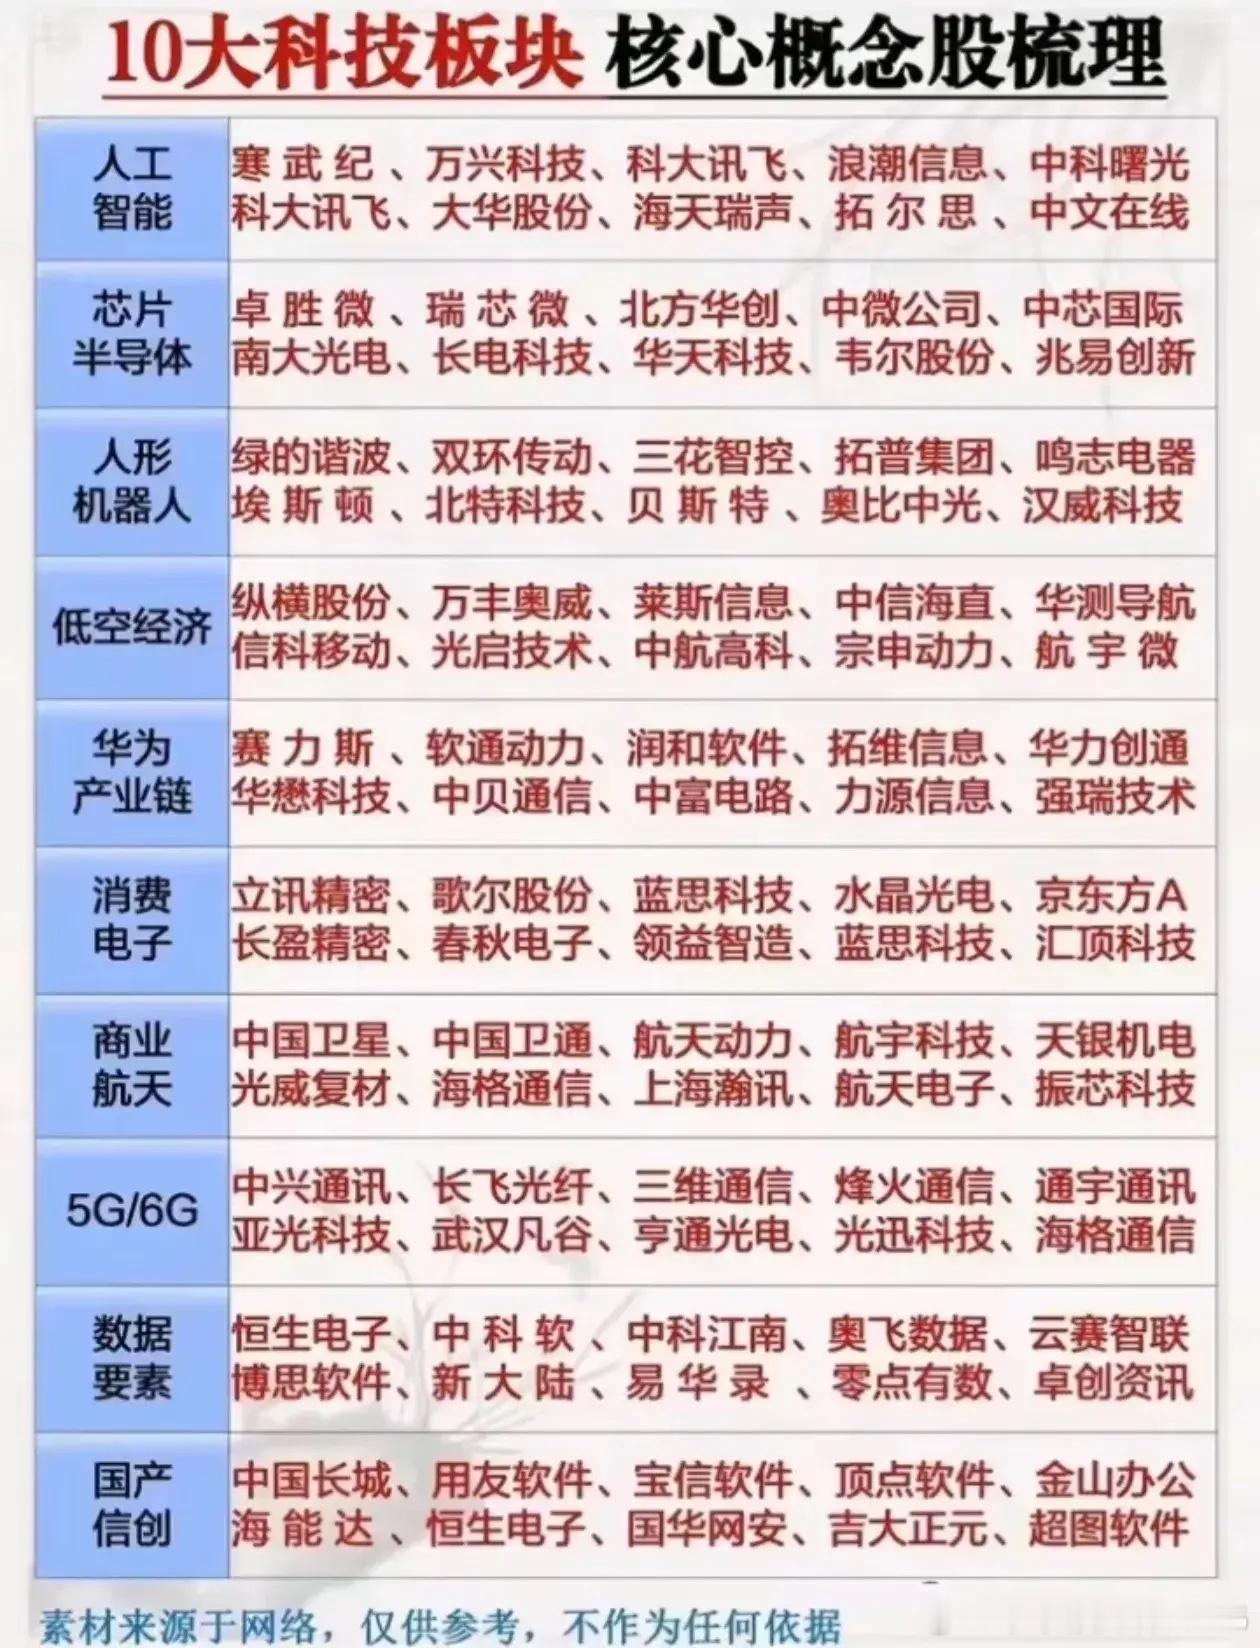
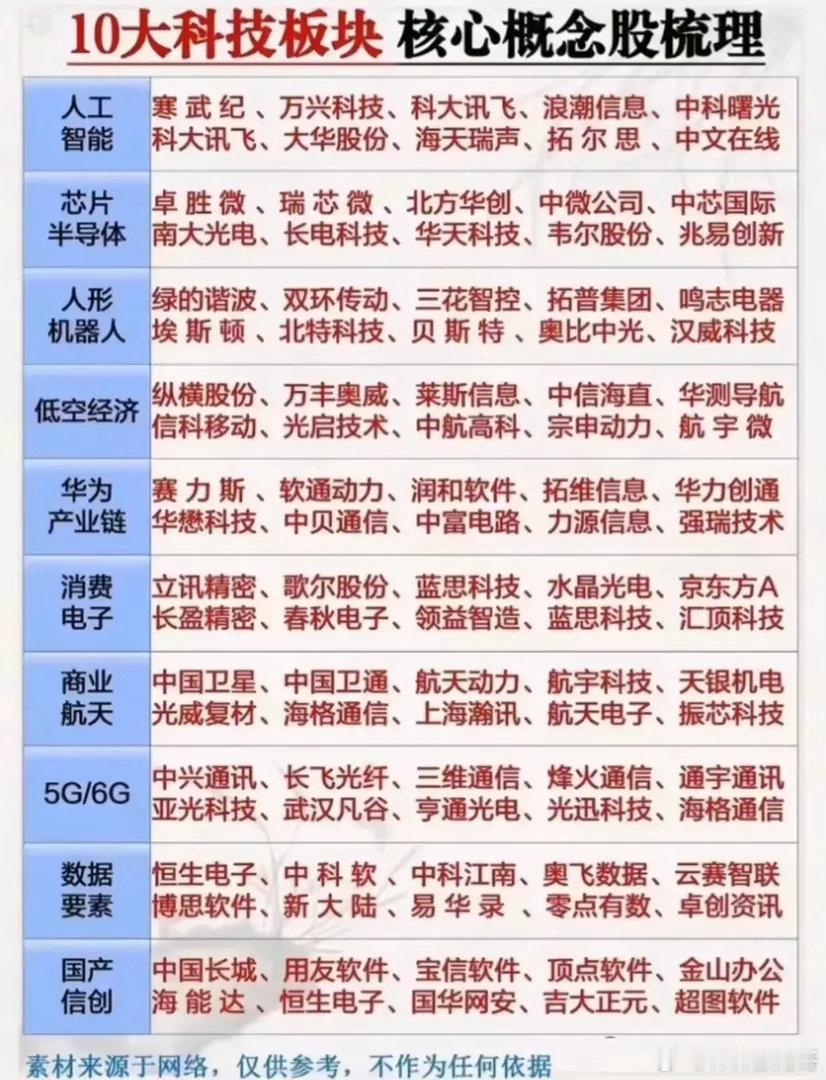
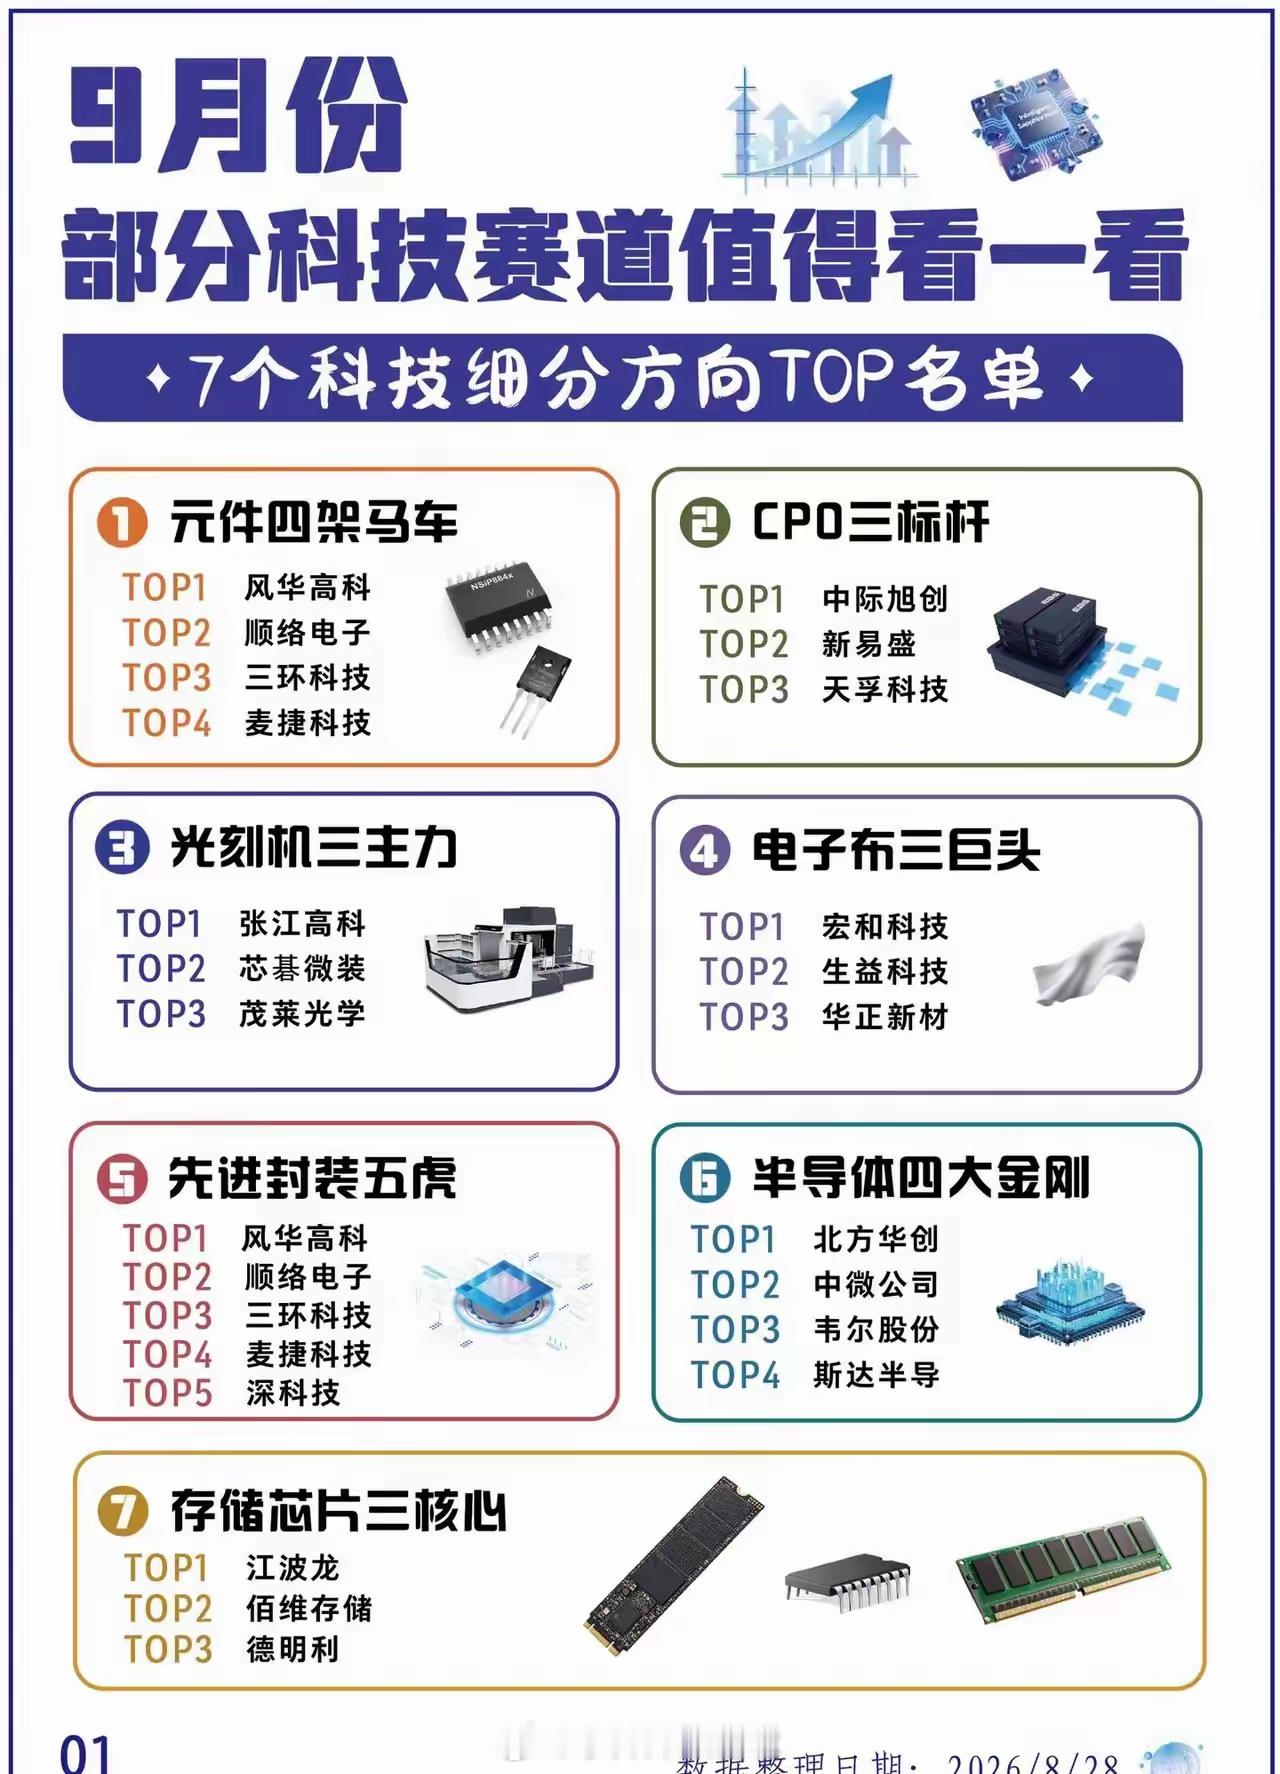
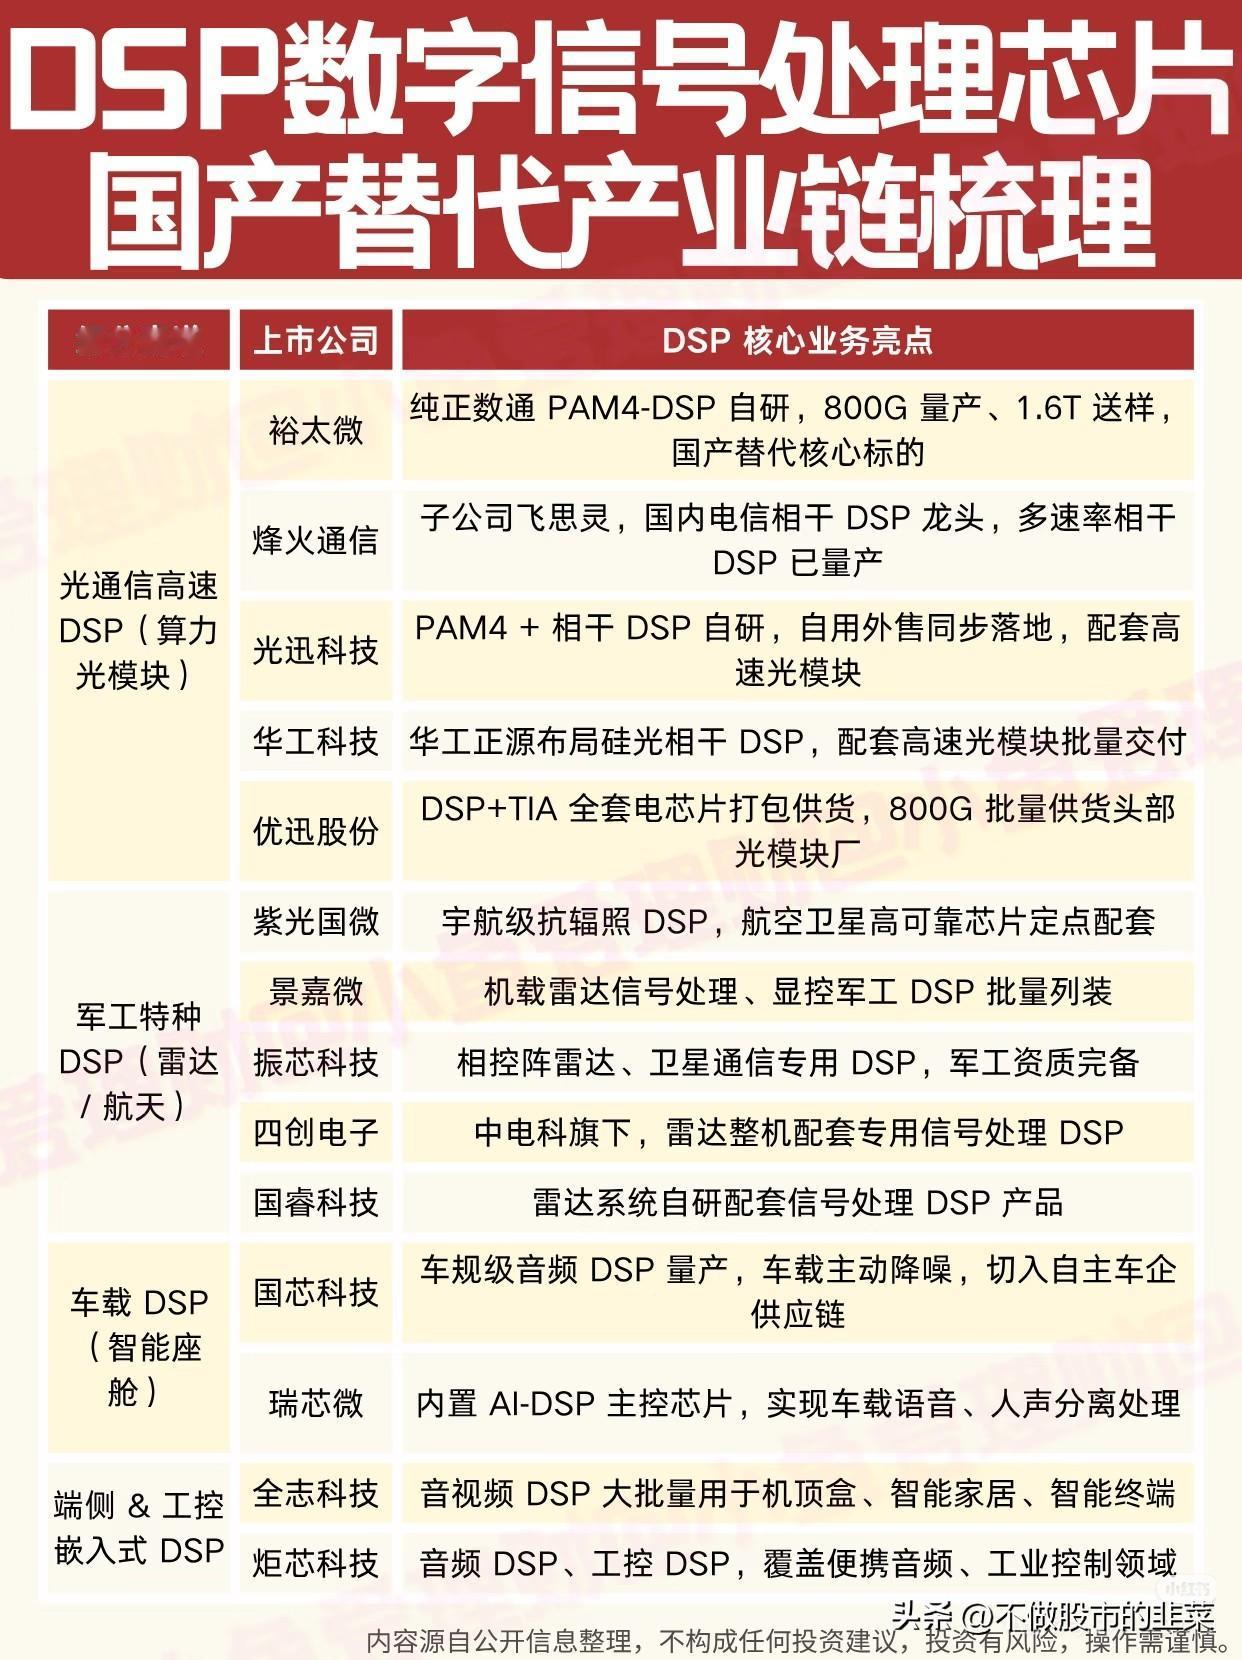
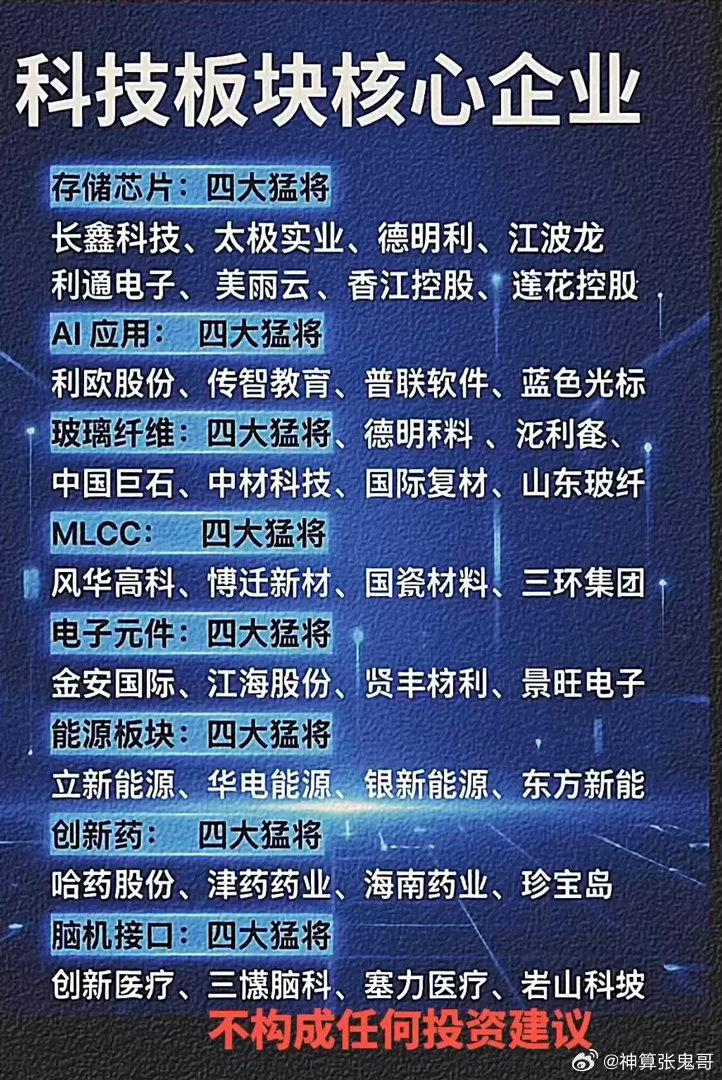
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元
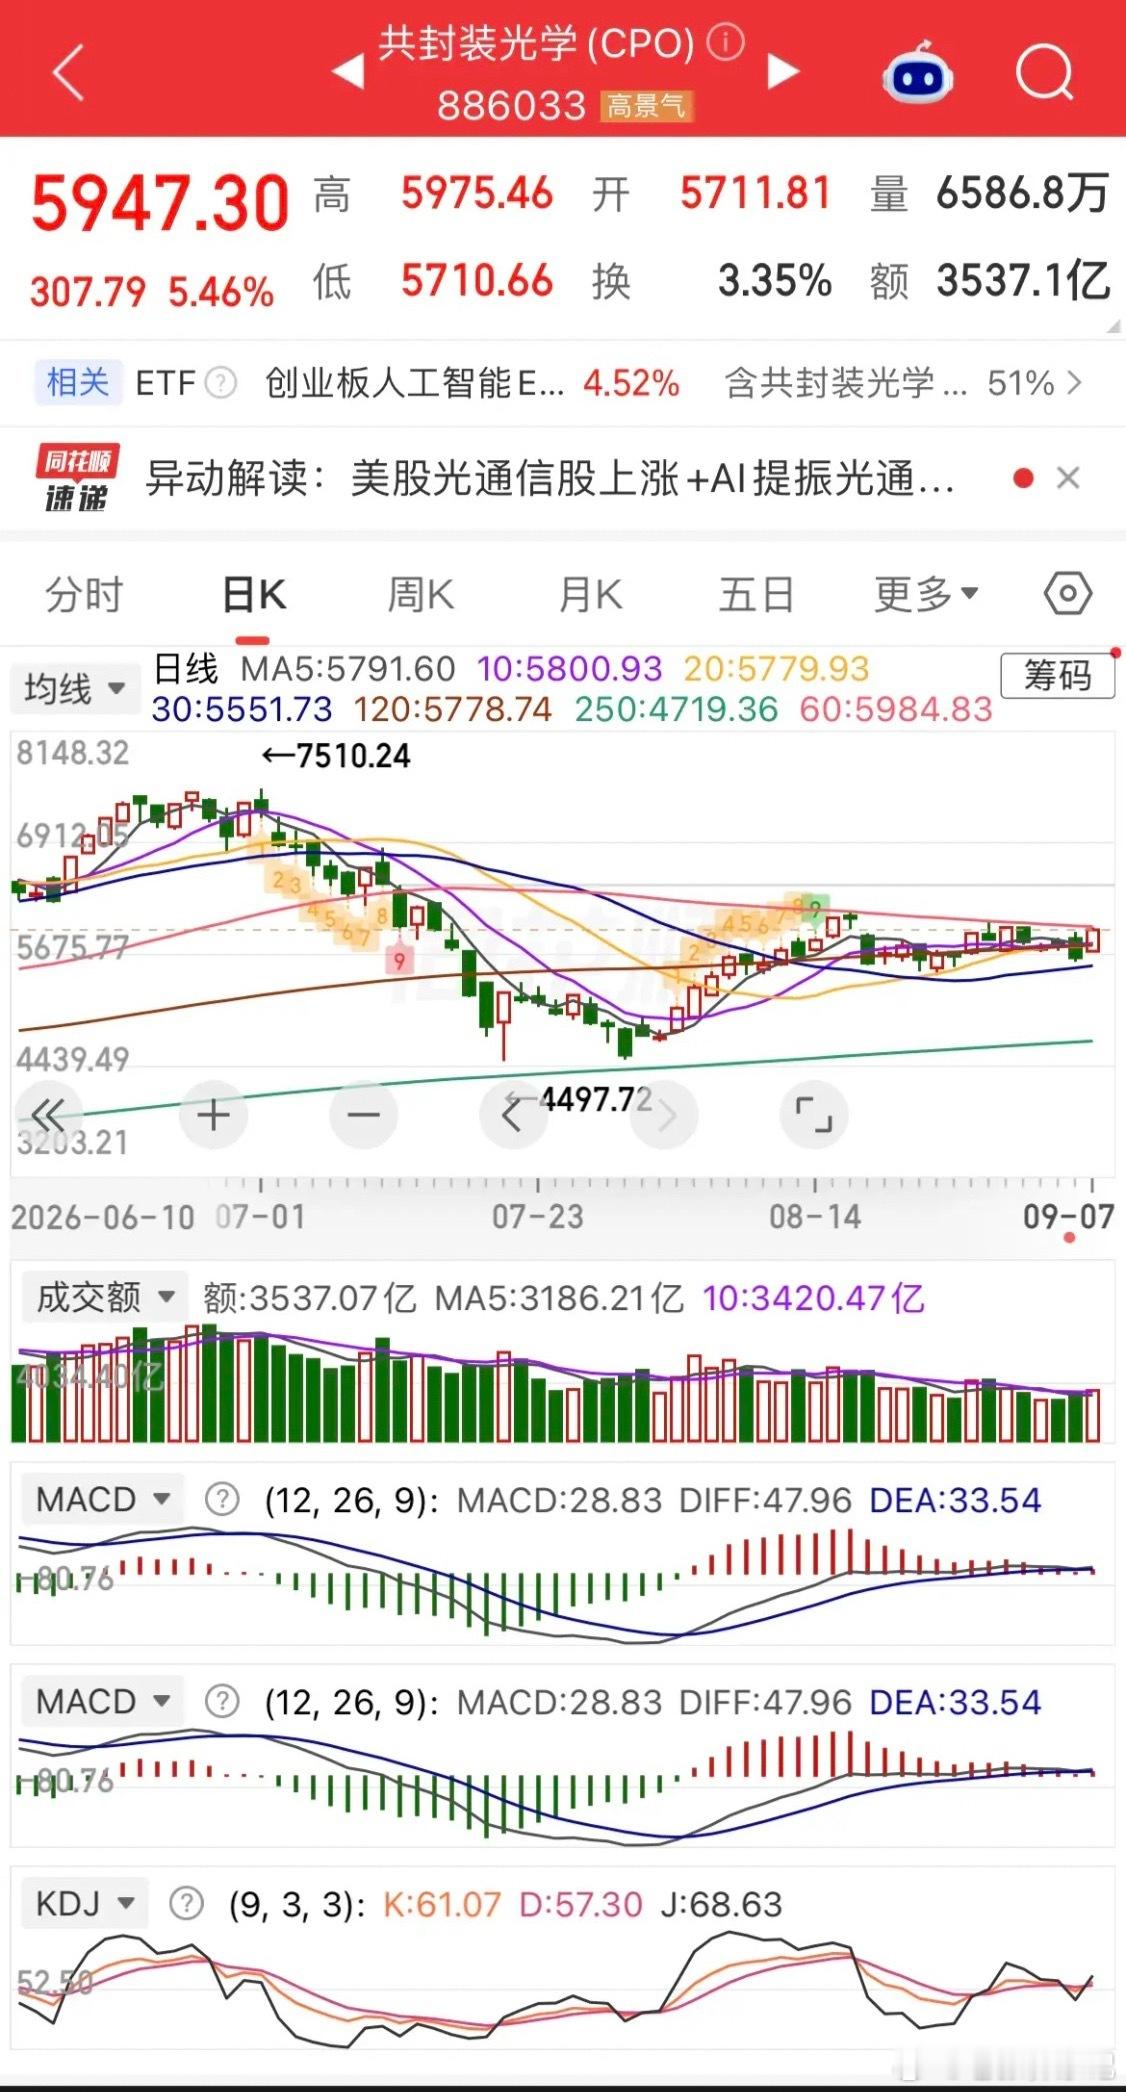
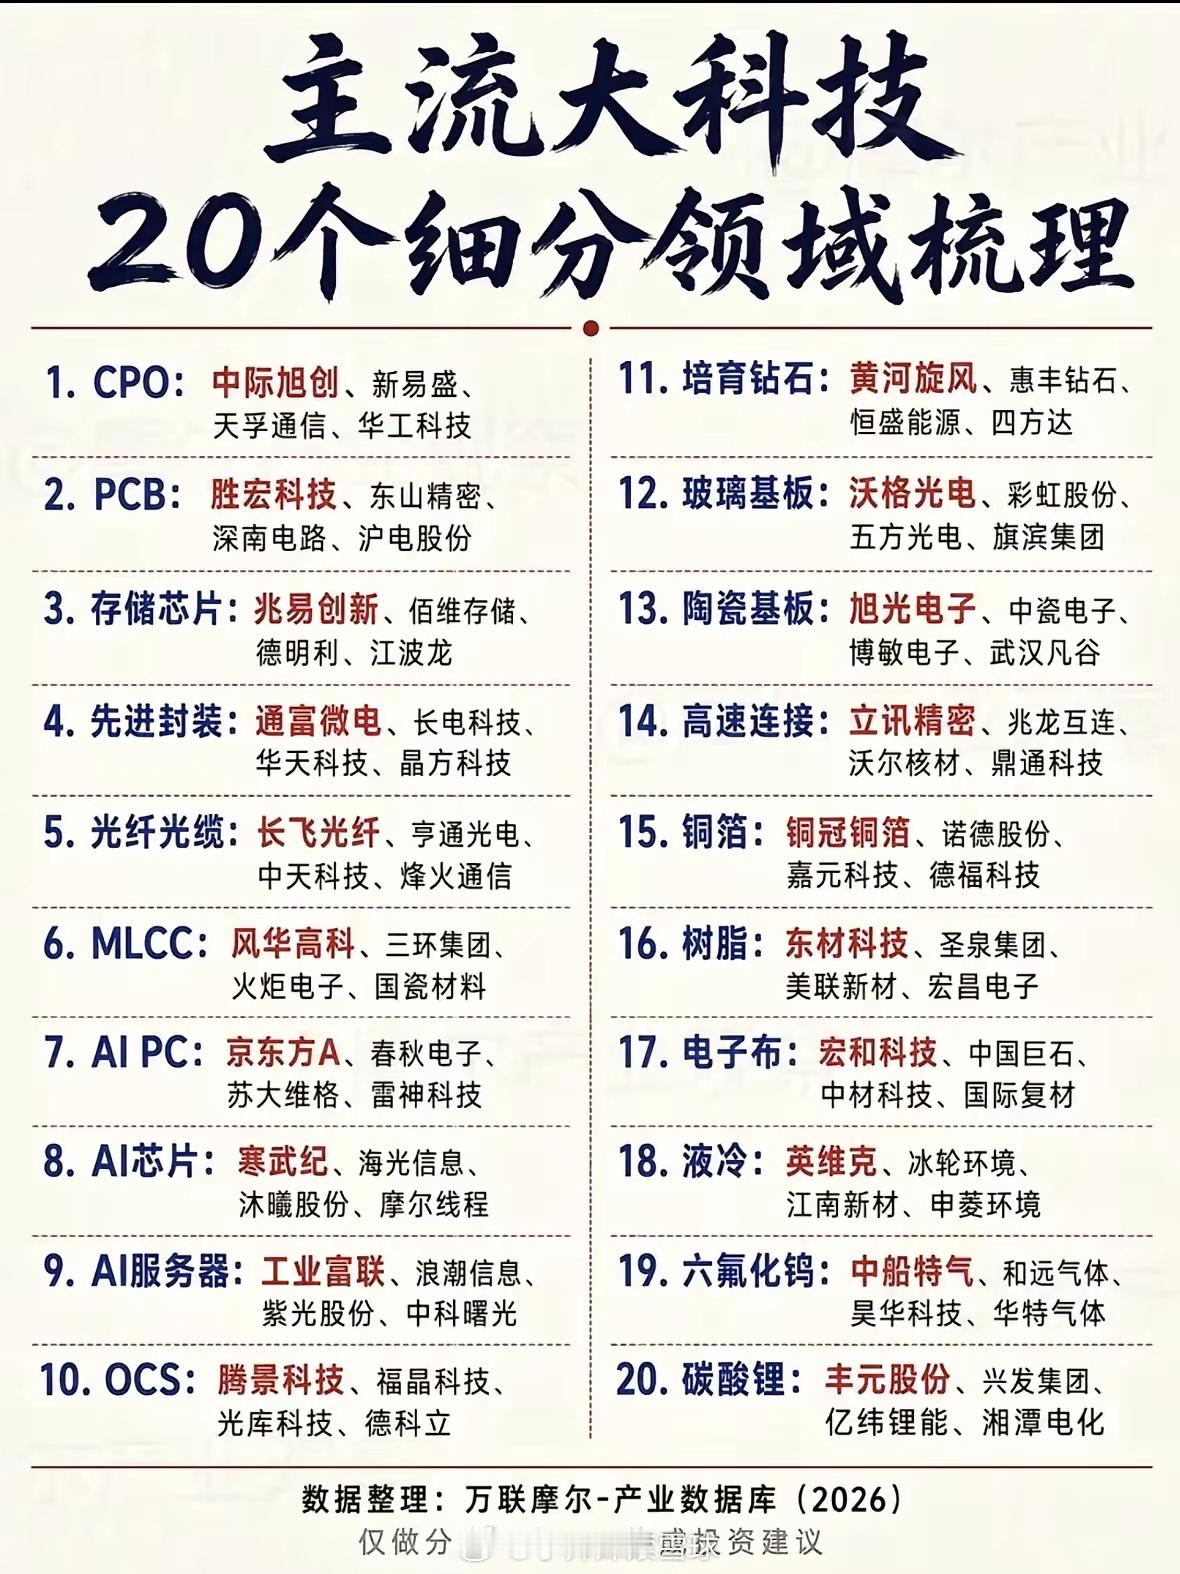
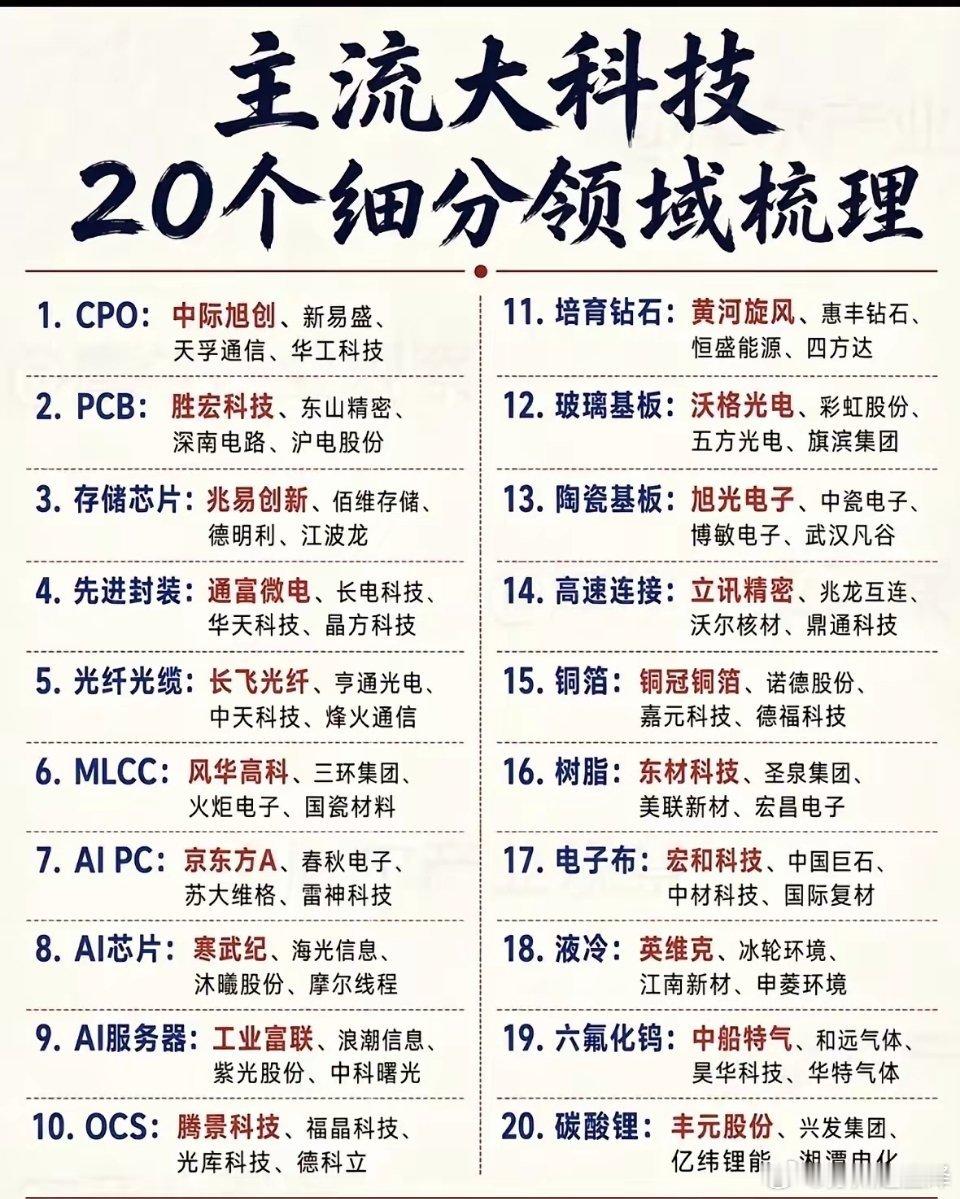
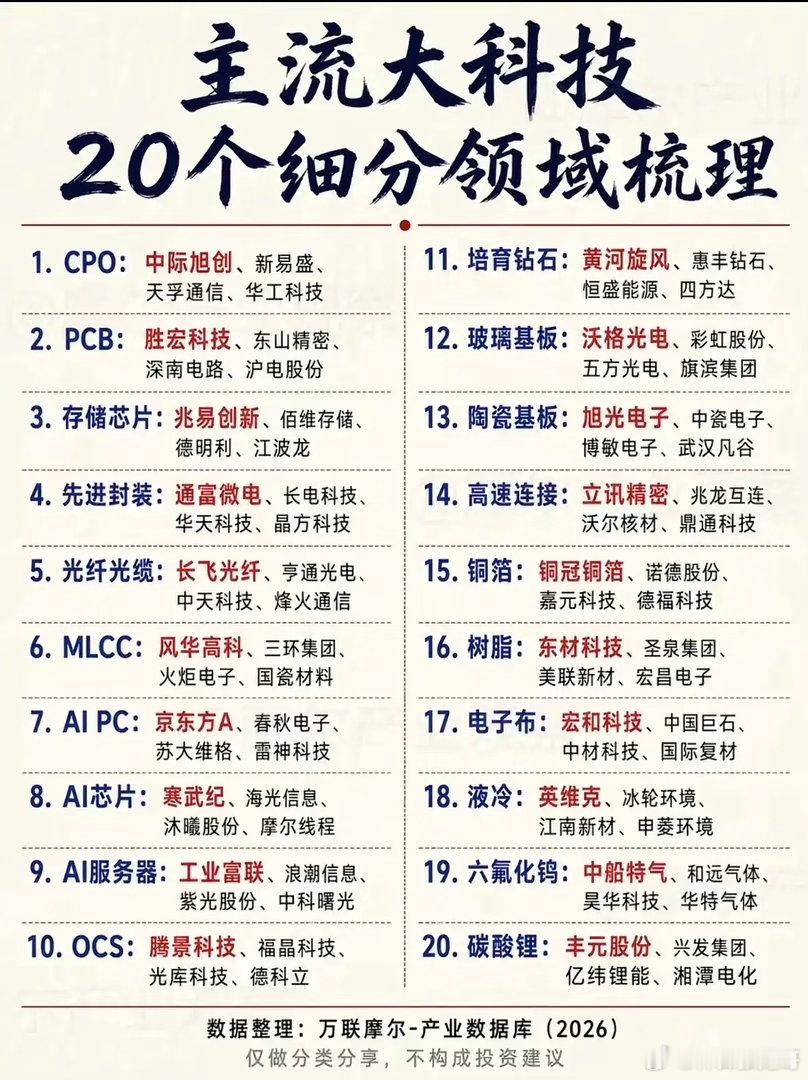
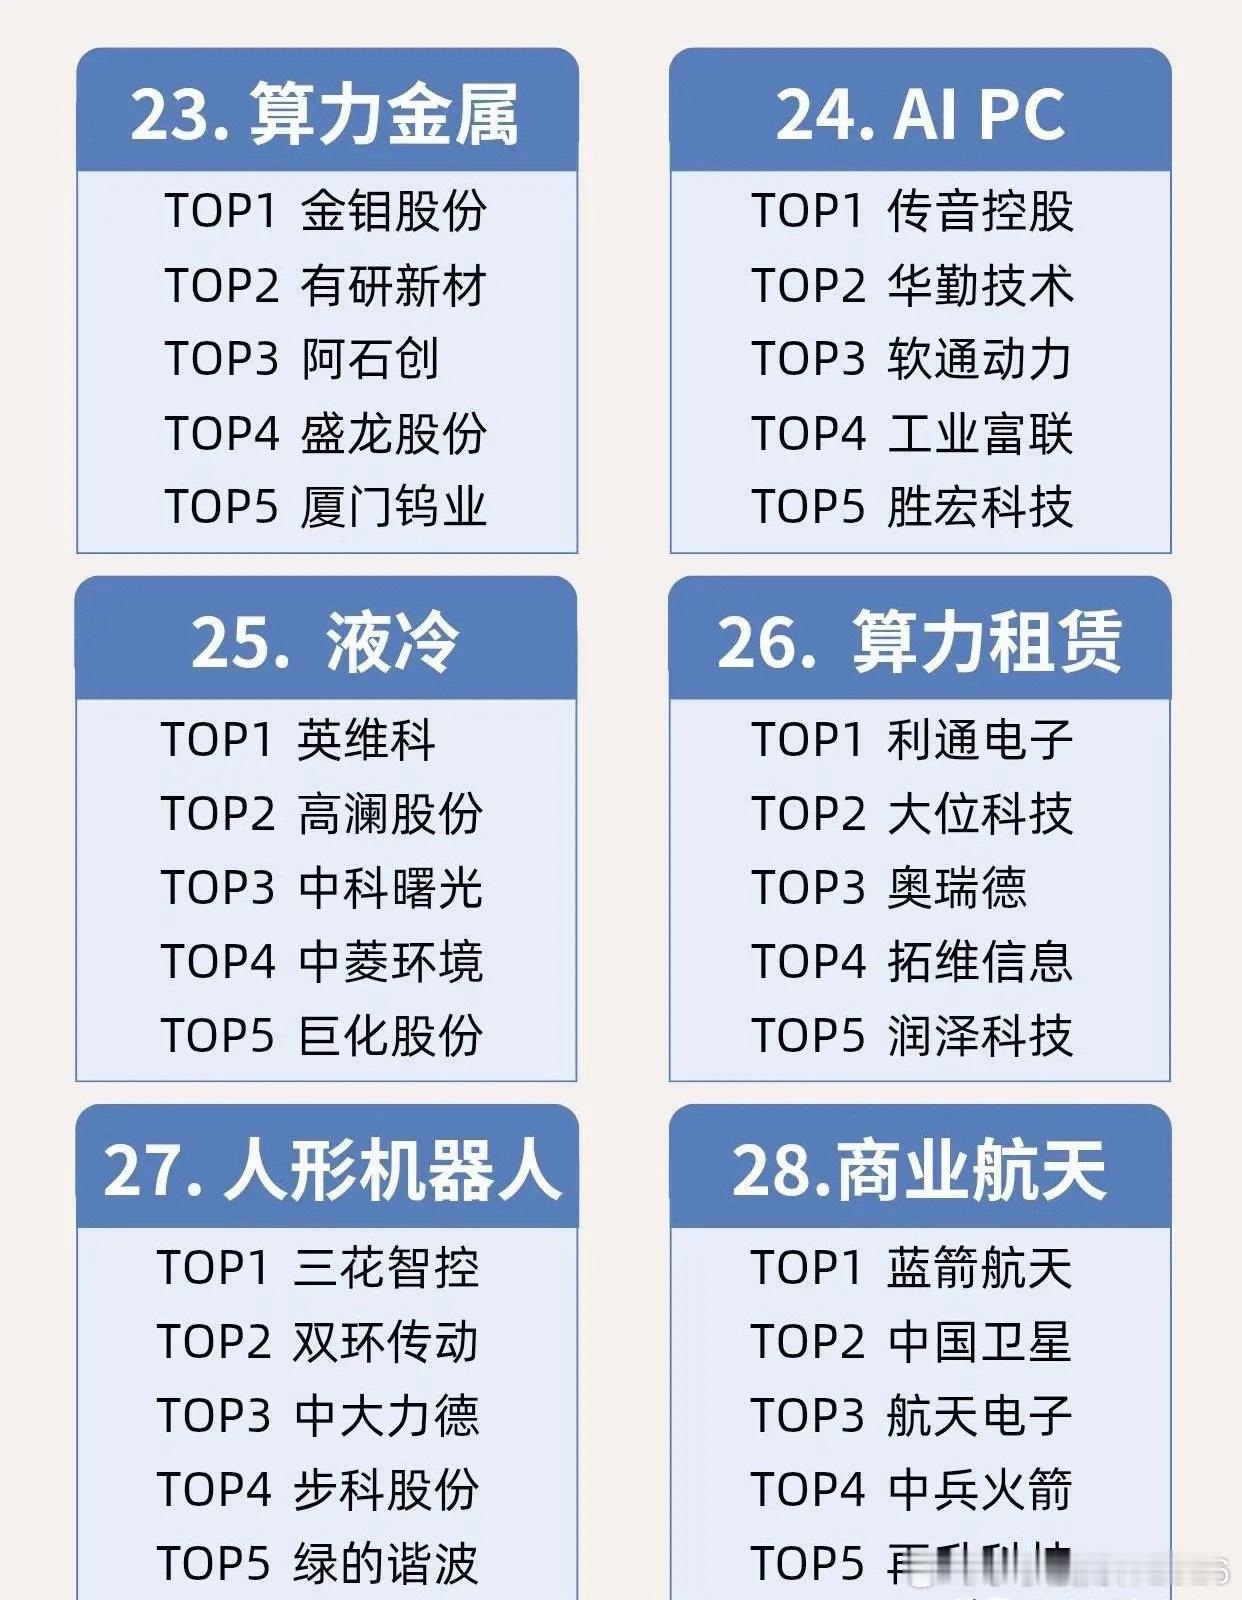
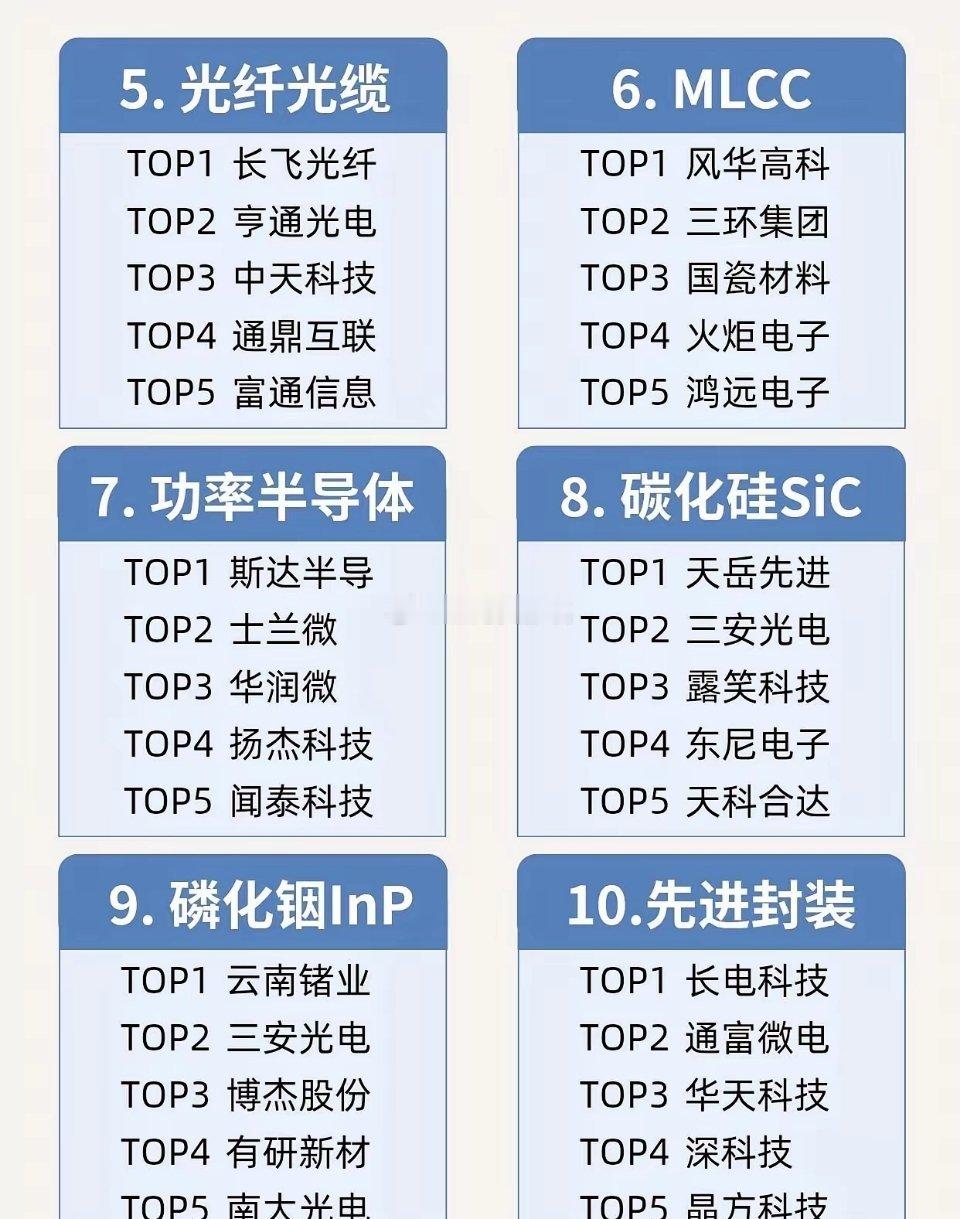
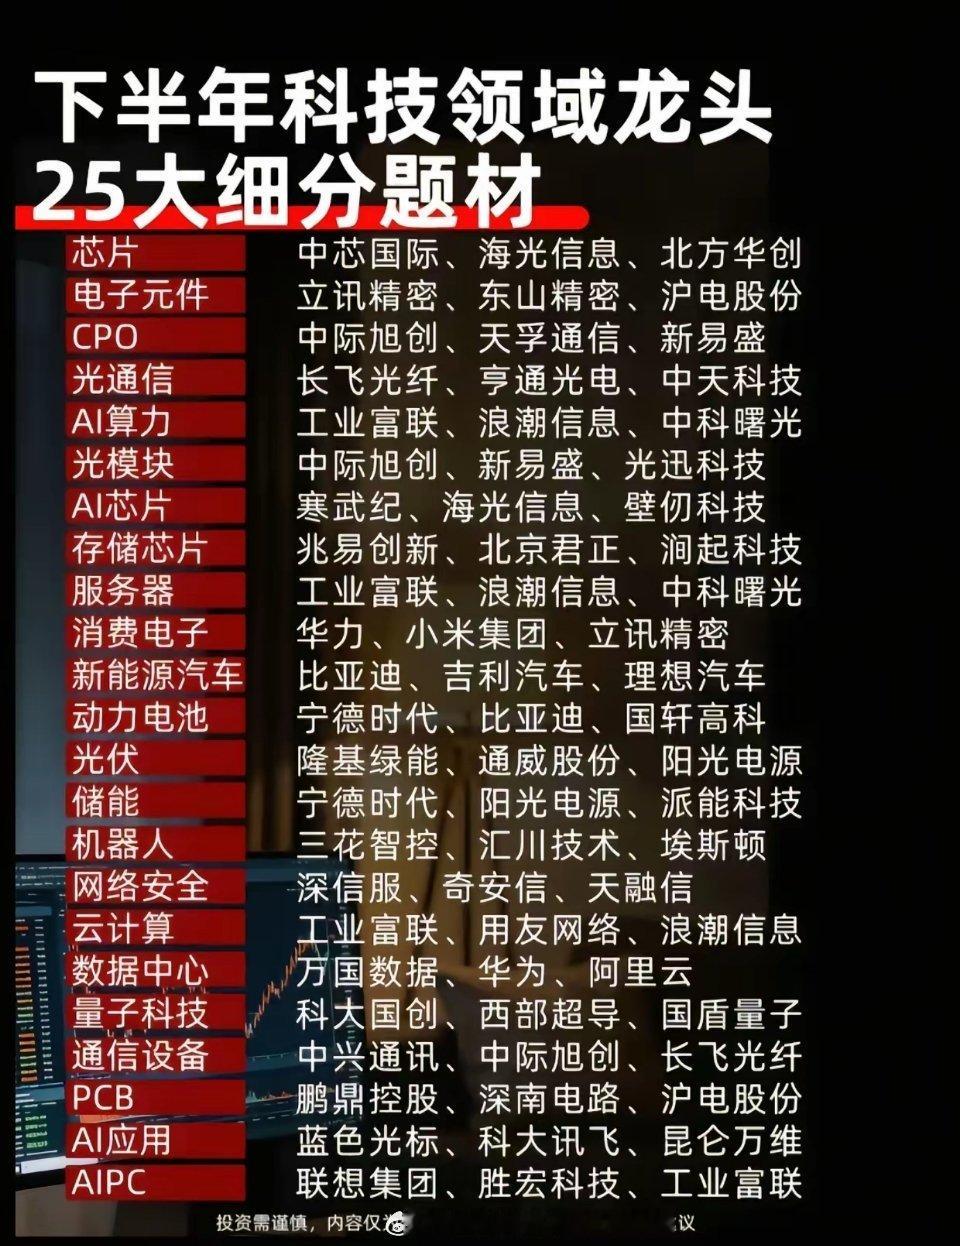
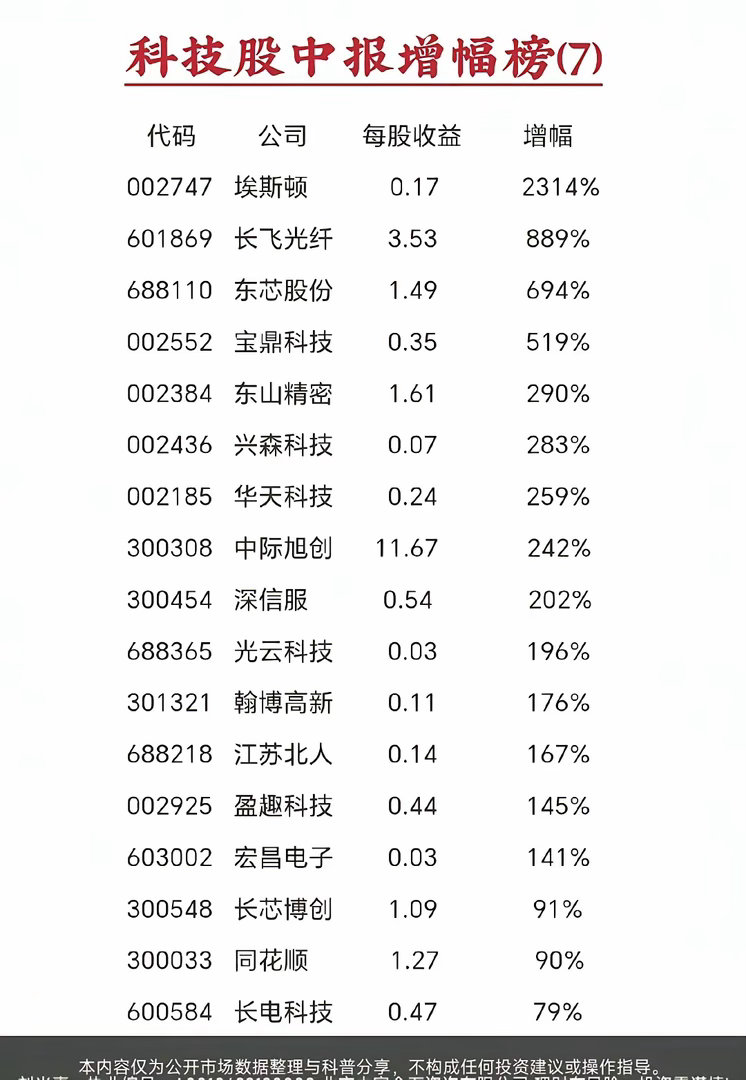
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元件这边,风华高科、顺络电子、三环集团、麦捷科技是市场关注度比较高的几家;CPO方向,中际旭创、新易盛、天孚通信是行业里的主力标的。光刻机概念,张江高科、芯碁微装、茂莱光学经常被资金提及;电子布方向,宏和科技、生益科技、华正新材是产业链上的主要公司。先进封装,风华高科、顺络电子、三环集团、麦捷科技、深科技都有相关布局;半导体设备,北方华创、中微公司、韦尔股份、斯达半导是行业里的代表企业;存储芯片,江波龙、佰维存储、德明利是国内主要厂商。这些公司覆盖了从上游材料、设备到下游封测、存储的完整链条。不过要说明,名单只是行业梳理,不代表这些公司都已经受益或者业绩兑现,不同公司业务占比、技术进度差异很大。9月有半导体展会等行业事件催化,但事件驱动不等于股价一定会涨,还是要结合基本面和资金面综合判断。个人行业整理,不构成投资建议,股市有风险。
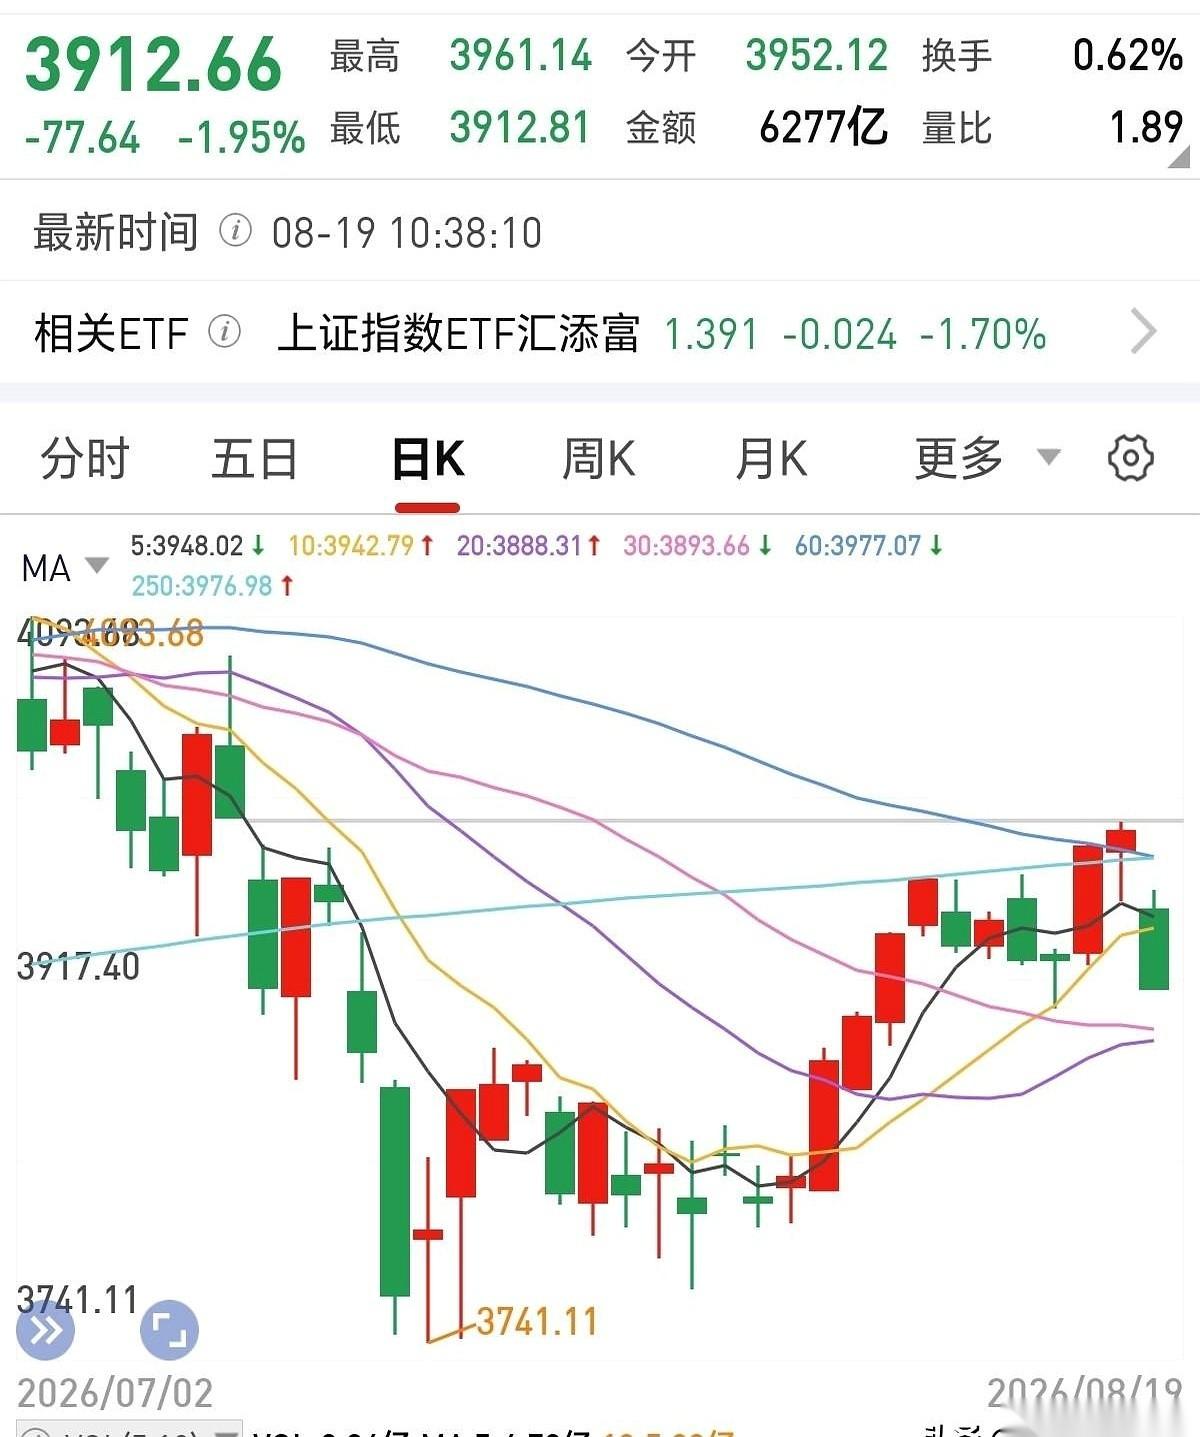
231个亿!今天一只刚上的机器狗新股,硬生生把A股整个科技板块的血给抽干了。
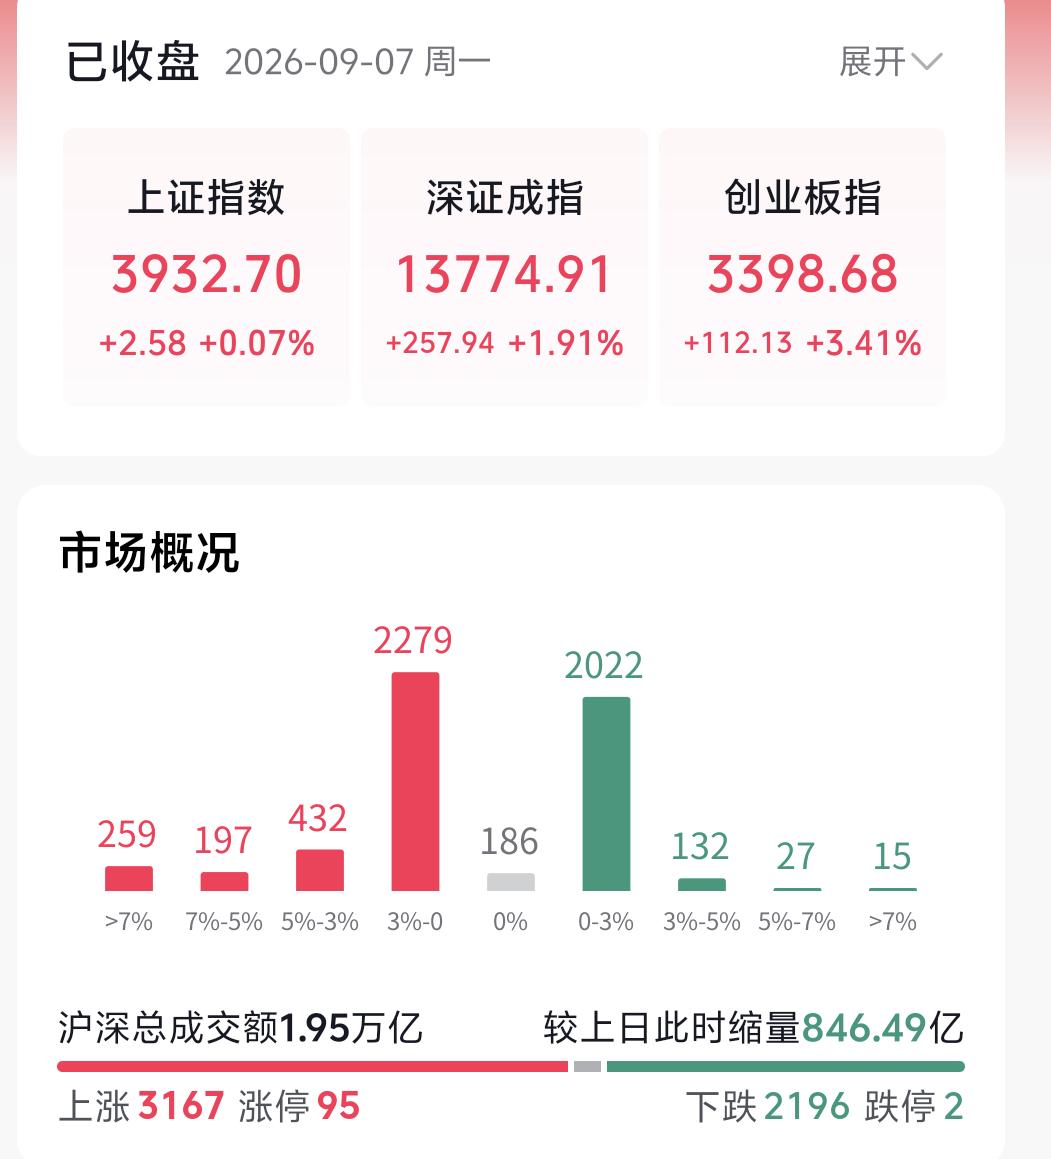
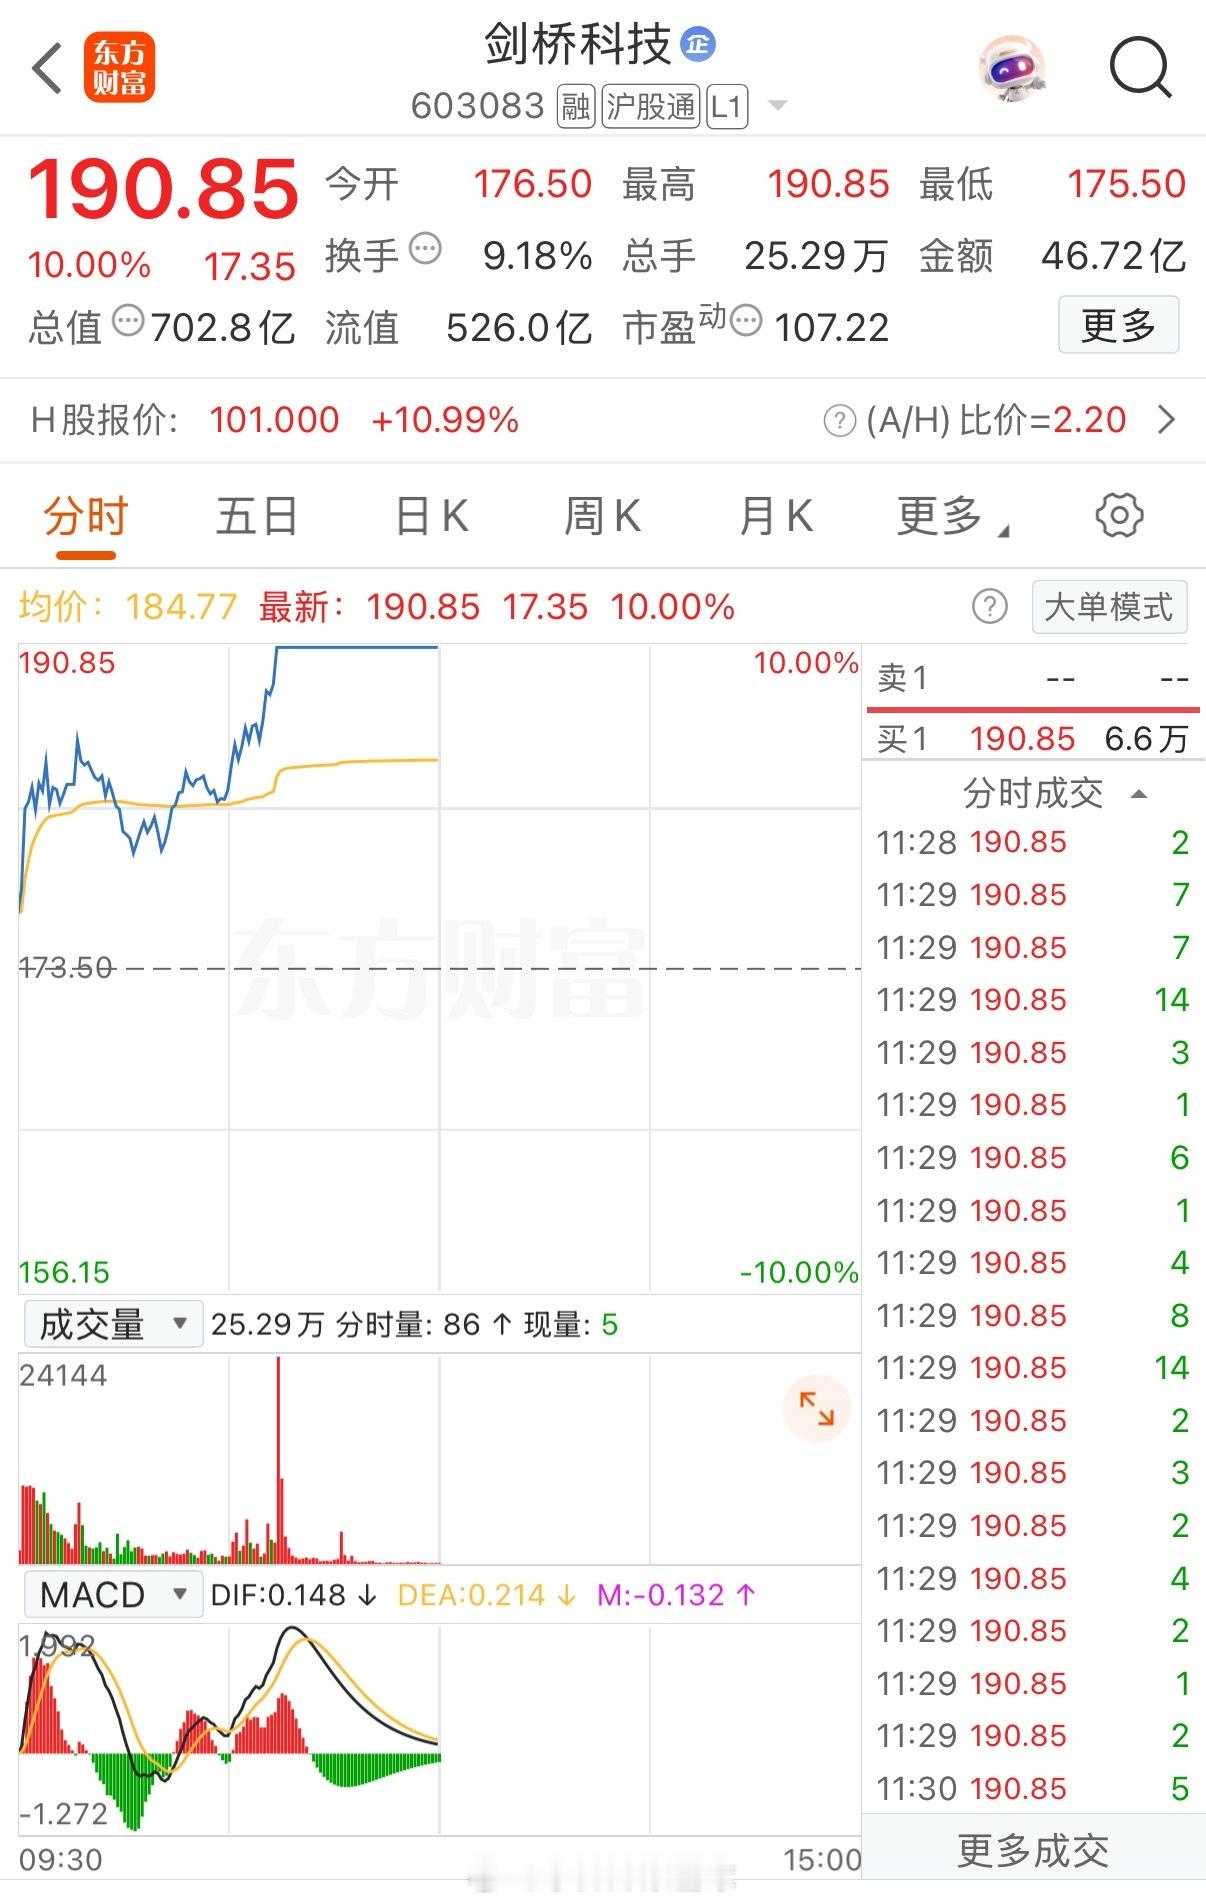
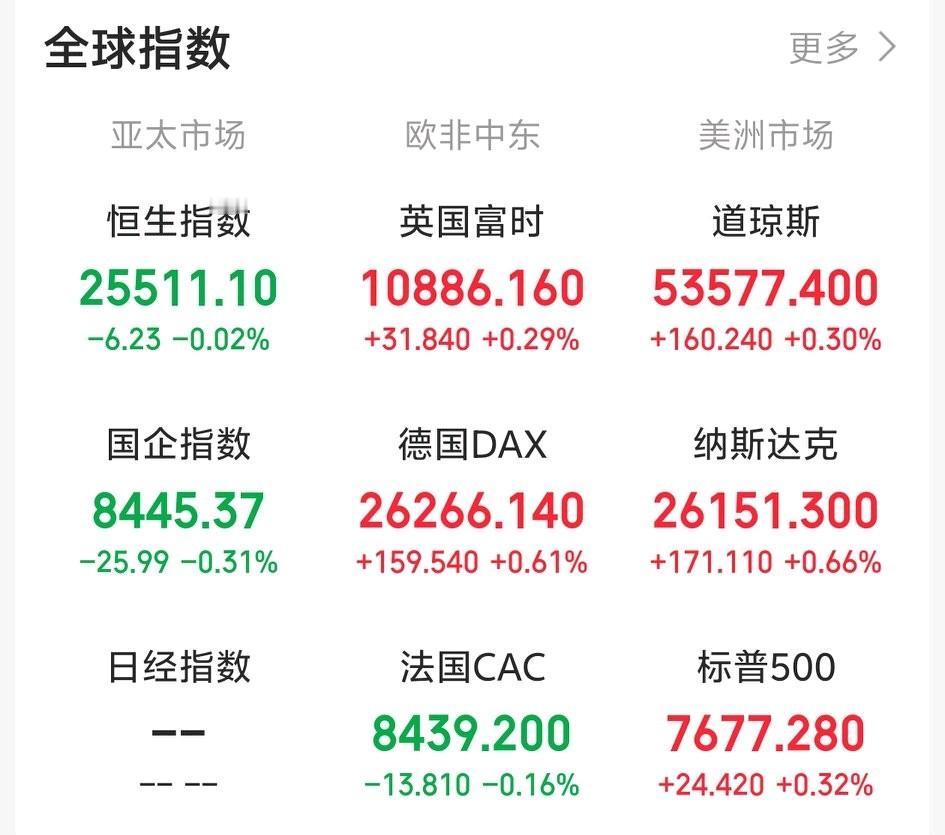
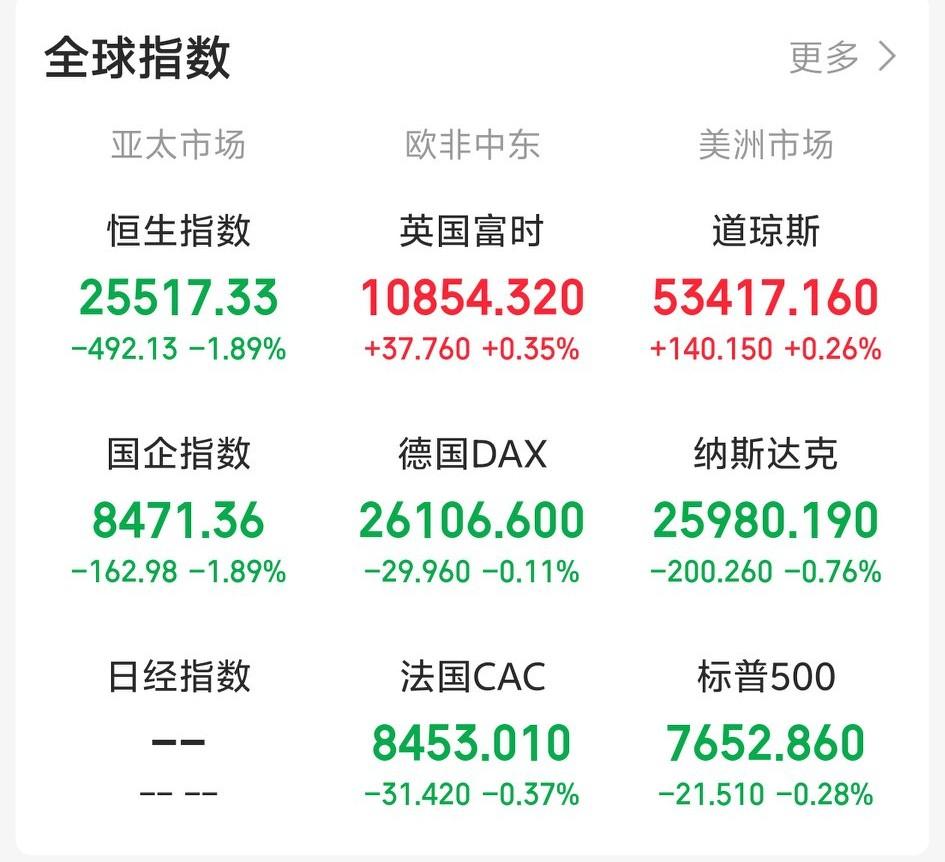
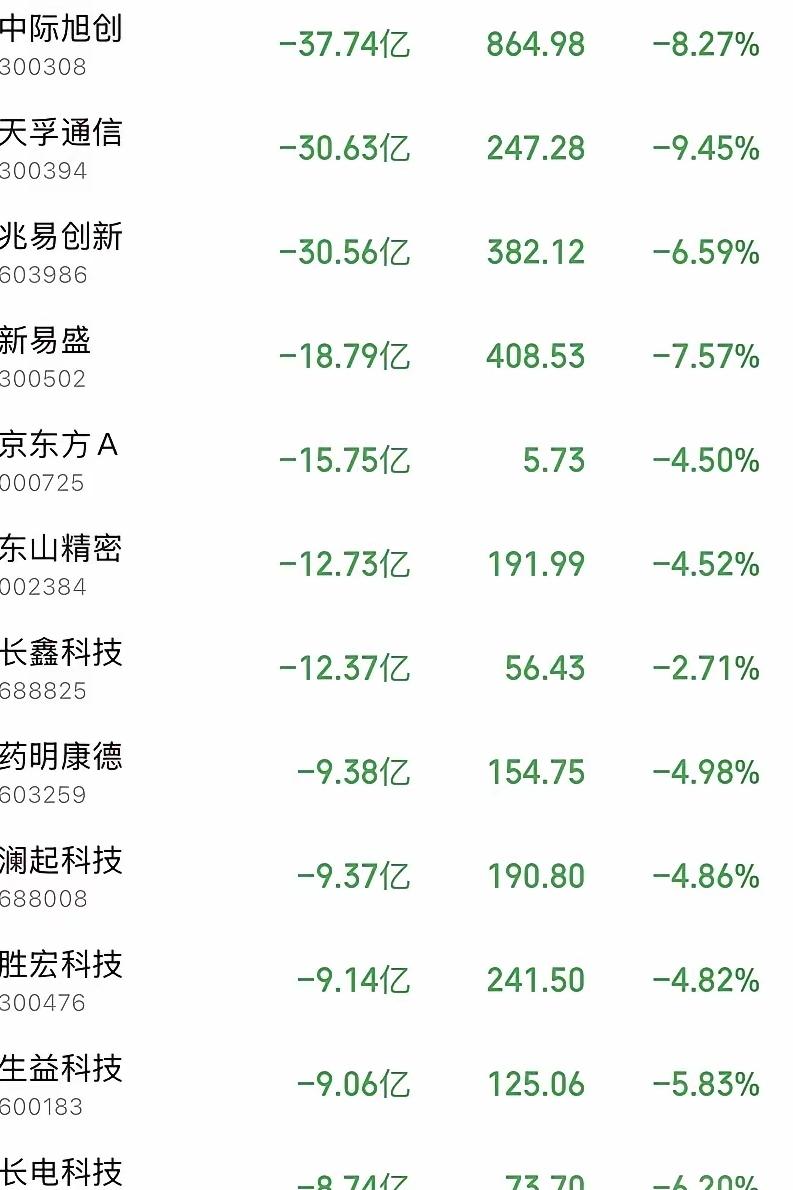
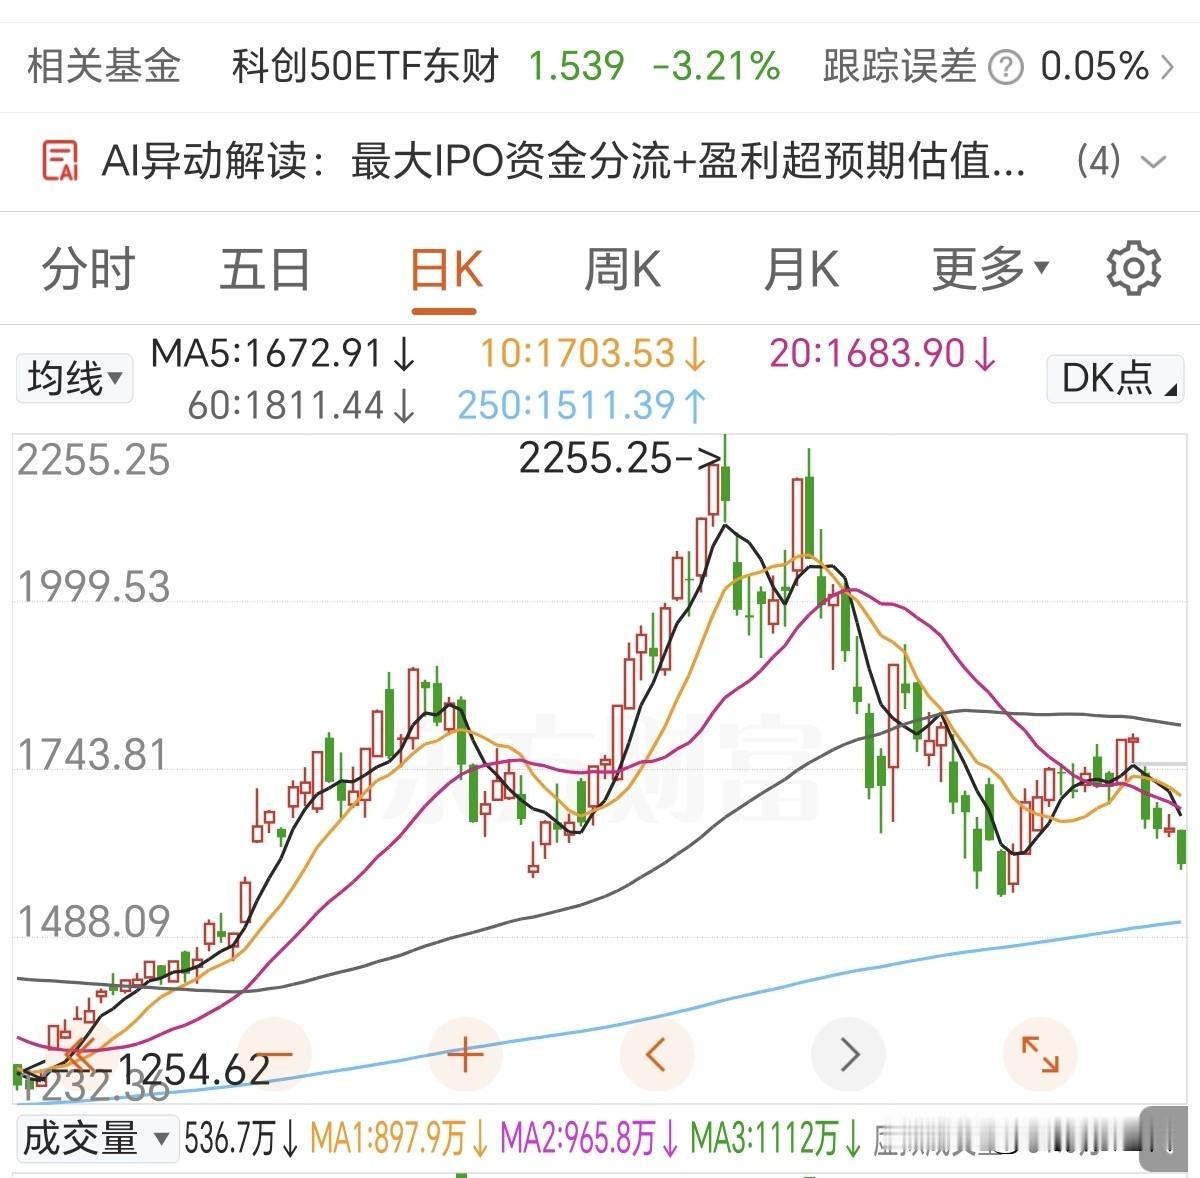
231个亿!今天一只刚上的机器狗新股,硬生生把A股整个科技板块的血给抽干了。别在群里跟风骂美股跌了,今天这出大惨案,纯粹是咱们自己人捅的刀子!真的,看着盘面我都觉得好笑又心酸。一堆人还在那儿分析美债收益率,分析外围情绪。说白了,人家美股打个喷嚏,你就非得说是它把你吓休克的?真相多扎心啊。今天世界机器人大会开幕,听着多高大上?但在A股,这叫“利好兑现”。这是A股铁打的渣男定律:买预期,卖事实。前阵子算力、光模块、机器人涨得多疯?底下的短线资金早就赚得盆满钵满,就等着今天这个“好日子”提裤子走人呢。人家主力昨天就开始悄悄撤了,偏偏散户还在红着眼往里头冲。今天新股一上市,暴涨六倍多,直接变身超级吸水泵。存量博弈的市场,池子里本来就这点水,钱全跑去追新欢了。没有增量资金托底,算力老大哥一天被无情砸盘40多亿,赛道全线溃败,这不是必然的吗?别再拿“人工智能是长期赛道”来给自己深度被套找借口了。长线逻辑再牛,也顶不住短线资金想落袋为安的急迫。A股短期哪有什么星辰大海?看的永远是筹码挤不挤,接力意愿强不强。现在聪明钱都已经悄悄躲进银行、煤炭里去避险抱团了。听句劝,管住手,别头铁去抄底半山腰的科技股。泡沫被挤破的时候,听不到响,只会觉得疼。在这场博弈里,别总想着一夜暴富,能在狂热时留一分清醒,先活下来,才是成年人最大的体面。

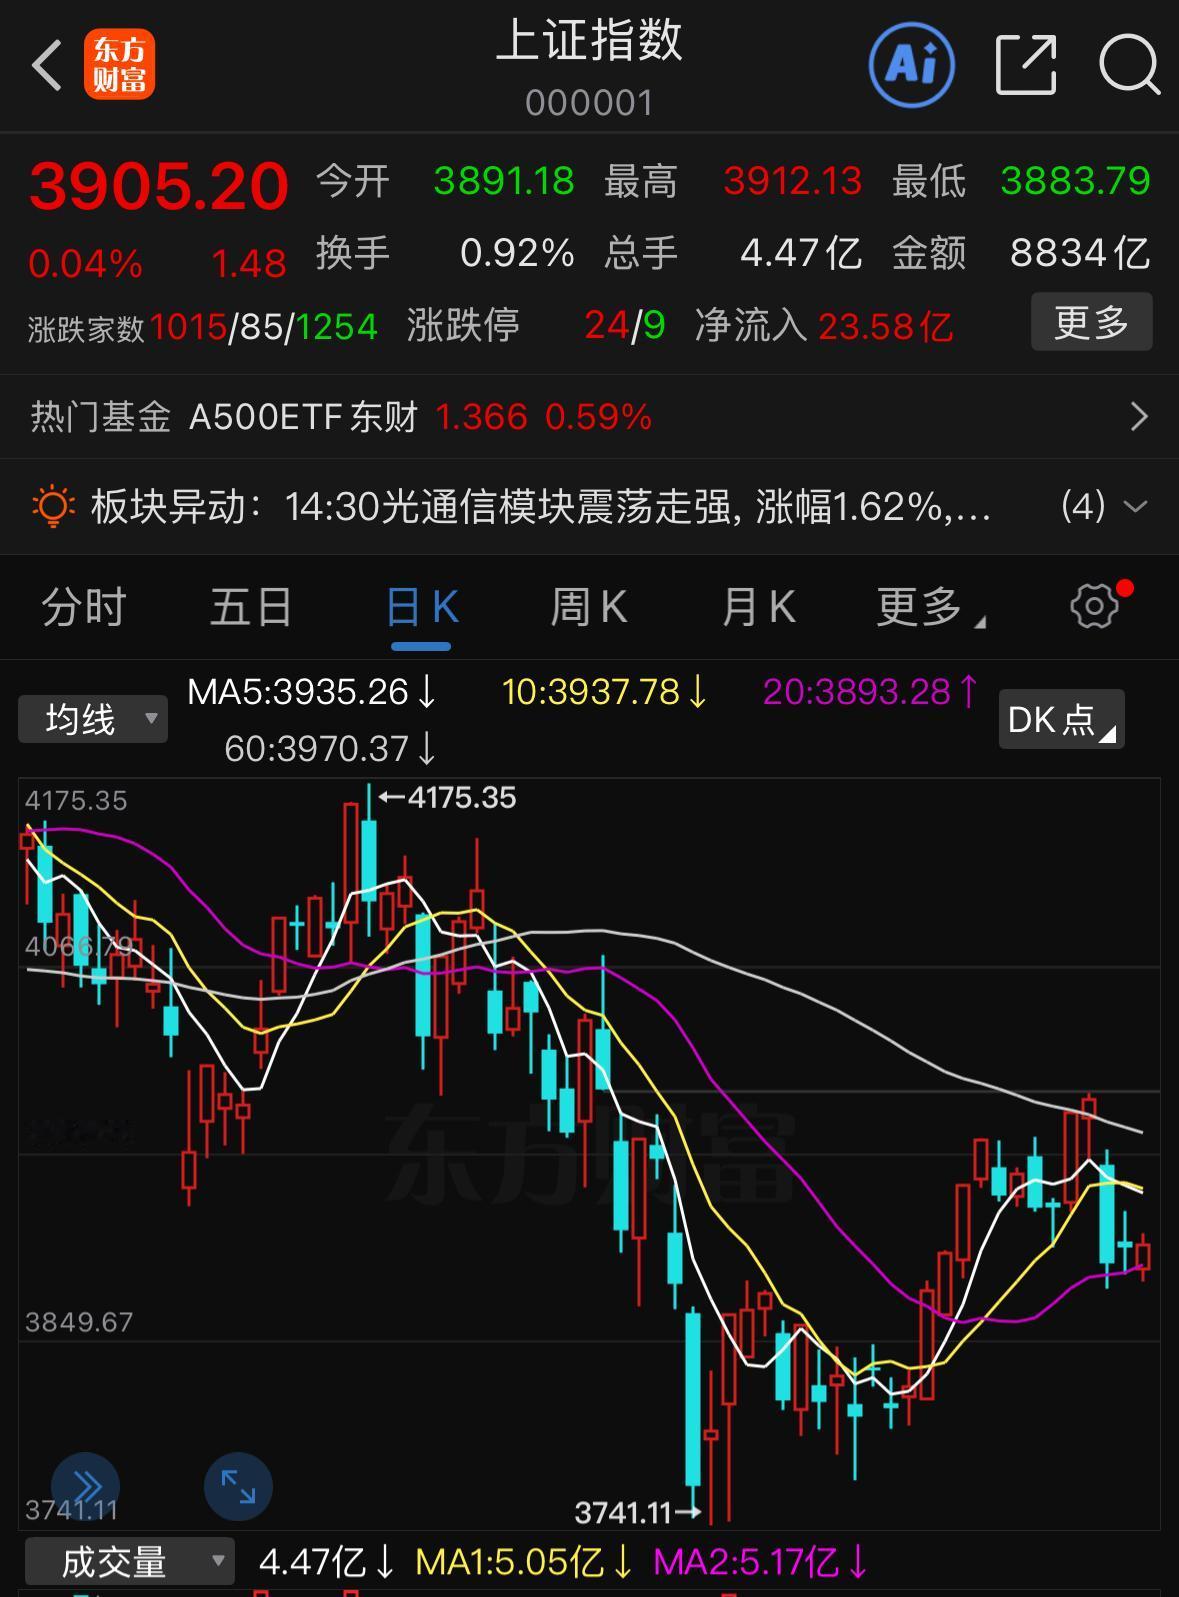
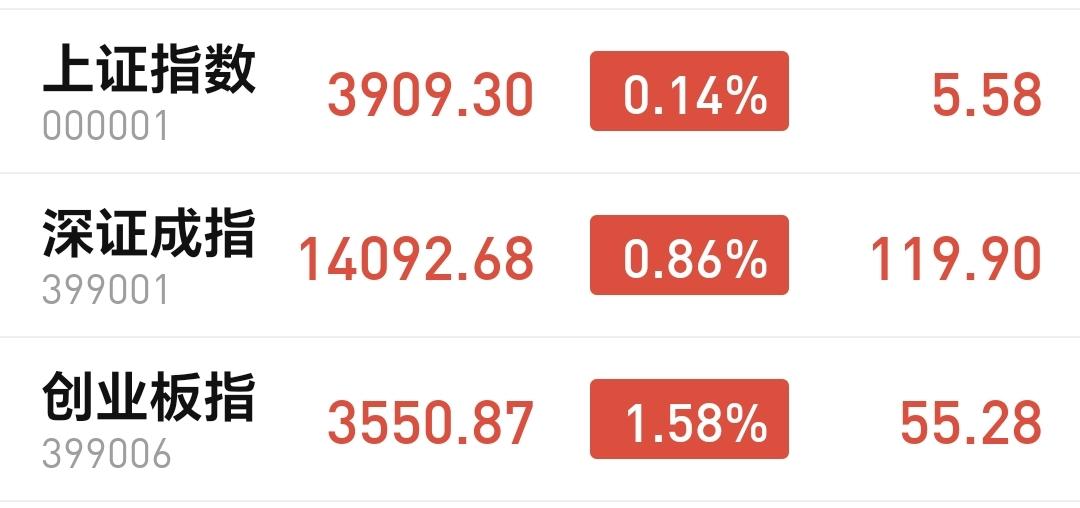
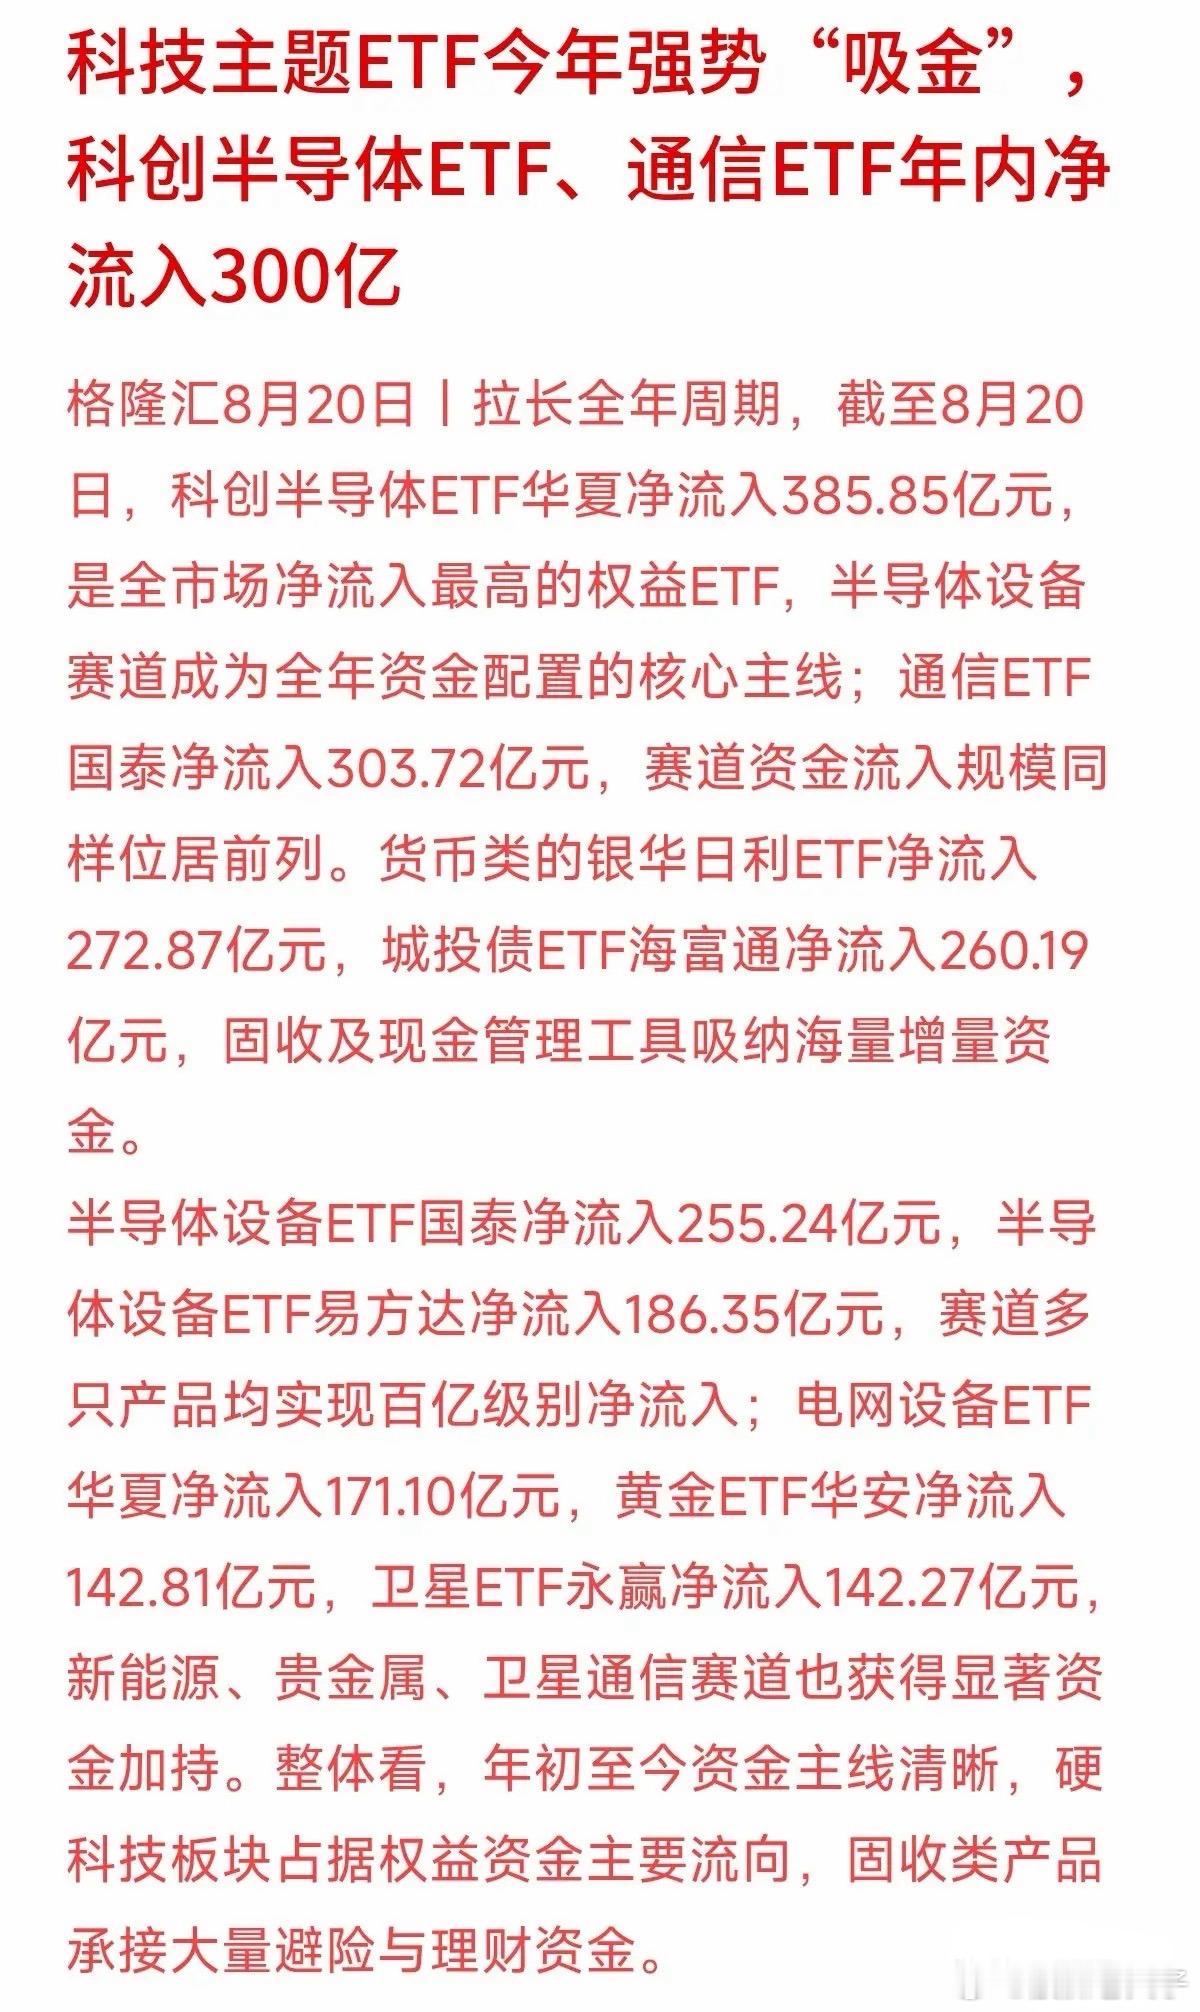
主力资金的算盘打得非常清晰,今年硬科技赛道成了绝对的“吸金王”!截至8月20日,科创半导体ETF净流
主力资金的算盘打得非常清晰,今年硬科技赛道成了绝对的“吸金王”!截至8月20日,科创半导体ETF净流入近386亿元,高居全市场权益ETF第一。此外,通信、半导体设备、电网设备、卫星通信等赛道,也纷纷迎来了百亿级别的资金加码。资金流向高度集中在高端制造和科技自主上。大资金扎堆硬科技,看重的主力资金的算盘打得非常清晰,今年硬科技赛道成了绝对的“吸金王”!截至8月20日,科创半导体ETF净流入近386亿元,高居全市场权益ETF第一。此外,通信、半导体设备、电网设备、卫星通信等赛道,也纷纷迎来了百亿级别的资金加码。资金流向高度集中在高端制造和科技自主上。大资金扎堆硬科技,看重的是长期的产业发展确定性。对咱们普通理财族来说,看懂资金流向能少踩不少坑。硬科技赛道波动大,个股风险高,如果看好这个方向,通过ETF进行分批规划、用闲钱做长期布局,往往比盲目追高个股更稳健。
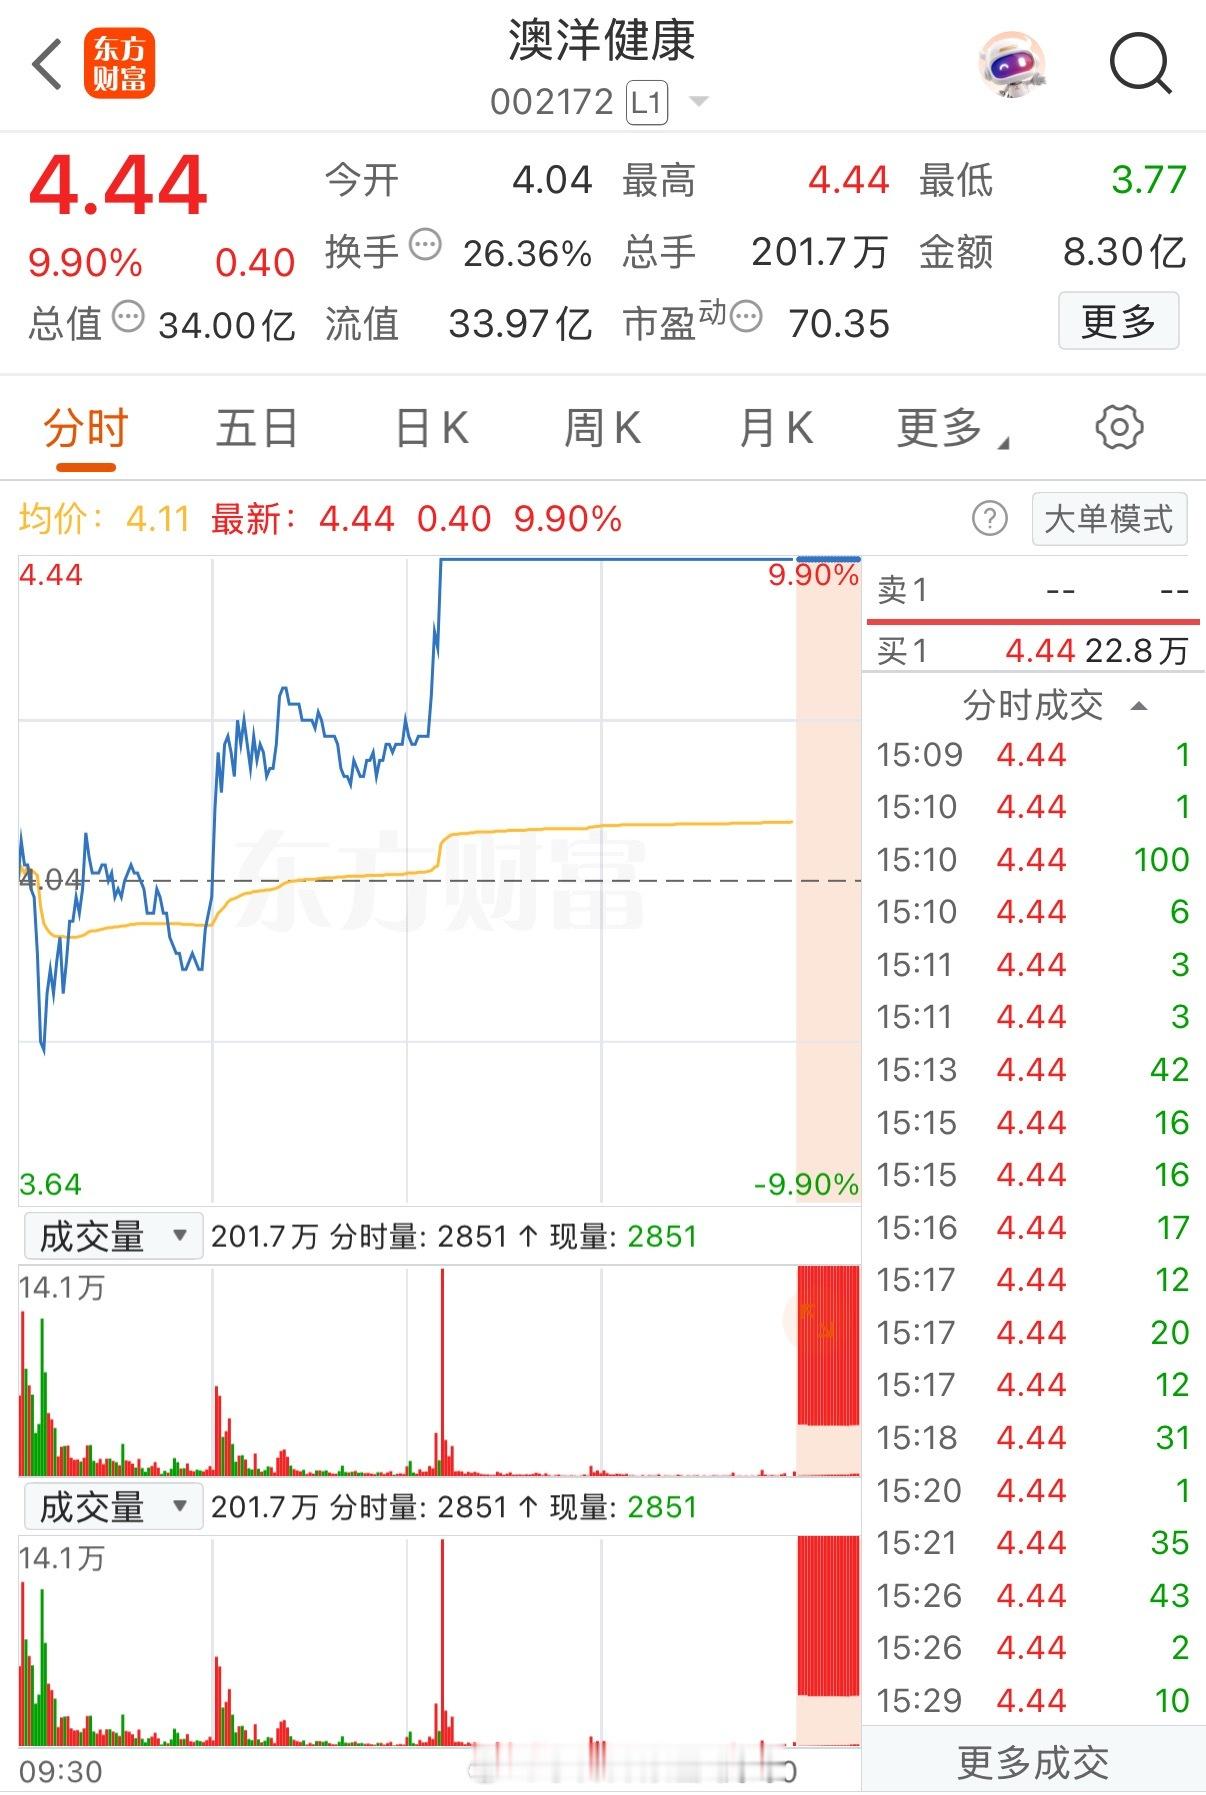
果然下午强才是真的强!刚刚直线爆拉6个点强势封板!日内从水下-6%直接干到涨停板
果然下午强才是真的强!刚刚直线爆拉6个点强势封板!日内从水下-6%直接干到涨停板,走出了7天5板的炸裂级表现!实在是太牛了!早盘医药板块全线爆发,科技股小幅高开后震荡反弹,疫苗概念领涨两市,创新药大幅度拉升,市场呈现普涨行情!而这只医药养老概念早盘开盘大幅下沙,最低打到水下-6%随后开启了惊技四座拉升,上午经过两波拉升来到了水上4个点附近,午后开盘不到十五分钟再度直线爆拉封板!超过70万手封单排队抢筹,一口气走出了7天5板的炸裂表现。果然上午强的也很强,但炸板的概率比较大而下午强才是真的强!资金一致看好时,只要盘面不拉胯炸板的几率就小很多。这只小票今日完美演绎了上午深水区下探,下午强势涨停的神级表演,堪称牛气冲天!家人们,今天的盘面由医药全方位领涨,科技板块局部反弹,市场量能小幅缩量,资金净流入还在增强,说明昨天大跌的风险正在逐步被冲散,逢低布局低位医药和科技板块龙头已成为市场共识。现在韩国股市还在不断震荡拉升,已经涨超6%了,日经指数也涨超1%,昨晚美联储会议纪要没有释放利空,黄金白银大涨,生物医药普涨,风险在逐渐退潮,机会逐渐出来了!如果下午科技板块能够像下面这只小票一样再次走强,那么今天就是主力宣示主动进攻的表现。如果指数踌躇不前,市场量能也没有明显的放量,那么医药板块在相对高位的个股就可以减仓。总的来说,目前无需太多担心!美债收益率已经在下降通道中,大家盯紧生物医药和半导体储存芯片的走势,短期的博弈适合轻仓,中长线医药龙头和科技龙头的反弹趋势不会改变。个人观点,仅供参考!


