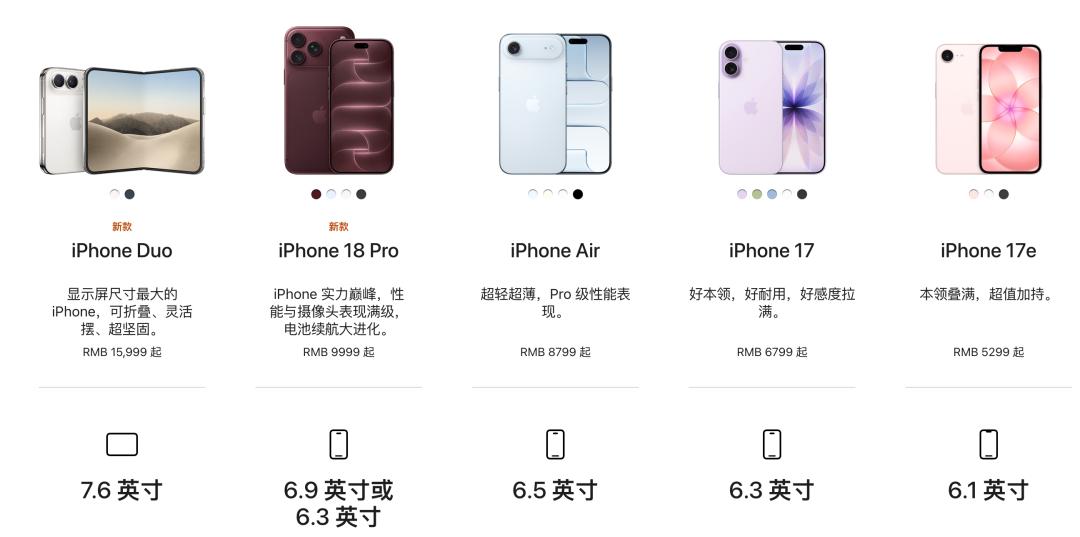
 苹果全系列新款iPhone的不同版本官方定价展示
事情的起点不在手机行业,而在AI数据中心。2026年第一季度,全球存储芯片市场发生了一件让整个消费电子行业措手不及的事:通用型DRAM合约价环比暴涨93%至98%,NAND闪存合约价也涨了55%至60%。
所谓DRAM,简单说就是手机里负责多任务运行的内存颗粒;NAND则是存照片、视频、App的闪存芯片。这两个东西的价格,在过去一年里翻了数倍。
涨价的第一推力,是AI把存储产能“吃”掉了这轮涨价不是传统的供需波动,而是存储厂商主动把产能转移给了利润更高的AI客户。三星、SK海力士、美光三家掌握了全球九成以上DRAM产能的原厂,把70%至80%的先进制程产能调去生产HBM高带宽内存和服务器级DRAM。
HBM是AI服务器里给GPU配套的高速内存,单颗卖得比手机DRAM贵得多,原厂没有理由不优先供货。
更关键的是生产HBM带来的“挤出效应”。KB证券测算,生产一片HBM4晶圆消耗的产能,相当于三片通用DRAM晶圆。
原厂的总晶圆产能是固定的,HBM4产量每增加一片,消费级DRAM的可供应量就减少三倍——这个机制被业内称为“三倍晶圆惩罚”,直接导致手机、PC能拿到的DRAM颗粒被系统性地压缩。
结果就是库存告急。截至2026年第三季度,三星和SK海力士的存储芯片库存已降至不足10天,实际运营接近“即产即发”的极限状态。三星甚至已确认,将在2026年第四季度前把消费级常用的DDR4晶圆投片量削减30%,将平泽P2、P3工厂的产线直接改造为DDR5和HBM3E产线。
 三星海力士存储芯片库存告急供应承压示意图
从存储颗粒到手机成本,中间发生了什么上游合约价暴涨之后,手机行业的采购端应声跳涨。Counterpoint数据显示,2026年第二季度智能手机内存价格环比增长超过80%。
具体到苹果大量采用的12GB LPDDR5X内存颗粒,单颗成本从上一代的39美元飙升至145美元,同比涨幅达272%;256GB NAND闪存从13美元涨到51美元,涨幅292%。DRAM已经超越SoC处理器,成为旗舰手机上最贵的单一元器件。
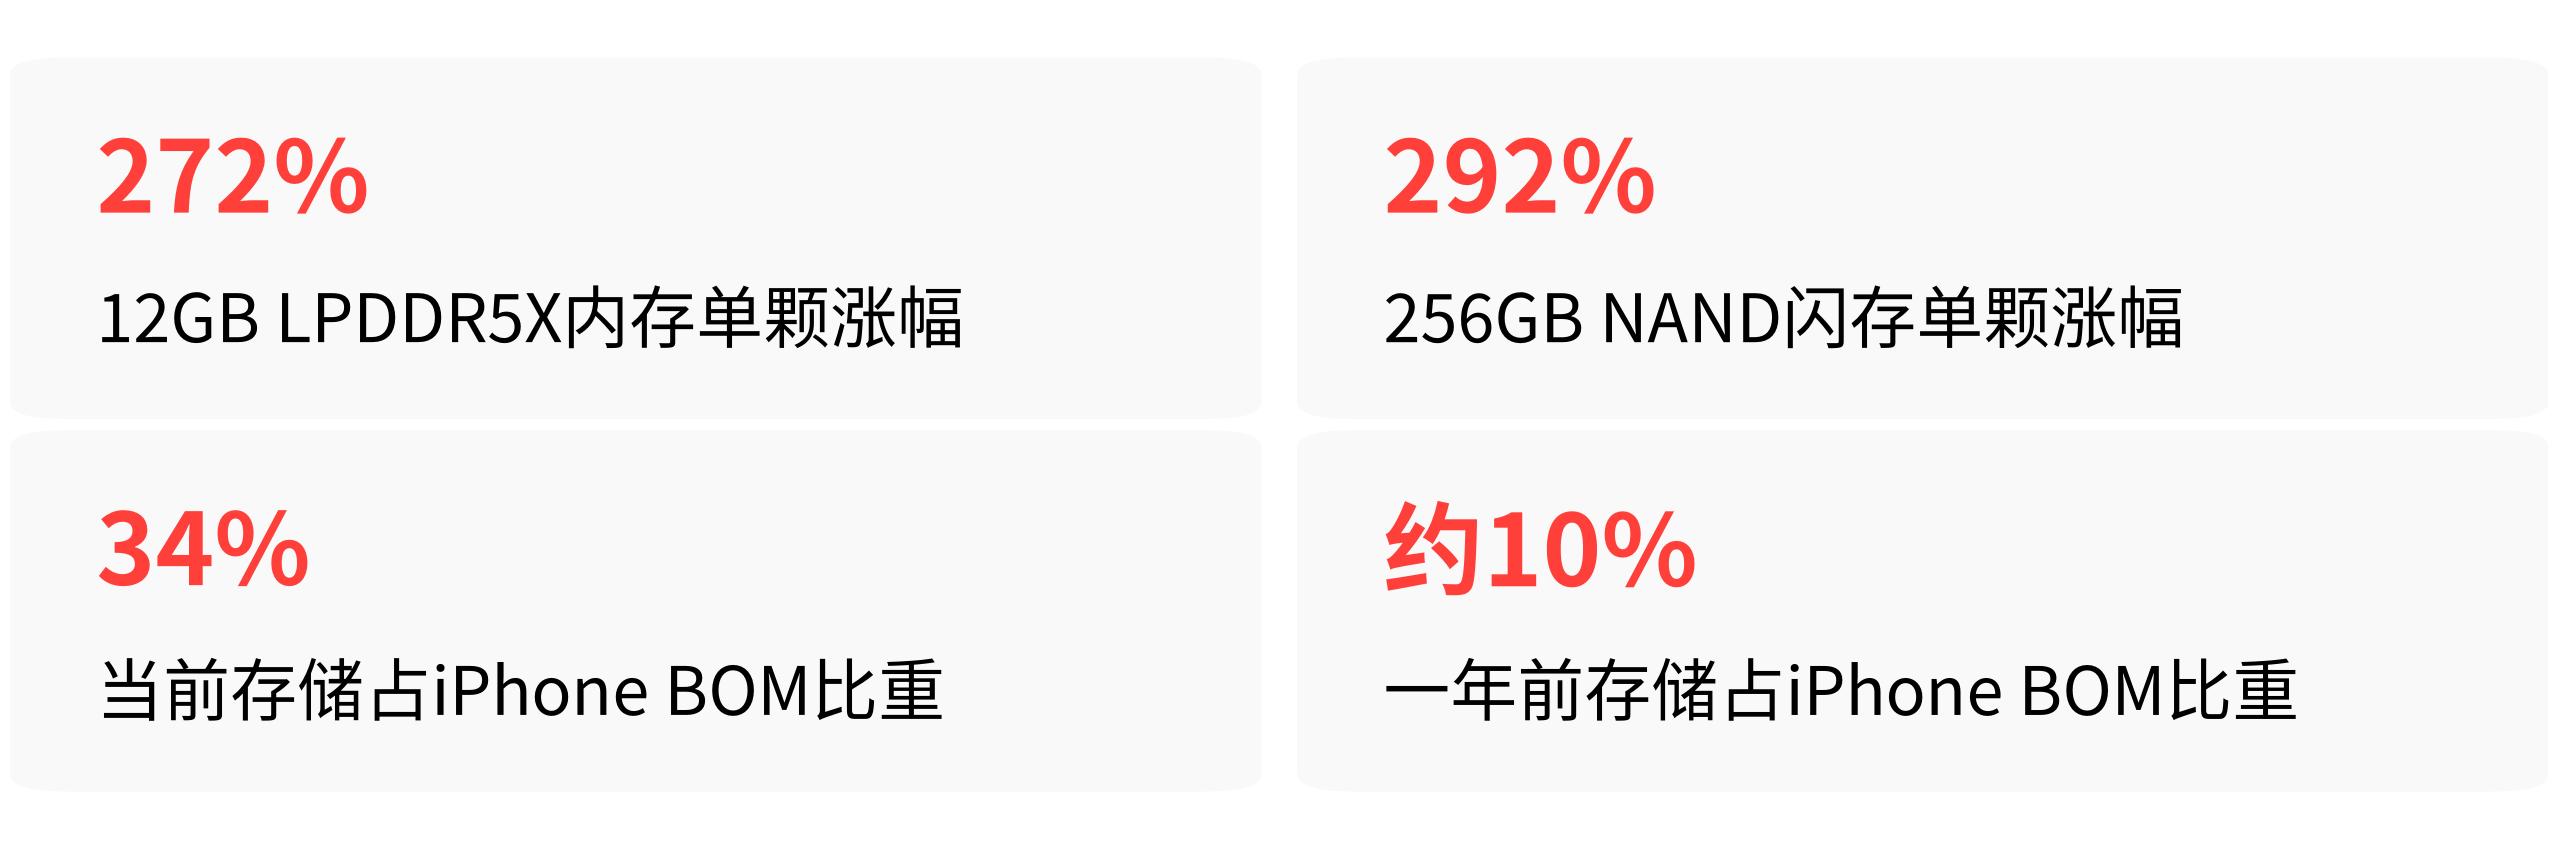
到了iPhone 18 Pro这里,整机物料成本被彻底改写。Counterpoint拆解显示,iPhone 18 Pro Max 1TB版本相比上代同容量机型,整机物料成本上涨近300美元,其中DRAM和NAND合并总成本高达约400美元,存储零部件占整机BOM成本的比重从一年前的约10%飙升至34%。
TrendForce集邦咨询测算,iPhone 18 Pro 256GB版本BOM成本同比增长38%。
苹果的应对策略也变了。过去苹果惯用短期议价、多源比价的方式压低采购价,但今年2月,苹果同意将从铠侠采购的NAND单价上调约一倍,合约改为按季随行就市调整。
到了9月前,苹果更是罕见地与铠侠签订了3至5年期的长期供货协议,协议不设价格上限,主动让渡议价空间来锁定产能。业内预计,苹果后续还会把这种模式延伸到LPDDR移动DRAM采购中。
6月,苹果先对Mac、iPad产品线进行全球性调价,官方明确说明涨价直接原因是AI数据中心扩张引发存储芯片供应紧张,iPhone产品线当时暂未调价,为秋季新品定价调整预留空间。
为什么安卓厂商没有跟着涨这么多苹果的1TB版涨2500元、2TB版涨3500元,并不是行业唯一的选项。华为、三星、小米等安卓厂商选择了不同的路径。
华为Mate XT 2三折叠手机发布时,余承东公开表示“在存储涨价2000多元基础上,这个价格属于非常有诚意的价格”,并未将全部存储成本上涨转嫁给消费者。三星Galaxy S26 Ultra的512GB升级1TB仅加价1600元,远低于iPhone 18 Pro同档位涨幅。
 三星旗舰手机不同存储版本的选购页面展示
小米18 Fold顶配1TB版本定价14999元,总裁卢伟冰明确表态“不能简单地把成本转移,一定要把产品做得更好,靠溢价支撑定价”。OPPO、vivo甚至直接拒绝了三星电子2026年第三季度的存储芯片报价,首次正面反抗涨价潮,不接受上游全部成本上涨的传导。
Omdia资深分析师钟晓磊表示,对比上游存储成本涨幅,苹果Pro系列涨价100美元相对克制;Omdia数据显示,2025年苹果在中国的整体出货量中三分之二来自Pro系列,高端定价有维持产品线利润率的考量。
再加上iPhone 18 Pro系列首次实现内存带宽翻倍,大存储版本直接对应更高阶端侧AI交互体验的使用权限,额外加价部分也包含了AI服务的长期使用溢价。
历史上也有先例。2025年四季度DRAM合约价单月涨幅最高达102%,但小米、OPPO、vivo等厂商凭借提前签订的长期低价供货协议,避免了断供风险。
接下来,你的手机预算会怎么变苹果已经把1TB版和2TB版的成本主要传导给了愿意为存储花钱的用户,小容量版本则自行消化部分涨幅来守住主流价位。
但整个行业的存储成本压力远未结束——TrendForce预计,2026年三季度传统DRAM合约价环比仍将上涨13%至18%,存储供不应求的态势至少延续到2027年底。
如果你近期有换手机的计划,可以关注两点:一是安卓厂商的定价策略会不会继续分化,有些品牌选择用自研芯片、软件服务来对冲成本,而不是直接涨价;二是线下渠道叠加国家购新补贴、平台优惠后的实际成交价,往往低于官方标价,低价库存出清前的“倒挂”窗口期可能不会持续太久。
存储芯片新建产能从规划到量产至少需要两年,真正的产能释放要到2027年下半年才会到来。