坚决祛魅美联储加息,美国每日支付约40.8亿美元国债利息,我们担心什么?十几个人决定世界命运的游戏该结束了!
昨晚,美联储加息25个基点,利率到了3.75%—4.00%。这是三年来的首次。还有一组数字,18个官员里,16个说今年还要再加一次。6月份,持这个观点的还只有6个人。三个月,翻了近三倍。
40.8亿美元。这是美国联邦政府每天睁眼就要付的国债利息。一年下来,光利息超过1万亿美元。
这笔钱比美国一年的军费还多。8000多亿的国防预算,在利息面前都得往后站。美国每收上来五块钱的税,就有一块钱直接进了债主的口袋。本金?一分没还。
美国联邦债务已经突破40万亿美元。摊到每个美国人头上,人均背债超过11万美元。从30万亿到40万亿,只用了四年。四年半加了10万亿,平均每天新借126亿美元。
美联储加息,最疼的是美国财政部。旧债到期得按新利率滚动,新债利息更高。美国约有6.7万亿短期国债在12个月内到期,全得在高利率环境下重新定价。利率每高一个百分点,政府每年多掏3000多亿美元。
这就是个死循环。发新债还旧息,利息推高赤字,赤字逼着发更多新债。到2036年,年利息预计涨到2.1万亿,接近一半的税收要被利息吞掉。
再看看那12个决定利率的人。联邦公开市场委员会19位成员参会,真正有投票权的只有12个:7位华盛顿理事、纽约联储主席,加上从其他11家地区联储轮换产生的4位主席。7票就能通过一项决议。
这12个人投票决定全球资金的价格。可他们把美国自己的财政逼到了什么份上?点阵图显示2026年利率中位数还要升到4.125%,年内大概率再加一次。
美联储内部的鹰派力量在迅速膨胀。三个月前只有6个人主张继续加,现在翻到了16个。连鸽派都转向了。这哪是什么深思熟虑的货币政策,分明是通胀失控之后的被迫追赶。
问题是,加息真能压住通胀吗?中金的研究说得很直白:不存在连续大幅加息的基本面基础,除非油价彻底失控。美国30年按揭利率已经逼近7%。高利率本身会传导到金融条件,抑制经济增长,形成阻碍继续加息的反身性因素。
换句话说,加得越猛,经济越冷,最后还得掉头降息。这种来回折腾,把全球市场当成了试验场。
新兴市场确实在承压。美元走强,资本回流美国,亚洲货币普遍疲软。印尼盾跌到历史低点,印度卢比今年跌超6%,菲律宾比索也在低位徘徊。以美元计价的大宗商品价格波动加剧,输入性通胀让各国央行左右为难。
这些压力真实存在。中国企业的美元债成本上升,出口企业面临汇率波动风险,资本市场短期承压。该做的对冲、该筑的防火墙,一样不能少。
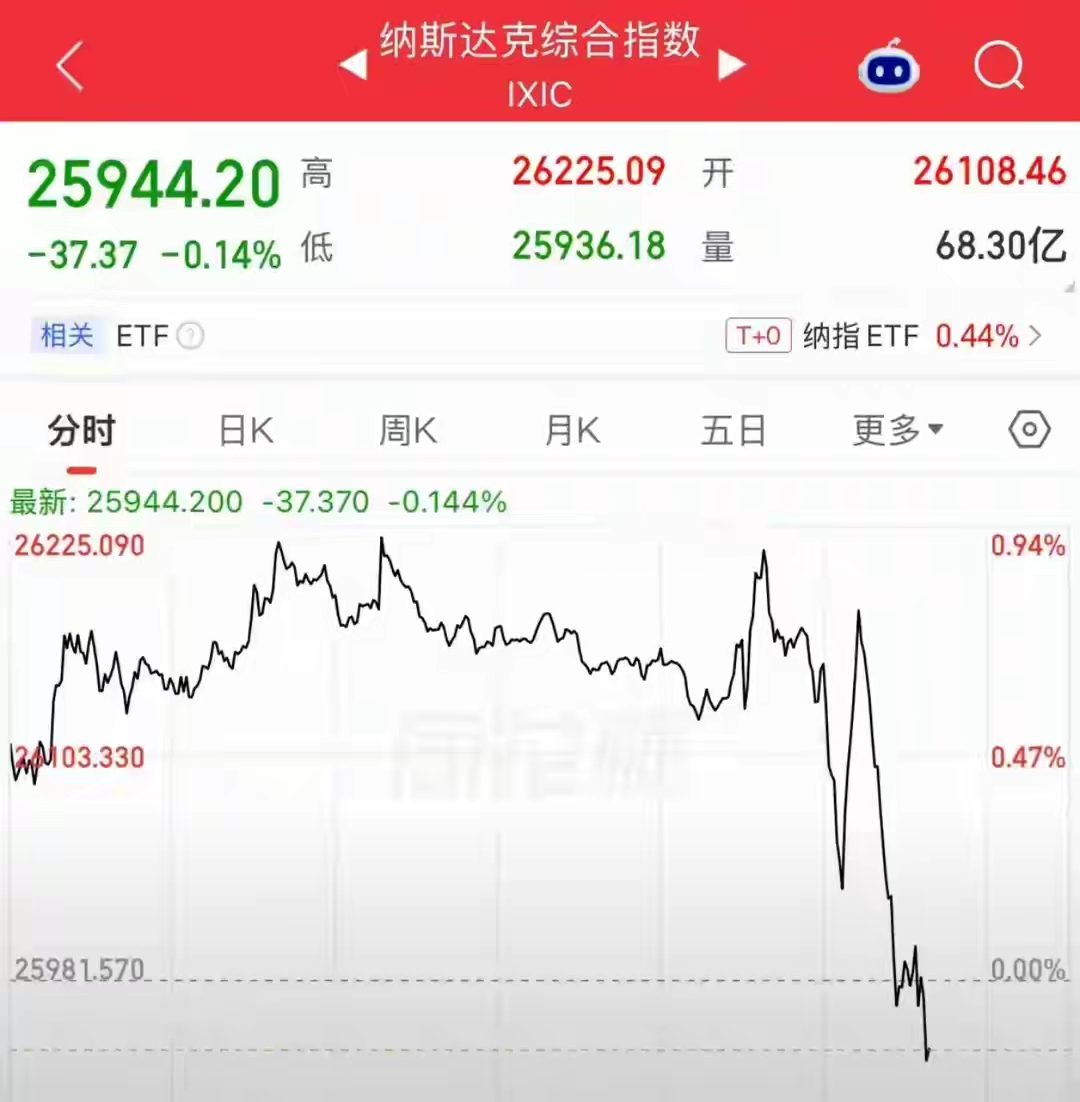
但要说美联储加息能决定中国的命运,那是高估了这12个人,低估了中国的体量。中金的研究指出,这次加息属高度预期且整体中性,市场预期概率已超过90%,早就消化了。A股近期偏弱,美联储加息是外部压制因素之一,但影响更多是短期和阶段性的。
更值得琢磨的是美元信用的长期走向。海外投资者持有美债的占比,从2012年的约50%降到了2026年的约30%。中国持仓从2013年峰值的1.316万亿砍到6511亿,连续21个月净减持。日本作为第一大海外买家,2026年5月单月也抛了668亿。
为什么不跟了?怕贬值,更怕冻结。2022年俄罗斯央行约3000亿美元储备说冻就冻。美元资产不只有市场风险,还有政治风险。
人民币跨境结算在稳步推进。2026年上半年经常项下跨境人民币结算同比增长18%,达到9.83万亿元。至少六家中国商业银行新增泰铢、巴西雷亚尔、哈萨克斯坦坚戈等直接结算币种。石油人民币结算比例持续上升,国际货币体系正从单极走向多元。
美联储加不加息,说到底是美国自己的麻烦。40万亿的债务黑洞,每天40.8亿的利息,超过军费的付息负担,这才是真正悬在美国头顶的刀。
中国需要做的,是稳住自己的节奏。把跨境结算的网络织密,把外汇储备的结构调好,把国内市场的韧性做强。那12个人的投票结果,听听就行,别当圣旨。世界命运从来不掌握在几个人的会议室里。