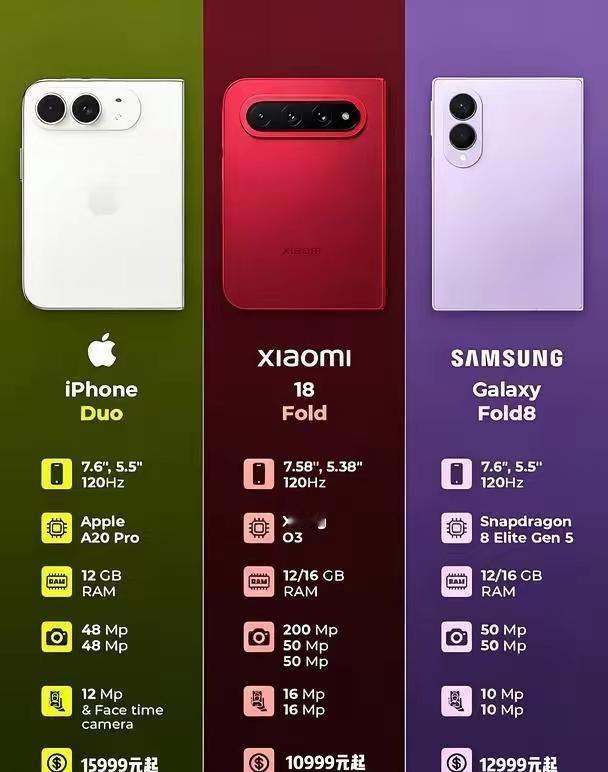
这就是事实! 美国,苹果18卖8046元 日本,苹果18卖9612元 香港,苹果18卖8985元 中国台湾, 苹果18卖约9482元 中国大陆 ,苹果18卖9999元。
国行9999是含税到手价,里面打包了13%增值税。美版8046是税前裸机价,结账还得叠各州5%到10%消费税。有人说这么一算差距没那么大。但别急着替苹果算账—国内进口苹果整机执行零关税,关税根本没成为推高国行定价的额外砝码。税制差异确实存在,但把增值税扣掉之后,国行依然比大多数市场贵出一截。
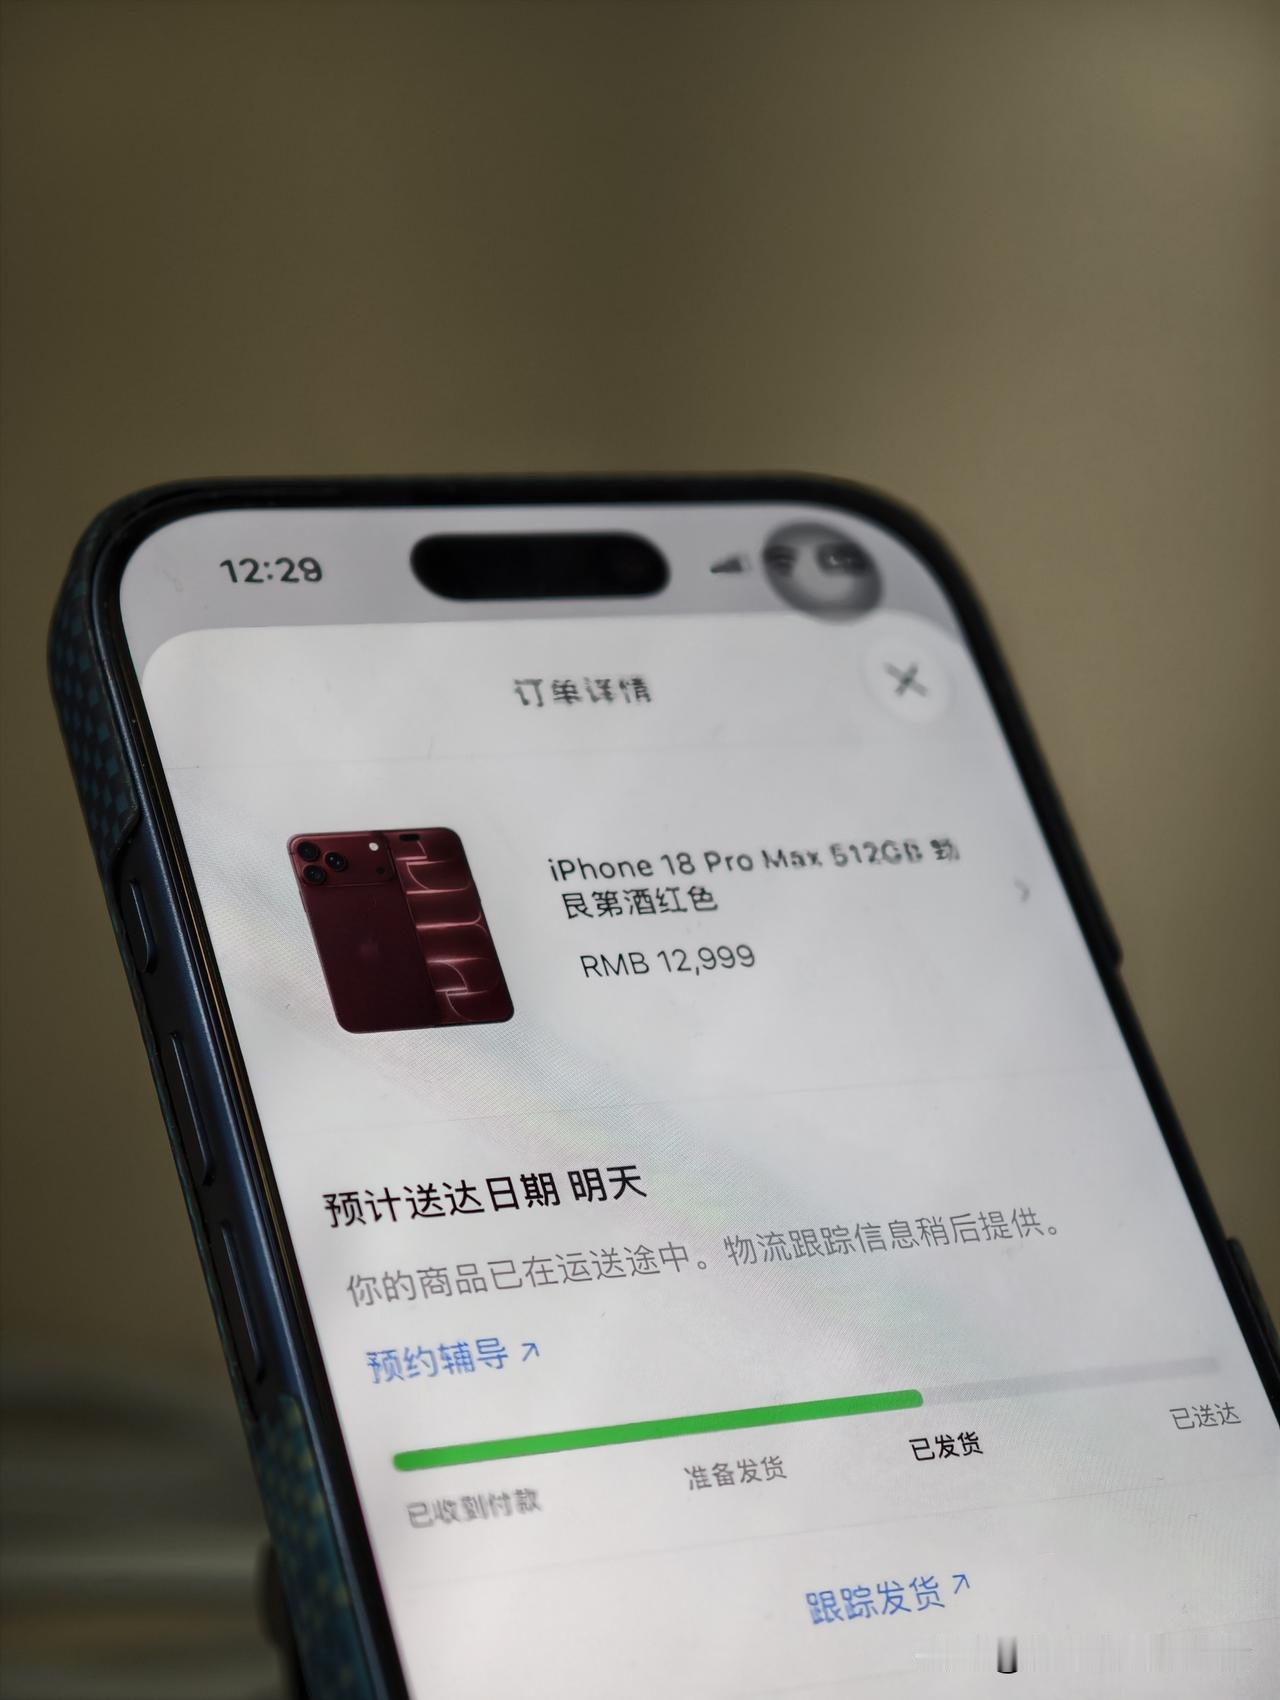
真正的问题在这儿。今年iPhone 18 Pro国行256GB直接涨1000块,美版只涨100美元,折合671元。涨幅差了将近一半。同时苹果在中国市场砍掉普通标准版,你想买新款iPhone,最低门槛就是9999的Pro系列。这不是税费推着苹果涨价,是苹果主动选择在中国市场多收钱。
存储芯片确实在涨,DRAM同比暴涨超90%,但苹果没有全球均摊,而是把更多涨价压力分给了中国消费者。同一个产品,美国用户扛100美元,中国用户扛1000人民币,这笔账怎么算都对不上。
苹果的底气从哪儿来?过去几年,中国高端手机市场一直是苹果的舒适区。华为被制裁之后,5000元以上价位段基本没有能跟iPhone正面掰手腕的对手。苹果很清楚,中国有一批高净值用户,对价格敏感度远低于品牌忠诚度。你涨500他们买,涨1000还是买。这种需求刚性给了苹果极大的定价自由。
但这个逻辑正在失效。iPhone 18 Pro预售不到48小时,电商平台256GB版本就从9999跳水到9099,直降900。官网还挂在9999,第三方渠道已经开始用真金白银试探消费者底线。苹果过去十年的限价铁幕—违规经销商断货、取消代理资格、拉黑黄牛—现在被电商平台的百亿补贴撕开了口子。平台宁愿亏钱卖iPhone换流量,苹果对此的态度是不干预。
不干预,说到底是不敢干预。2025财年大中华区销售额占苹果全球营收15.5%,比2015年的25.1%缩水近十个百分点,而且连续多个季度是苹果全球唯一营收下滑的市场。在增长压力面前,苹果的定价权正在从我说了算变成市场说了算。
苹果的算盘打得非常清楚:价格上放手,让电商平台用真金白银替它冲首发出货量和装机量;渠道管控上不放手,用激活率这把刀卡住每一个环节,确保货不会在渠道里空转。900元的价差换来了全网讨论热度和数万新增装机,这笔账苹果算得比谁都精。
但这套价格放、激活管的双轨逻辑,正在制造一种撕裂。经销商一边被电商补贴拖着往下走价,一边被激活率考核逼着必须出货。老周那218万的库存,本质上就是这种撕裂的代价—他以为自己在下注iPhone的行情,实际上是在替苹果消化旧款库存,用13万真金白银为苹果的精准留口买单。
更讽刺的是,苹果不是管不住,是选择不管。2025年双十一,苹果还向线下经销商发合规承诺函,严禁线上窜货,违者取消授权并连坐上级代理。不到一年,授权经销商配合电商补贴降价已成常态,部分经销商甚至主动套壳规避苹果的价格追踪机制。
控价工具一直就在苹果手里,只是这次没有启动——因为让渠道商割肉清旧款库存,恰好是苹果想要的结果。
苹果以为自己在下一盘精准的棋。但它可能没算到,当不干预从临时策略变成常态,渠道商对苹果定价体系的信任也在被一起清仓。
苹果真正的麻烦不是那2000块差价,而是差价背后的逻辑正在被看穿。税制差异可以解释一部分,但解释不了为什么国行涨幅是美版两倍。区域定价可以解释一部分,但解释不了为什么中国市场被单独拎出来重点照顾。
说到底,苹果在赌中国消费者的品牌忠诚度能扛住价格压力。但这个赌注的风险正在变大—国行补贴后9099,港版8985,差价已经缩到一百多块。当水货渠道被eSIM锁死、国行又有补贴托底,苹果实际上把自己逼到了一个尴尬位置:涨价涨不上去,降价又拉不下脸。