2026商业航天格局大梳理:头部冲刺梯队分化,一场立体化太空竞赛正在上演
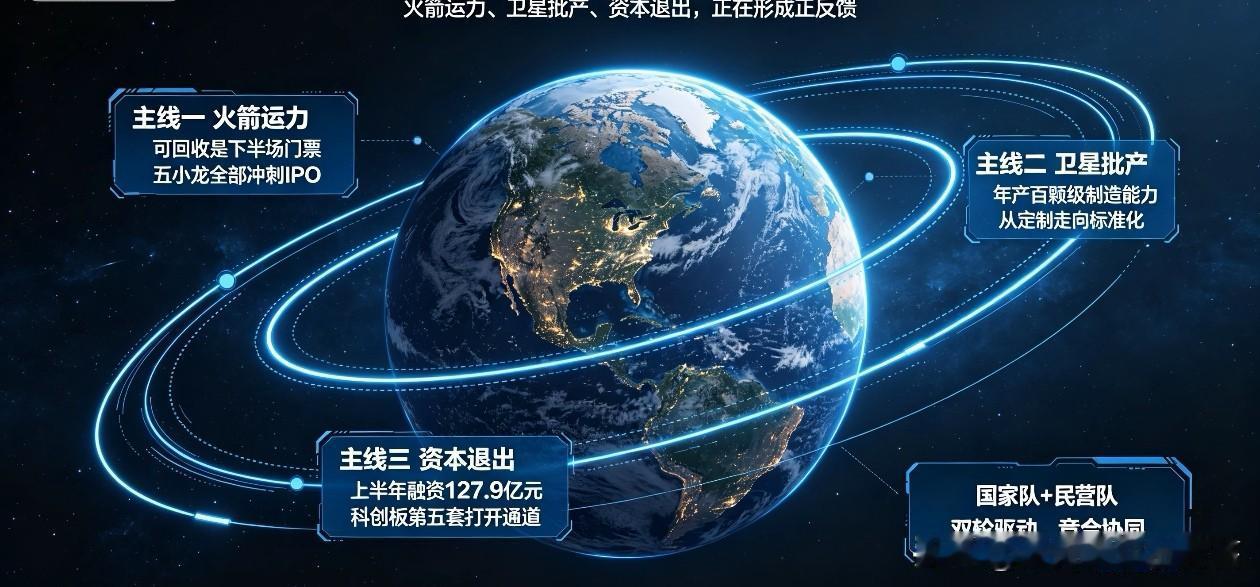
进入2026年,国内商业航天早已不再是几家企业各自试射火箭的单打独斗。整个行业呈现出头部冲刺、梯队分化、生态协同的全新态势。赛道竞争跳出单一的火箭发射比拼,围绕火箭运力、卫星批产、资本退出三条主线,开启了一场立体化的产业博弈。
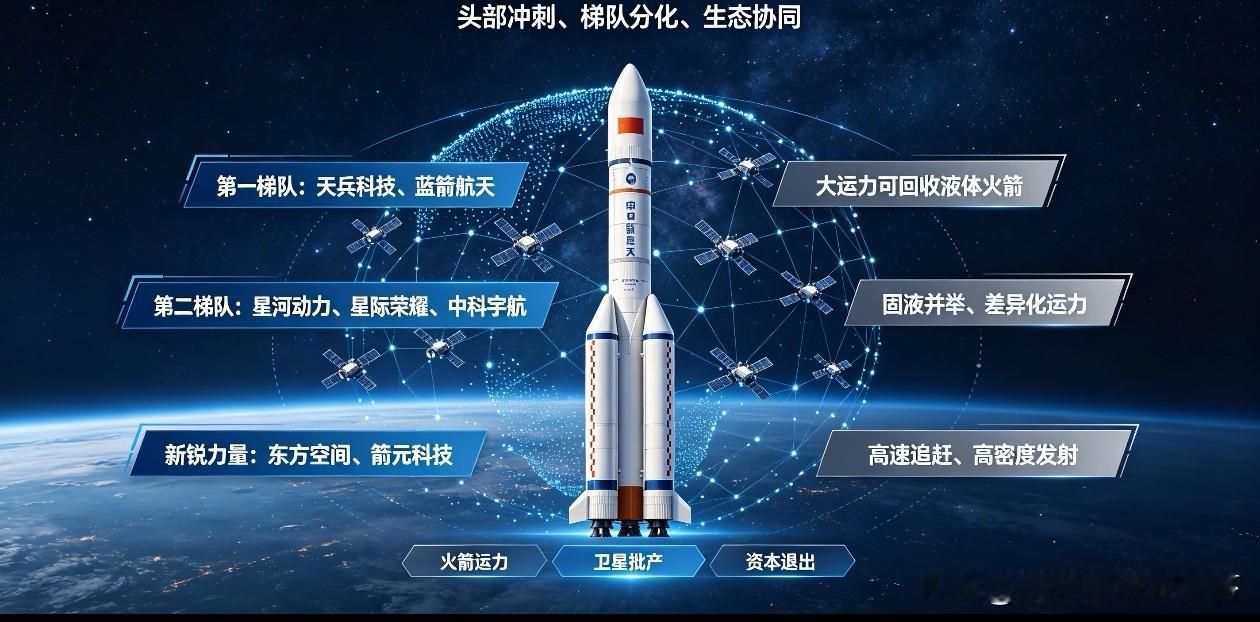
民营火箭是整个行业竞争最激烈、资本投入最高的赛道,行业内蓝箭航天、天兵科技、中科宇航、星际荣耀、星河动力被称为民营火箭“五小龙”,五家企业总估值已经突破千亿,并且全部启动科创板IPO筹备。梯队划分十分清晰。
第一梯队包含天兵科技、蓝箭航天,两家企业估值均超过200亿,主攻大运力可回收液体火箭。蓝箭朱雀三号完成首飞入轨以及陆地回收验证;天兵天龙三号虽然首飞失利,但纸面运力指标处于国内第一梯队。第二梯队星河动力、星际荣耀、中科宇航,估值区间110亿至158亿,各走差异化路线。星河动力谷神星一号拿下21次发射成功记录;星际荣耀单笔融资50.37亿元,创下行业融资纪录;中科宇航力箭一号市场占有率突出。
各家技术路线选择也出现明显分野:蓝箭押注液氧甲烷搭配不锈钢箭体,对标星舰技术路线;天兵选择液氧煤油;星河、星际荣耀、中科宇航则坚持固液并举的方案。行业共识很明确,可回收复用火箭,就是商业航天下半场的入场券。与此同时东方空间、箭元科技等新锐企业快速追赶,箭元科技半年融资23亿元,元行者一号计划在2026年底首飞。
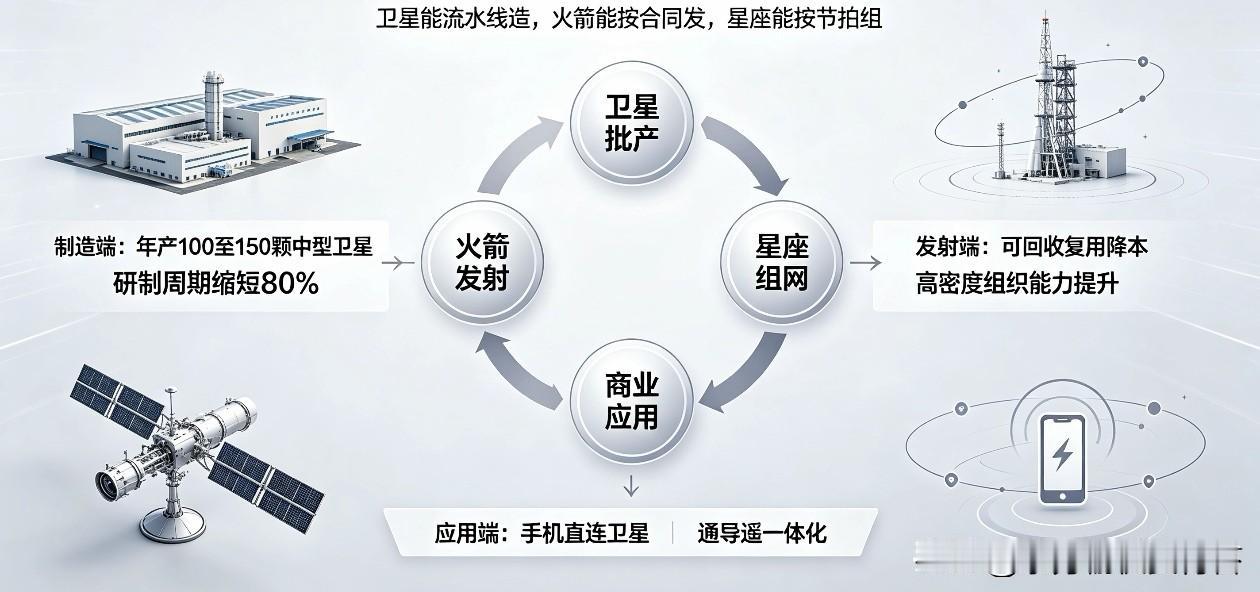
卫星赛道分层格局已经成型。制造板块,航天五院、中国卫星、银河航天主导通信卫星生产,长光卫星领跑遥感卫星领域。银河航天已经实现中型卫星年产100-150颗,研制周期压缩80%,真正实现流水线批产,微纳星空等企业也在冲刺上市。运营端,中国卫通作为国家队主力,民营垣信卫星作为千帆星座运营主体,引入阿里战略投资,探索商业化运营模式。细分零部件、行业应用赛道,天银机电、航天宏图等企业站稳细分龙头位置。
测控与地面配套市场,民营力量持续渗透,形成国家队引领、民企协同的生态。航天驭星作为第三方商业测控龙头,D+轮融资14亿,投后估值百亿;星图测控登陆北交所,成为国内首家商业航天测控上市企业,为国内多家火箭、卫星企业提供测控服务。
资本层面,2026上半年商业航天一级市场融资总额127.9亿元,同比暴涨273%,资金高度向头部聚集。2025至2026年初,仅“五小龙”融资就占据行业一半份额。科创板第五套上市标准,专门为未盈利的可复用火箭企业打通退出通道,硬性条件直接推动十多家企业扎堆冲刺IPO。
国家队与民营航天并非纯粹竞争,而是双轮驱动的竞合关系。航天科技、航天科工作为国家队,承担国家级重大航天任务,2025年航天科技集团完成73次发射,是产业链稳定基石。民营团队机制更灵活,主攻低成本、可回收、卫星批产等前沿方向,海陆双线回收技术同步突破,丰富国内航天技术储备。
产业集群也显现地域特色,形成“南箭北星”布局,北京亦庄集聚国内75%商业火箭企业;上海、海南、陕西、山东、湖北依托各自资源,打造特色航天产业基地。
繁荣之下,瓶颈依旧无法忽视。运力不足是制约低轨星座组网最大短板,现有商业火箭运力大多低于10吨。火箭复用能力和海外差距明显,猎鹰9助推器最高复用36次,国内民营火箭复用验证才刚刚起步。高端抗辐射芯片、特种阀门、复合材料等关键零部件存在短板,发射工位、测控资源紧张同样是现实难题。
站在2026这个关键节点,中国商业航天正从技术验证,迈向工业化量产的转型窗口期。未来赛道比拼的核心,就是谁率先打通可复用运载、大规模组网、一体化运营完整商业闭环,在万亿太空经济赛道抢占先机。