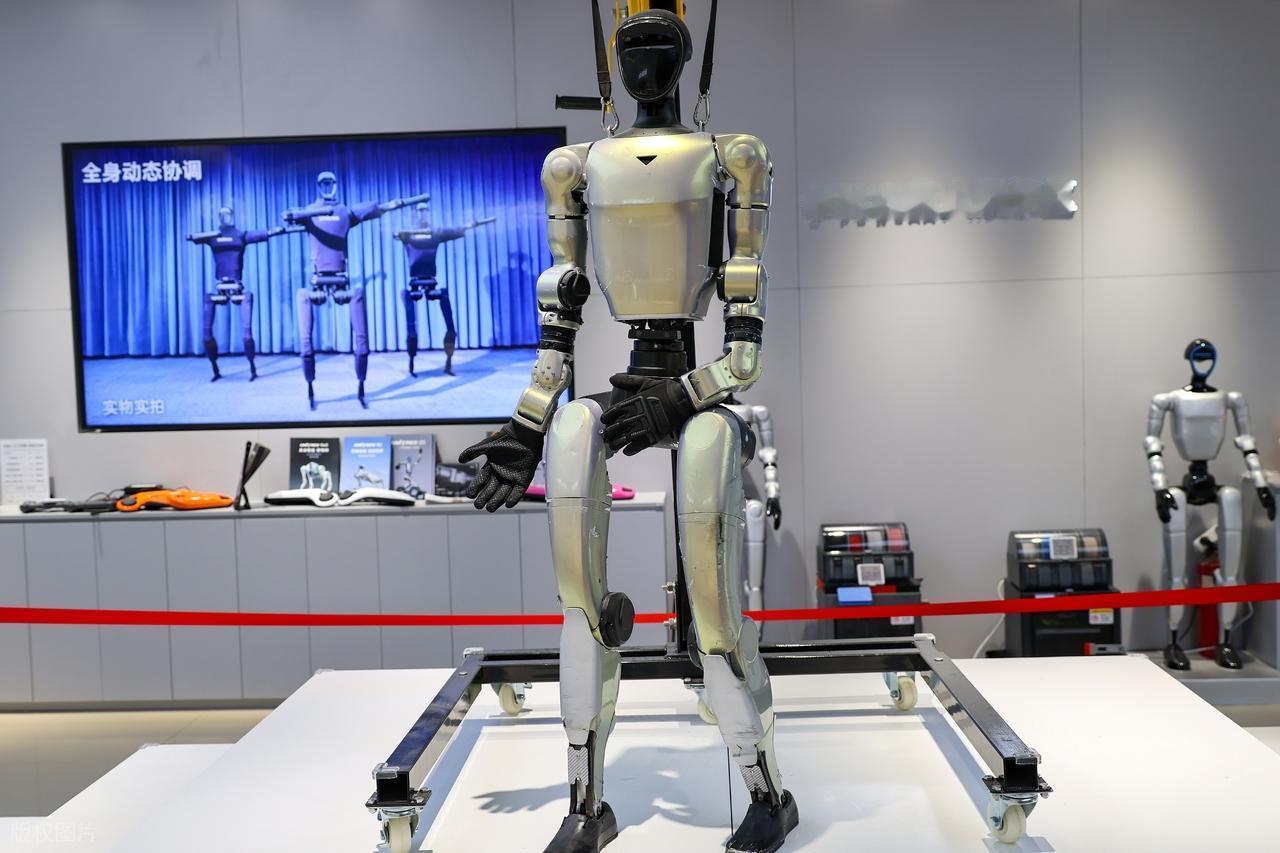
锣鼓喧天。
8 月,宇树科技登上科创板,发行市盈率 219 倍,上市首日盘中市值一度冲到 4449 亿,静态市盈率约 700 倍。
后来股价回落不少,市值还趴在 2000 多亿的区间里。
资本市场开香槟,制造业的老板们却在挠头。
一位做了一辈子实业的广东企业家问我:这凭什么?
同属通用设备制造业,宇树一年营收十多亿,利润两三亿。按制造业的行规给价,汉宇集团董事长石华山说,700 亿已经算慷慨。
结果呢,市场给的价是这个数字的三倍开外,盘中一度六倍。
谁疯了?
我觉得谁都没疯。只是两边根本不在一张桌子上算账。
制造业算的是今年卖了多少台、赚了多少毛,资本市场算的是十年之后机器人会不会变成下一个汽车产业,变成几十万亿的大盘子。
信,今天的 700 倍就是提前给未来付款;不信,那就是泡沫。
这事吵不出结果,因为答案在未来手里。但有个问题现在就能问:就算未来真来了,接得住吗?
这里得请出一位老熟人,大疆。
王兴兴的前东家。
大疆早年什么样?无人机卖给科研机构做实验,卖给城市搞灯光秀,一个“玩具加工具”的买卖,天花板肉眼可见。跟今天的宇树,像不像?
表演机器人翻跟头,机器狗卖给高校和实验室,B 端生意做得风生水起。
大疆后来干了两件改变命运的事。
一把无人机做成了普通人愿意掏钱买的消费品,二把攒下的本事迁去了影像,控股哈苏,从无人机公司变成影像科技公司。
这两步跨过去,才有了今天的体量。
跨这两步靠什么?软件、算法、运营,加上技术迁移的手艺。
问题来了。
宇树目前给外界的印象,是一家硬件能力极强的公司。
翻跟头、跑酷、跳舞,硬件确实漂亮。
可硬件的壁垒,竞争对手砸钱砸人,三五年能追个七七八八。算法的护城河,才真叫深。宇树公开的研发数据里,软硬件占比拆不出来,这道护城河挖了多深,没人说得清。
资本市场按消费巨头的规格给价,宇树手里攥着的,还是一张 B 端的船票。这是估值里最悬的那一层。
再往下挖一层。
大疆能起飞,有一半功劳要记在深圳头上,记在珠三角的产业生态上。消费电子是珠三角的看家本领,千万级、上亿级的零部件交付,快打样、快迭代、快上量,这片土地上的人闭着眼都会干。
宇树在哪?杭州,长三角。
长三角的供应链是另一副筋骨。
汽车、船舶、工程机械、重型装备,十万级百万级的工业订单,做得无可挑剔。
一位传感器企业的掌门人讲得精辟:珠三角的产业链是给消费电子准备的,特别小、过亿只;长三角是给汽车工程机械准备的,主打工业级订单。
两套体系没有高下,只有合不合适。
麻烦就麻烦在这。
假如机器人真要走进千家万户,它需要消费电子级的传感器、芯片、电池、外壳,需要单款几百万上千万台的产能和良率,需要月月改款、周周打样的节奏。
这些恰好是珠三角的肌肉记忆,长三角的短板。
估值押注的是消费巨头,脚下的土壤优先适配工业品。这中间隔着供应链协同、成本、响应速度一大堆切换成本。错位,就是风险。
当然,地域不是宿命。
长三角也长出过消费电子,希音从南京起步,最后把核心制造落在广州番禺,企业会用脚投票,去找跟自己匹配的土壤。
宇树将来真要爆发消费级产品,补生态的课,绕不开。
话说回来,珠三角也别高兴太早。
这几年珠三角增速跑输长三角,根子就埋在路径依赖里。面前横着三道坎。外贸受阻,外向型的珠三角挨的打最直接。
内需接不上,珠三角服务的内需大量绑在房地产上,建材家电五金灯饰,引擎一熄火,一串产业跟着失去牵引。
最要命的是第三道,OEM、ODM 的基因刻得太深,产线只会接大订单,让它给电商小品牌做百件级的小单,排产系统直接死机。
广州当年想做电商之都没做成,病根就在这。
杭州的直播电商为什么能起来?
浙江的小商品供应链天生支持先卖 100 件试试,卖得好加单,卖不好就改。这种柔性,珠三角缺课多年。
所以珠三角的出路,不是怀念千万级大订单的旧时光,是往柔性走。
希音用拆单软件把一个大单拆成几百个小单,几十家工厂协同作战,做出了样板。今天的市场需求是脉冲式的,突然集中爆发,谁接得住谁活。
AI 时代的真正红利,是让中小工厂也玩得起小单快返,柔性能力平民化。
珠三角小家电全球第一,离人近、离家庭近、离场景近,往上升一级,家用检测、康复设备、适老产品,都够得着。
消费机器人,也是这个方向上的一颗果子。
所以说,机器人要是长期当工业品卖,长三角的装备级供应链是铁底座,估值迟早回归制造业的尺子;要是真奔千家万户去,故事的天花板足够高,但长在珠三角那片场景密集、试错飞快的生态里的企业,胜率恐怕更大。
资本市场的掌声,从来都是给想象中的未来鼓的。
制造业的困惑也不假,机器终究要一台一台造出来,一颗螺丝一颗螺丝拧出来。
4449 亿和 700 亿之间,隔着的不是一道算术题。
是一场还没开打的产业仗。枪声没响,押注的筹码已经堆上了桌。