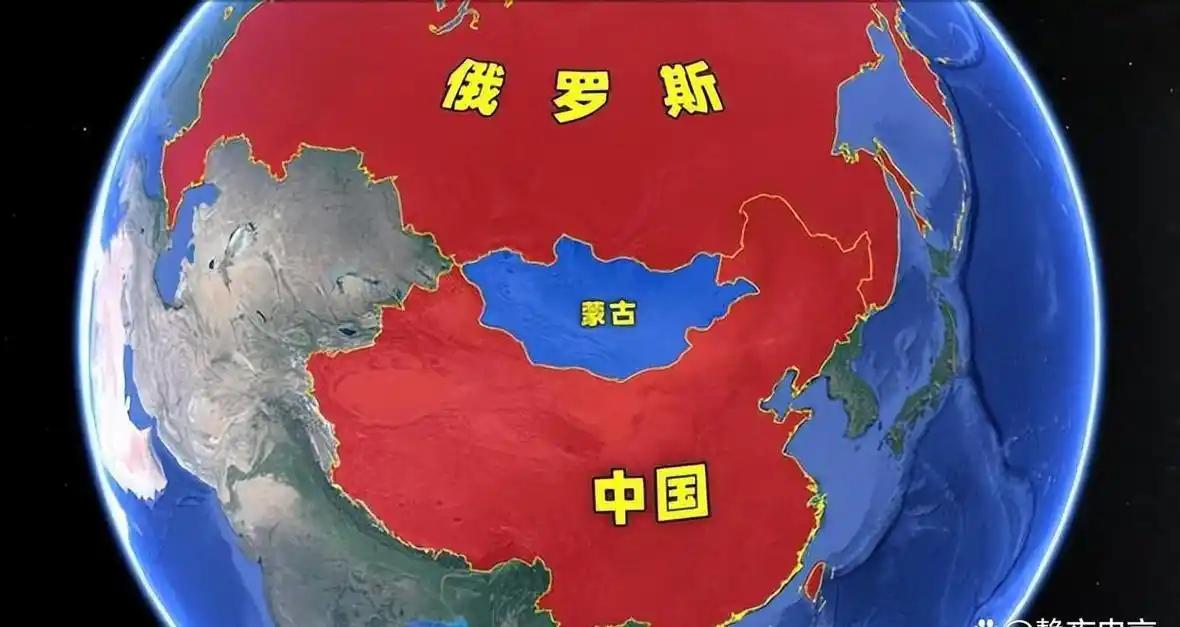
近期,关于年输气量约500亿立方米的中俄第二条天然气管道“贝加尔力量”过境蒙古国可能存在地缘风险的讨论增多。
外界担忧,蒙古国推行的“第三邻国”战略可能受西方干预而对输气管线进行阻挠。
但从底层经济与物理架构来看,这种“过境安全焦虑”高估了地缘口号的执行力,低估了绝对依赖带来的制约效能。
蒙古国在经济结构上对中俄两国存在难以切割的单向依赖。
在需求侧,蒙古国总人口约360万,高度依赖矿产出口,其超过九成的出口份额由中国消化。
在供给侧,蒙古国约95%以上的燃油依赖俄罗斯进口,此前俄罗斯炼油厂减产曾直接导致蒙古国内物流受限。
这种“南端控外汇、北端控能源”的双重钳制,决定了蒙古国缺乏将过境管线武器化的物理资本。
从商业基建角度评估,相较于翻越阿尔泰山的高昂造价与远东冻土的漫长施工周期,途经地势平缓的蒙古国戈壁直抵中国华北高耗能区,被普遍视为成本较低、收益相对确定的最优路线之一。
相较于过境风险,该项目对国内能源体系构成的真正考验,在于如何平衡“潜在低价俄气”与“供应多元化”之间的冲突。
随着中俄东线(设计年输气量380亿立方米)及规划中的远东管线和“西伯利亚力量2号”相继落定,俄罗斯对华年输气能力未来有望突破1000亿立方米。
当大量俄气涌入国内市场,不可避免会对现有的能源格局产生结构性冲击。
这不仅可能导致沿海液化天然气接收站及中亚管道气面临市场份额被挤压的风险,更可能在资本端形成“劣币驱逐良币”的效应,可能削弱本土企业投入深海气勘探及页岩气开采等高成本自主能源项目的意愿。
能源安全的底线在于分散风险。
在享受陆路管道气带来供应稳定和潜在价格红利的同时,利用行政和市场手段维持中亚通道的活跃度、确保海上LNG接收能力的冗余,并持续补贴本土油气自主产能,是防止单一能源进口源占比过高、掌握战
略主动权的必要支付成本。