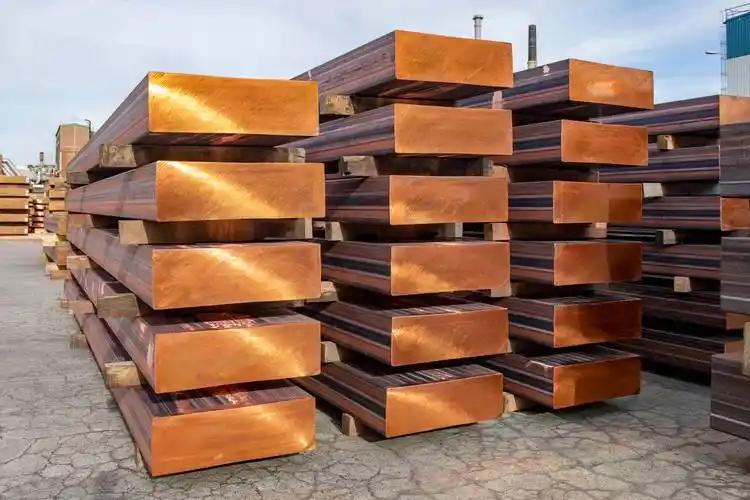
美国这次可能真要搬起石头砸自己的脚了!囤了全球70%的铜,结果自家连个像样的冶炼厂都没有。这堆69万吨的铜锭变不成高端铜箔,最后只能沦为占用高昂仓储费的废铁,这账算得真让人看不懂。
最近美国抢铜这事儿,闹出的场面就像菜市场大妈扫光白菜一样让人瞠目。美国自己并不是真正的头号铜用量大户,一年下来,用的铜其实占全球消费很小一部分,但纽约铜仓却越堆越满,成了世界上最能囤铜的地方。
三个大交易所里,就数纽约的仓库囤得最多,现在铜块堆到了约69万吨这个量,光凭这么多铜,美国人似乎是要赢得一场铜大战。
可谁都知道,铜再多,待在仓库,没什么用处。铜不同于黄金,不放市场循环,怎么也变不成线缆芯片。
美国叫得最响的口号,说到底,搬铜就是想搭建铜防线,但一旦搬不动,砸着的脚只能是自己。
美国这一波抢铜风潮,并不是一时兴起,而是政策在背后推着往前走。特朗普政府设立了更高的门槛,对铜管、铜线、铜棒等铜半成品及铜密集型衍生品动手加了50%关税,幅度高得让贸易商倒吸一口气。
政策还在路上时,铜批发商和贸易集团都很有默契,提前抓紧进铜,把智利、欧洲、亚洲的精炼铜往美国仓库倒腾,没人愿意等关税落地后再吃亏。
这导致美国仓库存货越堆越高,欧洲和亚洲看的铜现货却变得稀罕,交易所里的现货供给也跟着紧张起来。
库存既没变少,也没有实际供给增加,全球的铜只是换了个地儿放着——世界上看得见的铜被推进了美国,大家反而有了买铜难的错觉。
这种断裂感,其实不过是人为操作的结果。铜的分布和买卖,现在完全不是靠市场自然调节,而是被政策、仓库和货运环节推到了极端。
铜堆进美国产生一个现实难题:美国自己能转化这些铜的产业链太薄弱。市场上这些铜锭,很难直接用在最新的芯片、最先进的数据中心和生产线,还要经过专门的加工处理才能转化成真正有价值的技术产品。
美国自己的冶炼和深加工能力本来就跟不上,高端铜制品所依赖的车间和设备没有补起来。即使新建工厂,流程要跑通也需要好几年才能有点成绩。
也就是说,哪怕库房再满,离开实际的工厂和技术,铜就在仓库吃灰。
这样一来,各种费用和维护压力都增加了。贸易门槛能短时间保护本土价格,实际却解决不了终端制造业缺铜用铜的问题。
美国地质调查局最新报告中提到,美国产出和消费之间的差距一直难以弥补。
如果没有更强的本地产能,这堆铜块只是躺在账上,并不能真正推动产业发展。政策想防止外部挤压本地企业,但企业要的是能顺利生产,不是仓库摆设。
大家还忽略了另一个细节:现在全世界挖铜的速度其实在慢慢降下来。上半年全球铜矿总产量同比下降约1.1%,智利这样的主力生产国减产最厉害,今年二季度甚至被行业评价为近二十年来最萎靡的一次。
一边囤铜,一边矿山减产,铜市里最关键的资源增长并没有变得更好。仓库里的铜其实并不是源源不断新产出来的,它只是换个地儿暂时不动。
囤货倒腾了市场表面的数字,但实质上全球供应链“根儿上的铜”少了,下游再怎么折腾也改变不了实际的供应趋势。
从这一层看,铜的价格和交易本身也在发生悄然变化。以前大家都盯着伦敦定价权,现在纽交所成了全球铜话语权的重要坐标,市面上七成的铜库存都在美国手里,伦敦原来的分量自然就被削弱了。
铜在两个地方的价格差异实际成了交易情绪的晴雨表,美国这步棋,既是仓储,也是想把市场主导权往自己这边拉。
有人觉得美国是账没算明白就抢货,其实不仅如此,市场主动权这事没有声音,却暗暗角力谁能说话算数。
只不过真正长久决定竞争力的,从不是谁能喊高价,而是看谁能把铜变成实用的好产品,谁能建立成熟的产业联系。
铜再多,话语权靠产业、靠工厂、靠服务链打出来,而不是靠锁几间库房抬高身价。
最后说到底,这场闹剧真要收场,倒霉的其实还是最初图省事的那一方。
美国现在靠关税窗口期赚到了一些表面上的好处,但拖得越久,隐患就越大。到了那天库房铜堆成山,新一波产品和市场需求跟不上,反倒成了拖累。
到紧要关头,这些库存迟早还是要回流市场,到时一旦大量砸出,铜价很可能直扑生产厂家的本钱。
铜不会因为被搬进仓库就帮着任何国家抬身价,也不会自己生成更有用的下游产品。
谁指望靠堆货取胜,谁最终就得面对市场的现实。铜真正的价值,是有能力消化和生产出来,而不是谁多搬几吨就能抢占先机。
信息来源:美国“虹吸”全球铜资源,沪铜价格站上11万元/吨——2026-09-10 07:57·新浪财经