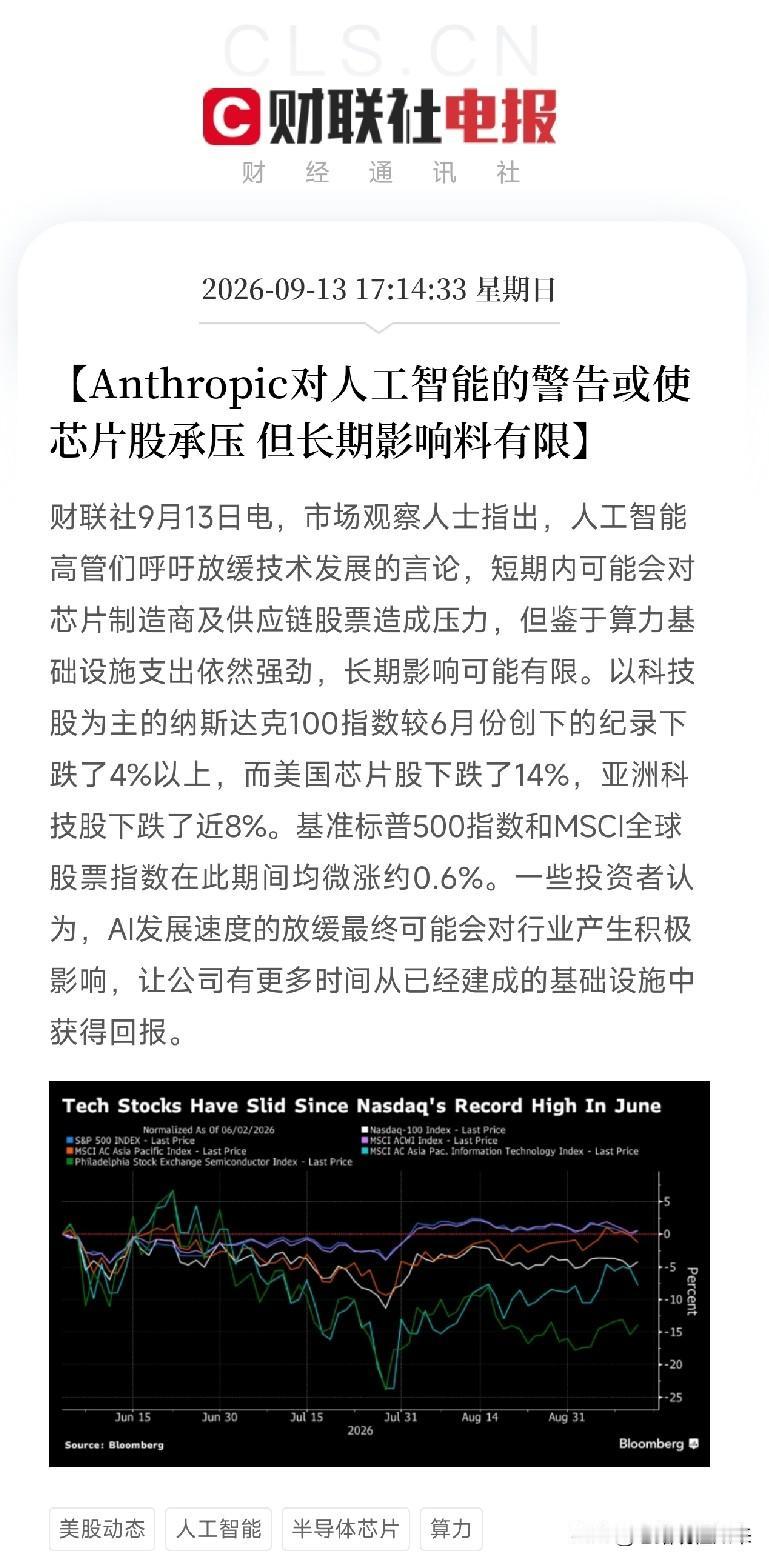
下午5点多,这条消息出来,如果你看懂了,会发现它点破了一个非常关键的矛盾:AI高管在踩刹车,但算力基建的油门根本没松
先说短期压力。
市场观察人士指出,AI高管们呼吁放缓技术发展的言论,短期内可能对芯片制造商及供应链股票造成压力。
数据很直接:
纳斯达克100指数较6月高点回调超过4%。
美国芯片股调整14%。
亚洲科技股回调近8%。
而标普500和MSCI全球指数同期微涨约0.6%。
资金在从高估值芯片股里撤出来,但没有离开市场,只是换了方向。
芯片股调整14%,大盘微涨,说明钱去了防御板块、资源板块、低估值蓝筹。
这不是走坏,是风格切换。
但更关键的是:长期影响可能有限。
因为算力基础设施支出依然强劲。
微软要扩38吉瓦数据中心,甲骨文资本支出285亿美元,中国银行刚承诺3000亿支持算力产业链。
这些钱已经批了,项目已经开工了,不会因为几句放缓就停下来。
AI高管喊的是放缓前沿模型训练速度,不是停止建数据中心。
训练可以慢一点,推理还在爆发。
中国电信预测2026年Token消耗10亿亿,推理算力占比2029年到80%。
推理侧的算力需求,才是真正的长期刚性。
更有意思的是:
一些投资者认为,AI发展速度的放缓最终可能会对行业产生积极影响,让公司有更多时间从已经建成的基础设施中获得回报。
这句话才是真正的点睛之笔。
过去两年,AI行业的问题是建得太快,用得太慢。
数据中心建了一堆,但商业化收入跟不上资本开支。
如果模型迭代速度放缓,企业反而有时间把已有的算力用起来,把应用做出来,把收入做上去。
这对整个行业的健康度,是好事。
对A股来说,这条消息的启示很清晰。
第一,短期别追高芯片股。
美国芯片股跌14%,亚洲科技股跌8%,情绪传导下,A股半导体、AI芯片、光模块这些方向,短期会承压。
尤其是前期涨幅巨大的品种,获利盘会借机兑现。
第二,算力基建链的逻辑没变。
中国银行3000亿金融支持,国常会算力网定调,微软甲骨文疯狂扩产。
这些是实打实的订单和资本开支。
液冷、服务器、IDC、电力设备,回调之后反而是机会。
第三,AI应用端可能迎来更好的窗口。
模型迭代放缓,算力成本下降,应用公司有更多时间打磨产品、验证商业模式。
AI+办公、AI+医疗、AI+教育、AI+制造,这些方向的商业化速度会加快。
第四,资源股和防御板块继续受益。
资金从芯片股撤出来,去了哪里?
标普500微涨,说明去了低估值、高股息、抗通胀的方向。
油气、煤炭、有色、银行、公用事业,会继续获得资金青睐。
所以别看到芯片股承压就慌。
这不是AI的冬天,是AI从拼算力转向拼应用的拐点。
算力的狂欢歇一歇,应用的春天可能正在来。
你手里的票,是在拼算力,还是在拼应用?
答案,决定你能不能吃到AI下半场的红利。