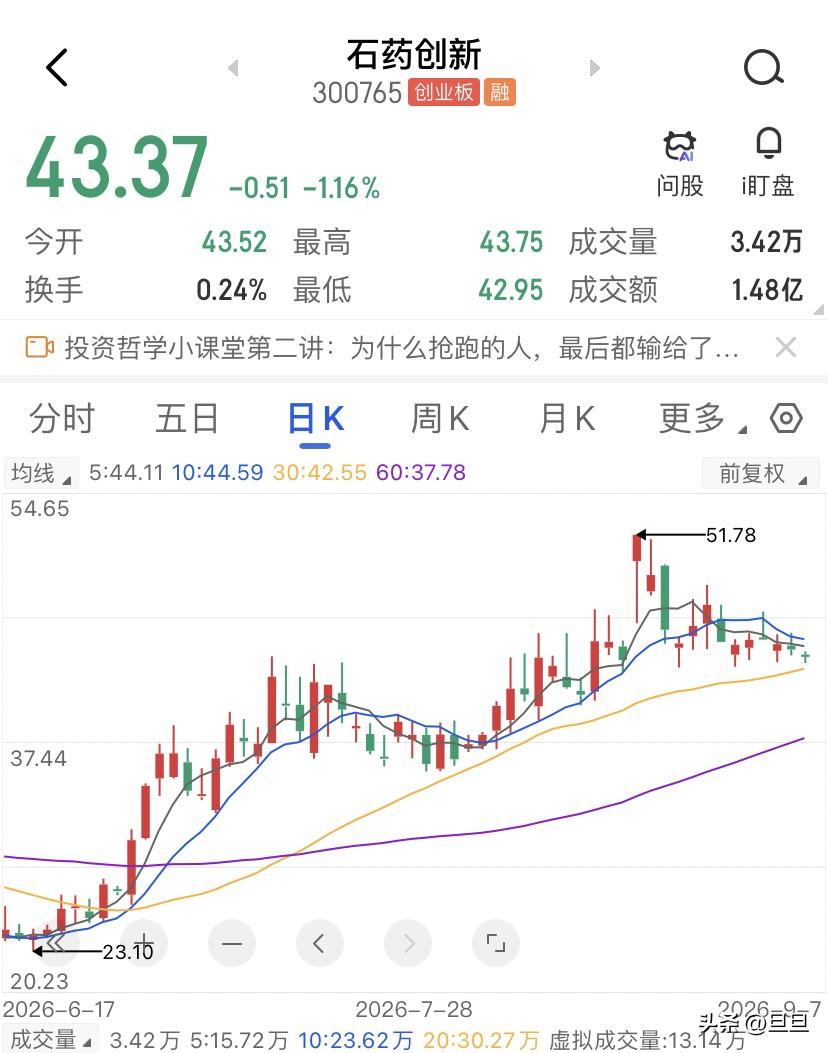
石药创新今年最猛的一波行情,是从6月初启动的,如果你在6月1日以25.95块左右的价位介入,到9月初最高触及50块附近,浮盈接近18.45块。近60个交易日累计涨幅一度超过44%,这波上涨的核心驱动力是什么,其实就三个字:BD落地。
7月初,子公司巨石生物先后与阿斯利康签署多肽药物和小核酸药物合作协议,其中多肽合作的4.2个亿美元的首付款5月已全额到账,小核酸合作的3000万美元首付款8月12日正式到账。紧接着8月17日,公司发布26年中报,营收32.4个亿,净利润12.6个亿,彻底扭亏为盈。
利润从亏损到暴赚12个亿,价格不涨才怪。但到了8月底9月初,画风开始变了。9月4日收盘价43.88块,当日开盘44.14,最高冲到45块,最低探到43.47。动态市盈率24.44倍,总市值616个亿。东方财富的千股千评给了一个很有意思的评价:石药创新近期消息面一般,主力资金有流出迹象,短期呈现震荡趋势,市场关注意愿一般。翻译成大白话就是,利好出尽,获利盘在跑了。
石药创新当前价位43块左右,从最高点50块附近算下来,回撤幅度大约12%。这个回撤不算深,但也不浅。支撑位在哪?8月中旬,有技术分析指出40块是关键支撑位。再往上,49块是另一个重要支撑参考。但要是从筹码的分布来看,41-45块区间是8月中下旬的成交密集区,这个区域有较强的支撑,因为很多人的成本在这里。
短期来看,石药创新的45块是一道坎,没过去。再往上,46.80元是8月中旬分析中提到的反弹目标位。而48-50块这个区间,被很多技术派视为强压力带,这恰恰是前期高点区域,堆积了大量的套牢盘了。
8月24日RSI出现死叉且短期RSI下穿50,9月3日出现熊点信号。MACD、KDJ目前“暂无明显信号”。机构参与度超过了37%,属于中度控盘,近1日主力成本44.13元,近20日主力成本45.14块,也就是说,主力目前整体是浮亏的。摩将石药集团(港股)目标价从11港元上调至12港元,花旗从11.5港元上调至14港元;大华继显对石药创新A股给出买入评级,目标价57块,机构的平均目标价是49.13块。
现在ADC赛道卷到什么程度?HER2、EGFR、TROP-2、CLDN18.2……你能想到的靶点,国内至少有十几家公司在抢。EGFR-ADC更是红海中的红海。但石药创新的SYS6010走了一条窄门,它拿到的三项突破性治疗认定,分别对应:EGFR突变阳性晚期非小细胞肺癌、晚期食管鳞癌、以及复发或转移性头颈鳞癌。
为什么是食管鳞癌?因为这是东方癌种,食管鳞癌在中国、日本、韩国的发病率远高于欧美。全球超过一半的食管癌病例在中国。大药厂对这个适应症的BD兴趣,比市场想象的要大得多,因为在中国做临床,入组速度比在美国快得多,同时竞争格局没那么卷。
石药创新这只票,长期看,ADC管线(SYS6010、SYS6043等)、mRNA疫苗平台、与阿斯利康的多肽/小核酸平台合作,这些资产的潜在价值远远大于当前市值所反映的。大华继显给出57块目标价,不是没有道理的。但短期看,石药创新的价格从6月初的25.95元涨到50块,三个月接近翻倍,技术面需要消化。主力成本44.13元,当前股价43.88元,主力都在亏,你能指望它立刻拉上去给你解套?RSI死叉、熊点信号、主力资金流出,这些技术信号叠加在一起,短期震荡甚至继续回调的概率不低。
关键观测点是看45块能不能放量站稳?能,则有望冲击46.8-48块区间;不能,则可能回踩40-41块区域。如果是长线投资者,看好ADC管线和BD持续兑现,当前位置分批布局问题不大,毕竟机构目标价49-57块摆在那里。如果是短线交易者,等回踩、等新的催化信号,可能比现在冲进去更适合了。