地产新政落地,产业链迎来重估窗口
新一轮房地产重磅政策出台,推行现房销售、房企再融资放开、房贷期限延长至40年等多项组合拳,正在重塑地产行业的发展逻辑,产业链相关方向值得重新审视。
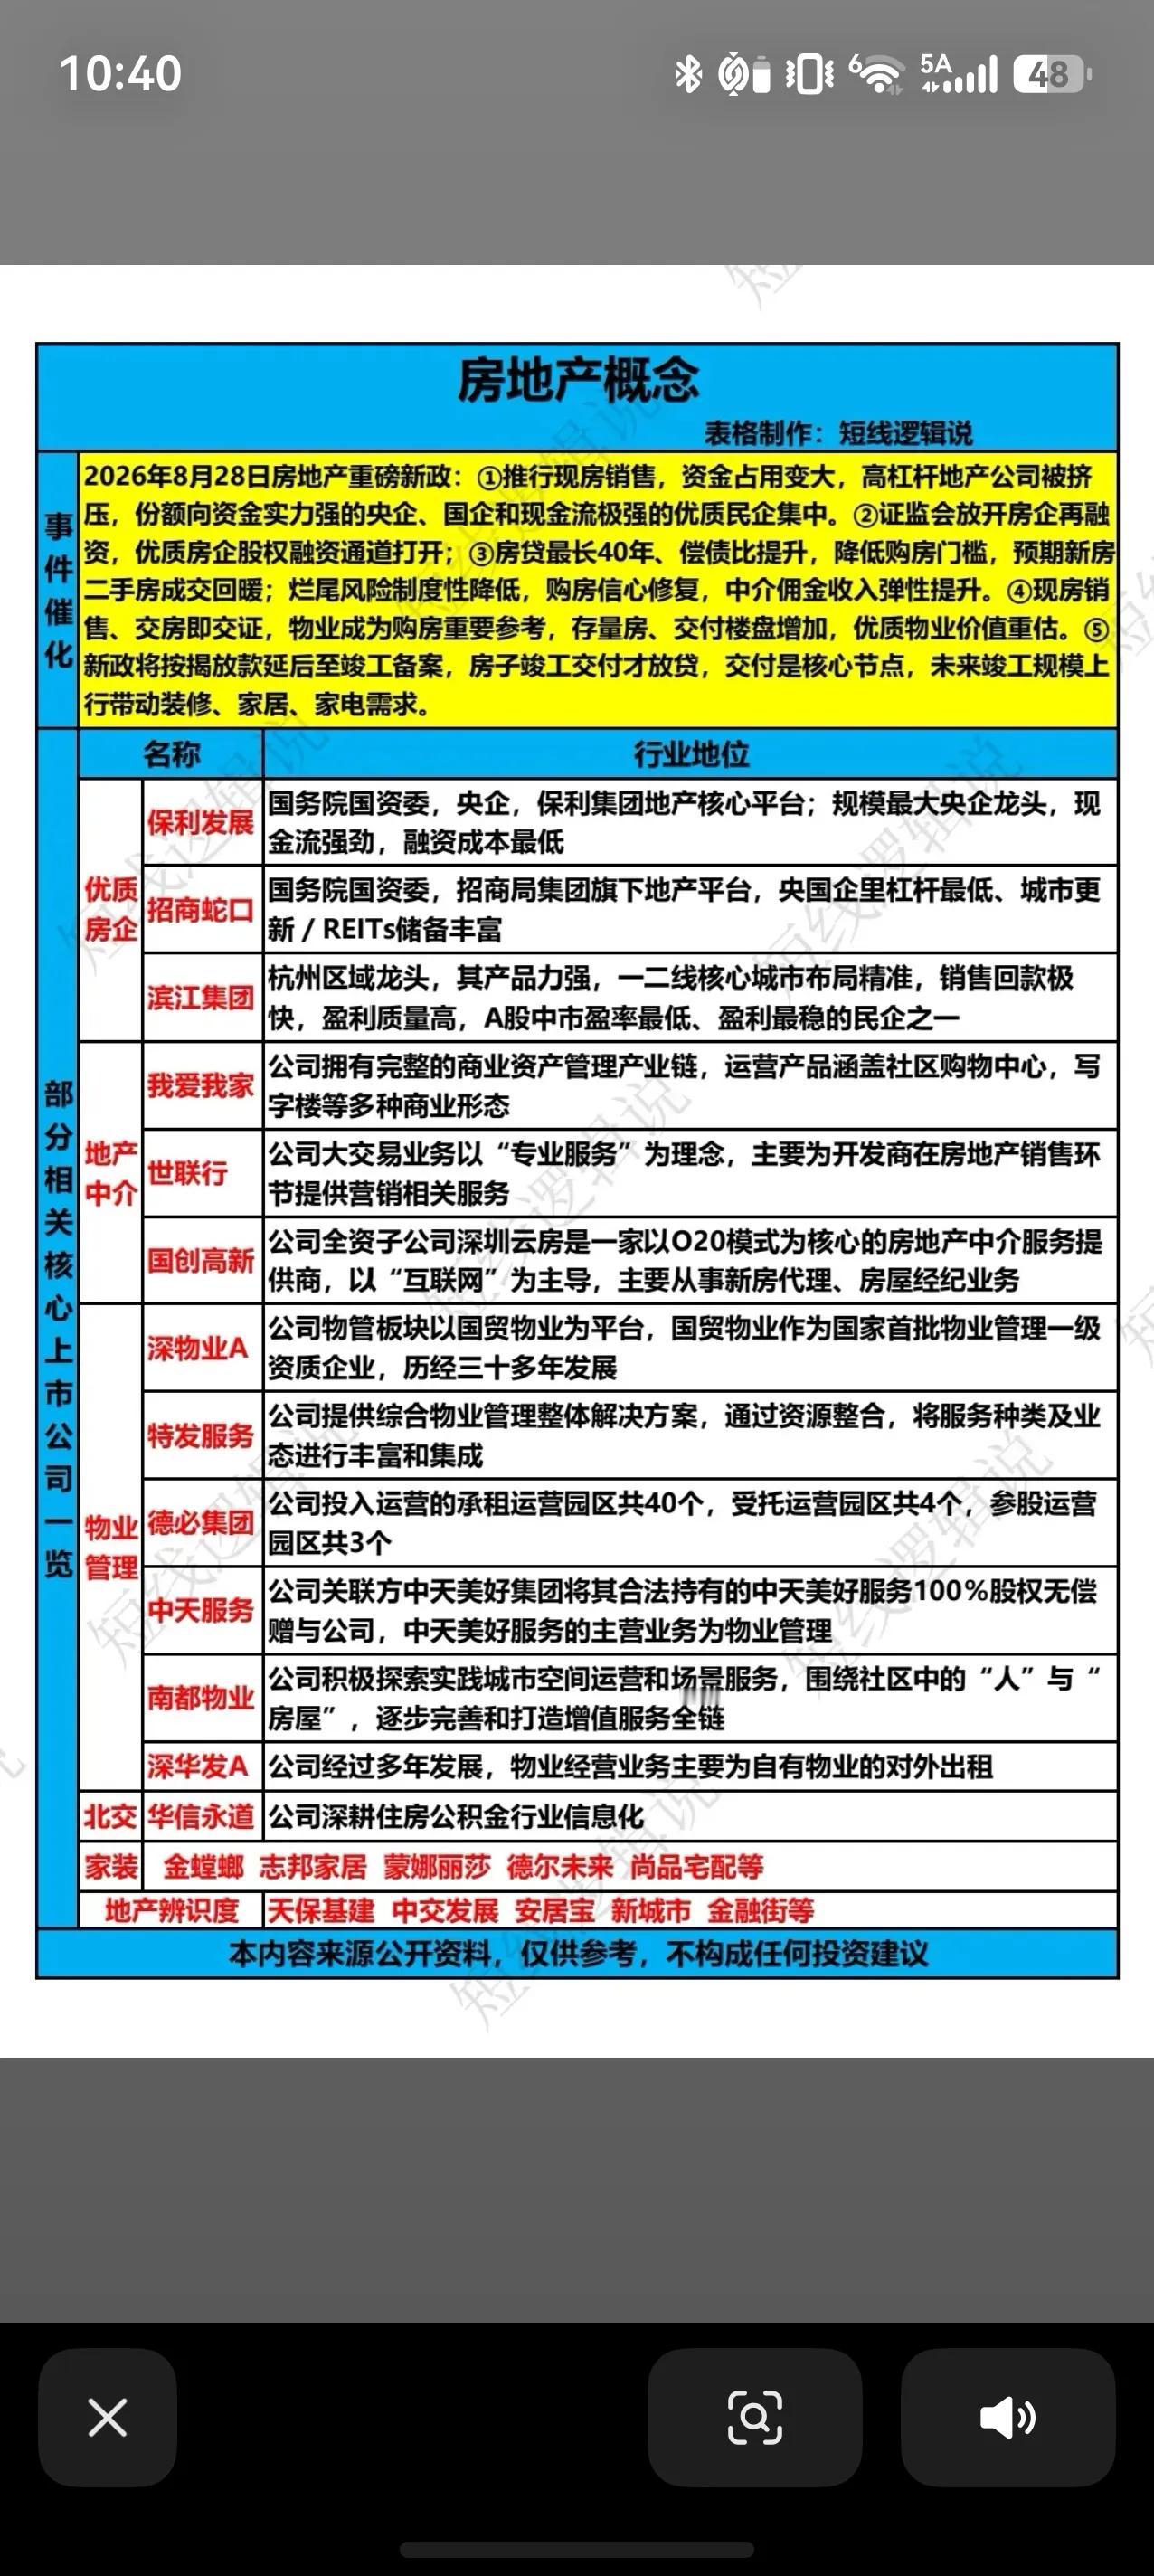
新政核心逻辑发生明显变化,现房销售模式下,高杠杆房企压力加大,行业资源会进一步向资金实力雄厚的央企、国企以及现金流稳健的优质民企集中。交房即交证,竣工交付成为核心节点,也带动物业、中介、家居家装等上下游板块迎来价值重估。
优质房企赛道,保利发展、招商蛇口作为央企龙头,融资成本低,土储质量优异,将充分受益行业份额提升;滨江集团作为民营房企代表,深耕一二线城市,回款能力强,盈利稳定性突出。
地产中介板块迎来预期修复。我爱我家、世联行、国创高新等,二手房交易回暖,烂尾风险降低带动购房信心修复,中介机构的佣金收入存在改善空间。
物业管理板块逻辑被重新强化。现房销售时代,物业服务成为购房者重要考量,深物业A、特发服务、德必集团、中天服务等物业公司,存量房与交付楼盘增加,物业价值有望持续抬升。
此外竣工链还会传导至下游家装家居,金螳螂、志邦家居、蒙娜丽莎等家居企业,将受益后续竣工规模上行。
也要客观看到,政策改善不等于行业全面反转,行业已经告别普涨时代,结构性分化会成为常态,选股重点聚焦现金流、交付能力,规避高负债主体。
本文仅为公开政策信息梳理,不构成投资建议,股市有风险,投资需谨慎。