大家好我是未来可期,每天给大家带来最新动态, 内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
最近医保相关的调整消息,在网上引起不小讨论,不少常年缴纳居民医保的人看到消息觉得利好,而一直在交职工医保的朋友心里有疑问,甚至觉得不太平衡。很多人刷到短视频后,容易把政策解读片面化,今天咱们用大白话,把居民医保、职工医保的区别和这次调整的重点讲明白。

首先先理清两个医保的基础差别。居民医保,就是咱们普通城乡居民每年一交的医保,一年缴费一次,费用低,每年几百块钱,没有个人账户。职工医保一般是上班族单位统一缴纳,个人工资扣一部分,单位配套交一部分,缴费标准高,每个月会有一笔钱打到医保个人账户里,门诊、住院报销比例整体更高。
网传热议的新政,核心并不是直接把两种医保待遇拉平,主要是门诊统筹政策进一步落地。过去居民医保主要保障住院,门诊小病报销很少。现在多地完善居民医保门诊统筹,感冒发烧、开药、常规检查,在定点基层医院也能按比例报销。交了多年居民医保的人,以前门诊看病基本全自费,现在门诊也能报销,看病压力减轻,所以不少人觉得是好事。
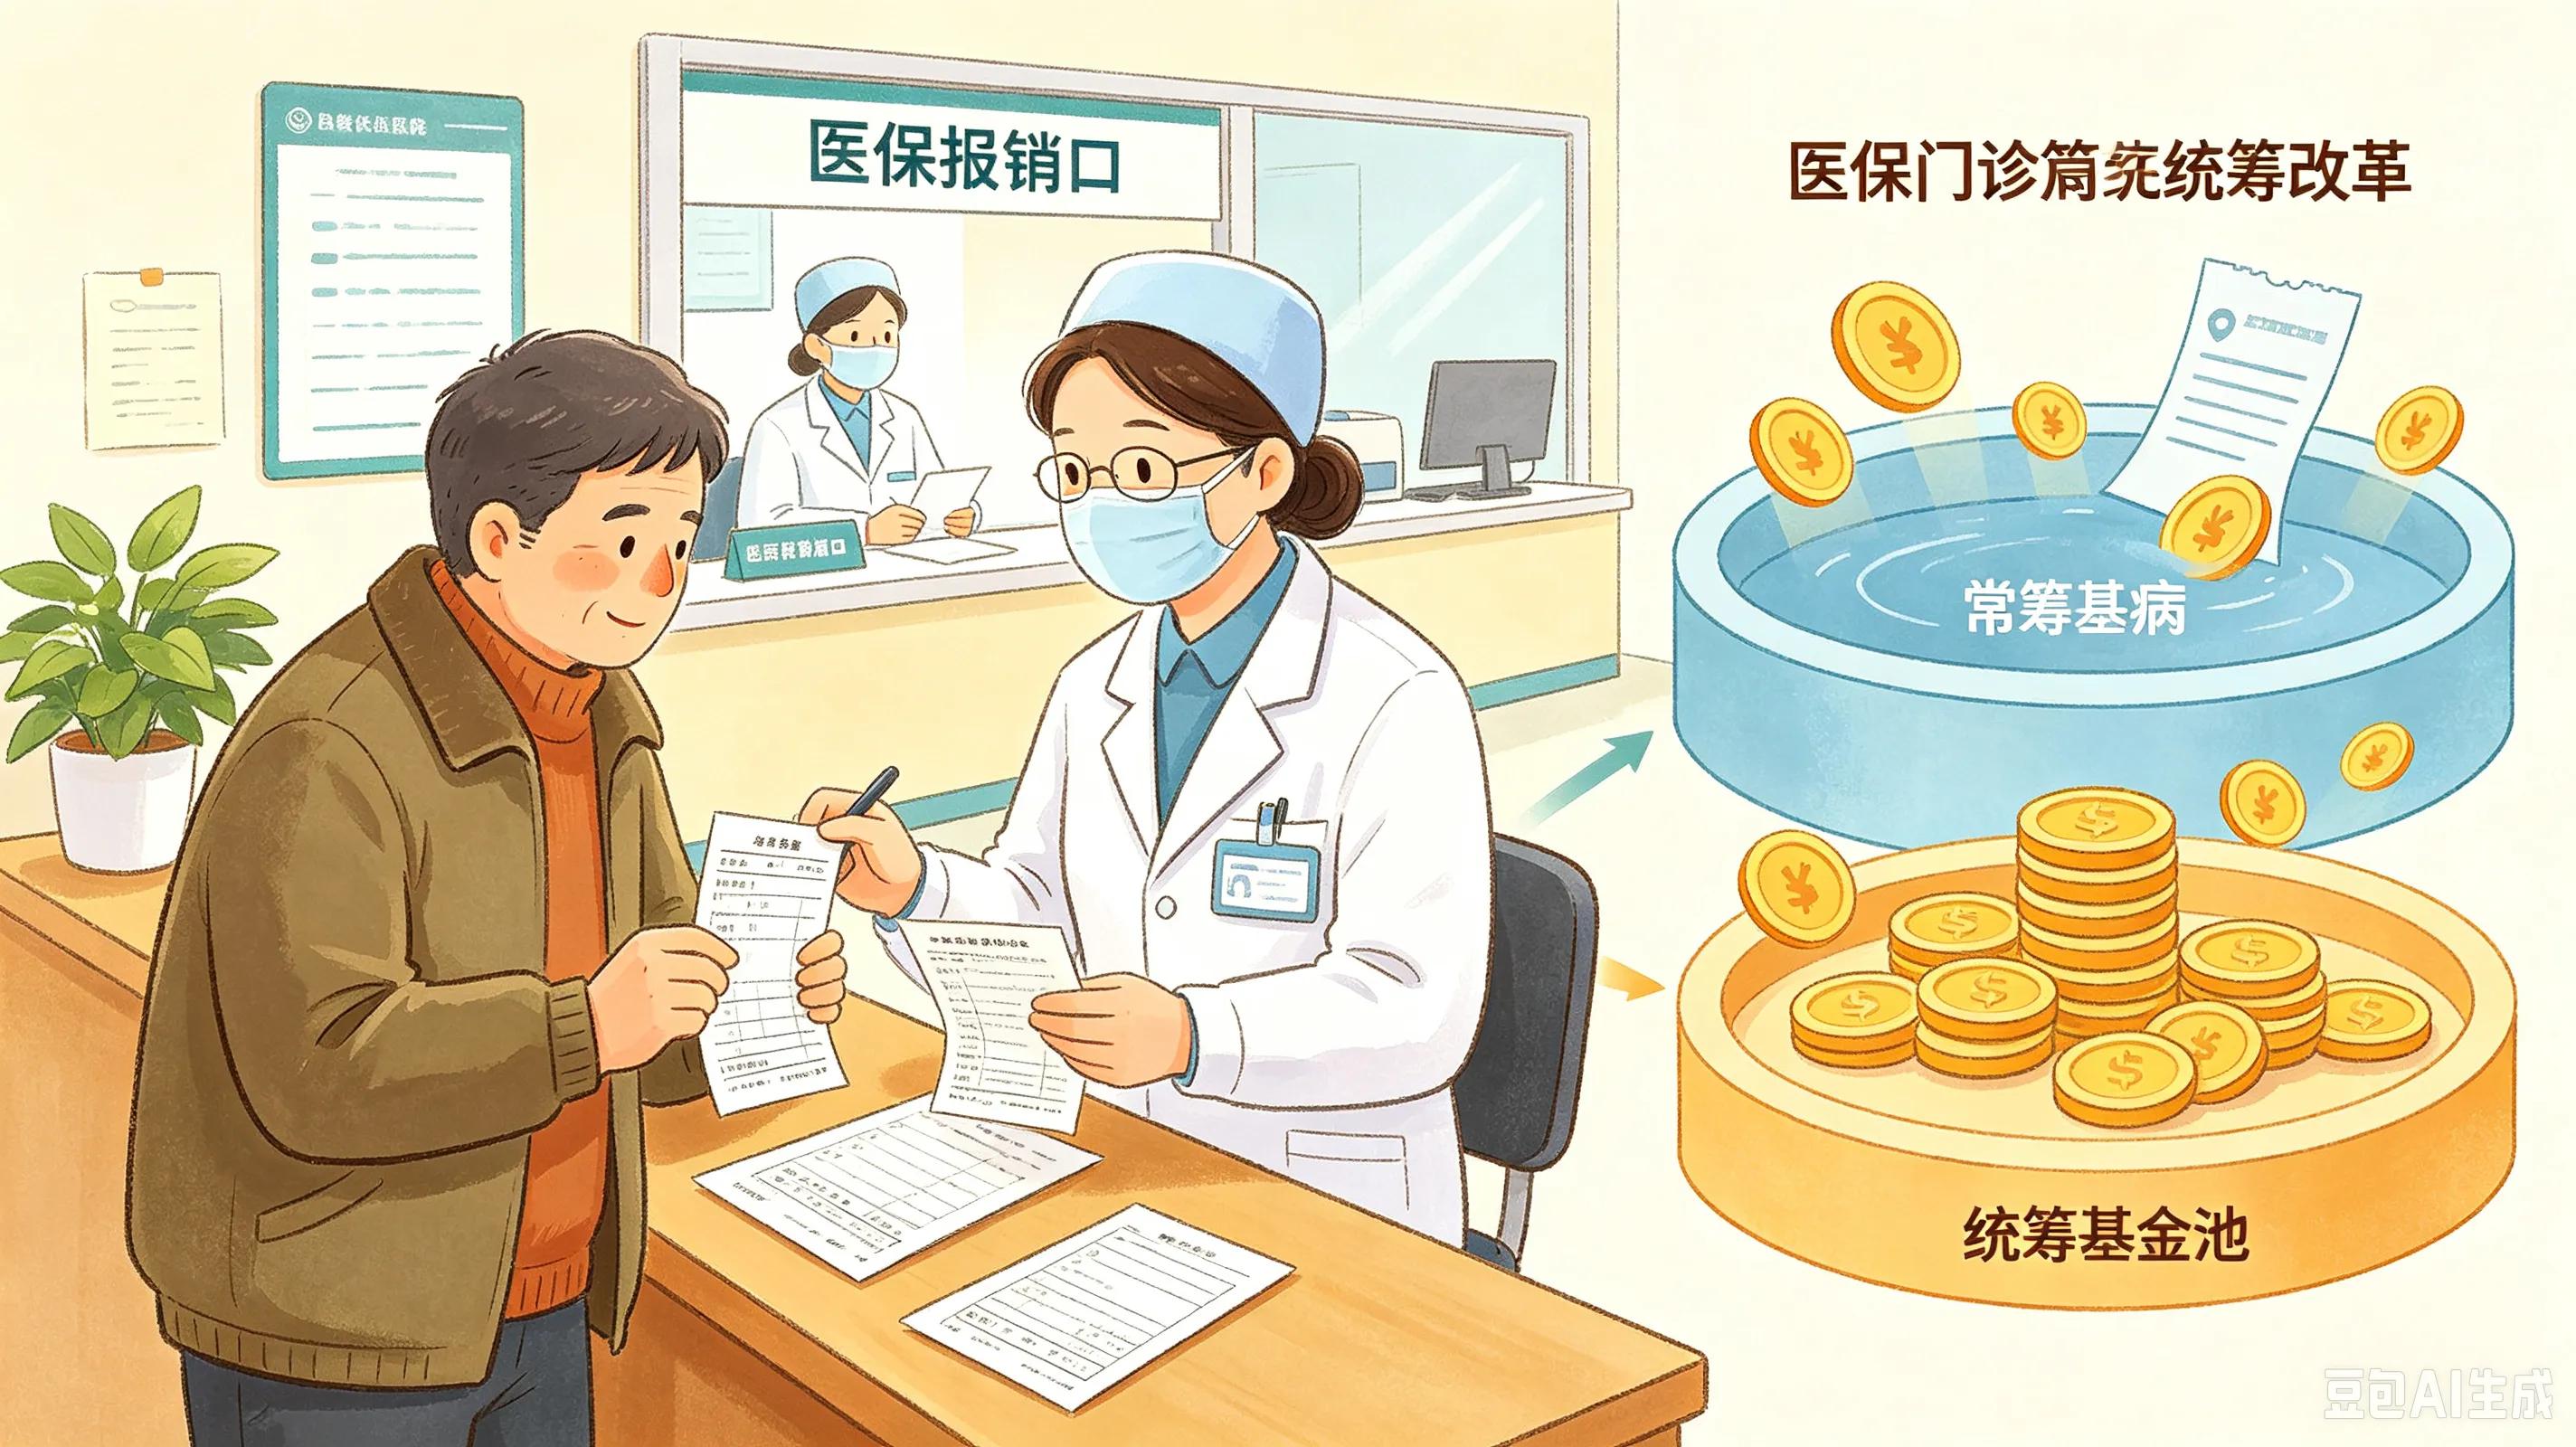
这也是很多居民参保人觉得开心的原因。但一些职工医保参保人看完就有想法:自己每年缴费金额高出很多,现在居民医保门诊待遇提升,会不会职工医保的待遇被削弱?这里要澄清一个关键点:门诊统筹改革,不是降低职工医保的住院、门诊报销待遇。
很多地区职工医保改革,主要变化是个人账户划入金额调整。以前单位缴费的一部分会进个人账户,改革后单位缴纳的部分全部进入统筹基金,个人账户划入的钱变少。但统筹基金变大,门诊多发病、慢性病也纳入报销范围,整体保障结构变了,不是待遇缩水。简单来说,个人账户里现金少了,但门诊看病报销渠道更多。
不少职工参保人会觉得,账户到账的钱少了,直观感受吃亏。其实这笔钱并没有消失,而是进入医保统筹大池子,用来给大家报销门诊和住院费用,本质是把“个人账户存钱”,转变成“看病即时报销”的模式。

这里还要提醒大家,两种医保缴费规则、报销上限、大病保障依旧存在差距。职工医保住院报销比例更高,封顶线更高,长期缴费满足年限,退休之后可以不用继续缴费,终身享受医保。居民医保是交一年保一年,一旦断缴就失去保障,退休后也需要持续缴费。待遇提升不等于两者水平持平。
很多网上的短视频喜欢放大矛盾,制造“居民医保占便宜,职工医保吃亏”的对立。实际上,医保改革的目标,是让医保基金可以支撑更多门诊医疗需求,减轻普通人小病看病负担,完善整个医疗保障体系,并不是厚此薄彼。
给大家一个简单的选择参考。有稳定工作,单位可以缴纳职工医保,优先选职工医保;没有固定工作、灵活就业或者老人孩子,可以选择居民医保,性价比更高。不要被网络传言带偏,政策以当地医保局正式通知为准。
医保是互助共济的民生保障,不管是职工医保还是居民医保,目的都是减少老百姓看病压力。改革会持续优化,各地落地细则不一样,有疑问可以直接咨询当地医保部门。
话题讨论
你交的是居民医保还是职工医保?对于门诊统筹改革,你最关心哪方面变化?欢迎评论区留言交流,点赞关注,持续分享民生社保干货。
免责声明:本文为医保政策科普,各地落地细则不同,所有政策以当地医保部门官方发布为准,不构成个人参保建议。